


貴金属触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Precious Metal Catalysts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122451
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、貴金属触媒の市場規模は2025年に445.60トンと評価され、2026年の449.12トンから2031年までに467.14トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは0.79%となる見込みです。
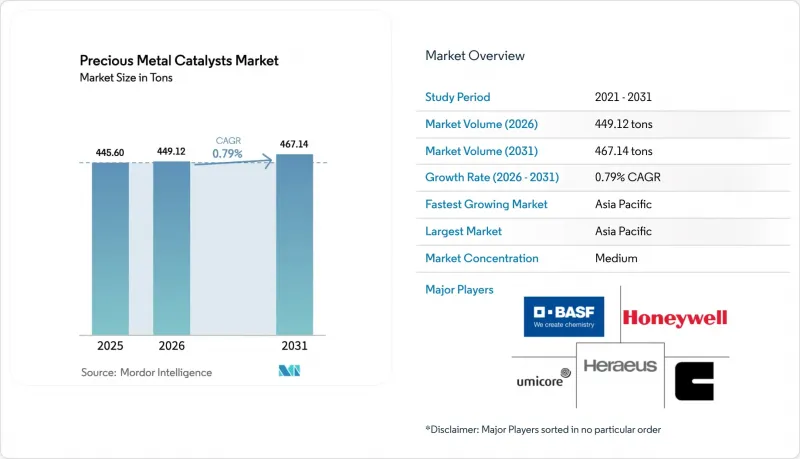
本レポートは、金属の種類(プラチナ、パラジウムなど)、触媒の形態(粉末、ペレット/ビーズなど)、製造プロセス(初期湿潤含浸法、無電解めっきおよび電気化学的めっきなど)、用途(自動車、医薬品など)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は数量(トン)単位で提示されています。
世界の貴金属触媒市場の動向と洞察
より厳格な排気ガスおよび固定発生源排出基準
欧州委員会は、2027年の施行に向け、2025年末に「ユーロ7」を最終決定し、OEM各社に対し、1台あたりのロジウムおよびパラジウムの積載量を15~20%引き上げることを義務付けました。2024年7月に施行される中国の「国家VI-b」により、2025年には国内自動車メーカーにおけるPGM触媒の需要が12%増加することになりました。インドの「バーラト・ステージVII」(2028年4月)では、実走行排出ガス規制の上限が二輪車にも拡大され、新たな対象セグメントが生まれます。また、米国環境保護庁(EPA)のTier 4 Final基準により、非道路用ディーゼルエンジン向けのプラチナ系酸化触媒の需要も同時に増加しています。その結果、付加価値の高い製品構成が実現し、内燃機関(ICE)の販売台数の伸び悩みを部分的に相殺することになります。
石油精製業界における高オクタン価クリーン燃料への移行
国際海事機関(IMO)の硫黄排出上限規制や、地域ごとの低硫黄ガソリン義務化により、水素化処理工程においてアルミナ担持白金触媒を優先する製油所の設備更新が進んでいます。2024年に操業を開始したサウジアラムコのジャザン製油所では、水素化分解ライン全体で200トン以上の貴金属触媒が導入されました。リライアンス・インダストリーズは、ジャムナガル工場におけるBS-VII規制への対応に向け、2025年に12億米ドルを計上しており、これがプラチナ・レニウム触媒の需要増加を支えています。これらの投資は、BEV(バッテリー式電気自動車)の普及に伴う自動車用触媒の需要減少を相殺する、並行した成長の道筋を裏付けています。
PGM価格の持続的な変動と供給ショック
2025年、南アフリカの鉱山操業停止により供給量が18%減少したことを受け、ロジウムの価格は1オンスあたり9,200米ドルから1万4,000米ドルの間で変動しました。ロシアのパラジウム輸出は制裁措置により40トン減少し、欧州の配合メーカーは高価格のリサイクル金属を購入せざるを得なくなりました。イリジウムは電解槽の受注により35%急騰し、いくつかのPEMプロジェクトが延期されました。リサイクル機能を統合していないティア2サプライヤーは、固定価格契約の下で400~600ベーシスポイントのマージン圧縮を余儀なくされました。
セグメント別分析
プラチナは、自動車用触媒、製油所、医薬品分野における汎用性を強みとして、2025年においても40.92%のシェアを維持しました。イリジウムは、絶対量としては小さいもの、PEM電解槽の導入を背景にCAGR 3.01%で拡大しています。ルテニウムは、プロセス経済性の向上を目的として、塩素アルカリおよびアンモニア用触媒の分野でニッチ市場を開拓しています。AIによって最適化されたナノ粒子により、1MWの電解槽におけるイリジウム使用量が半減しており、「量より価値」という傾向がさらに強まっています。
ここで重要なのが原子層堆積法です。ジョンソン・マッセイ社は、酸化チタン上にイリジウムドットを形成することで酸素発生速度を50%向上させ、MWあたりの金属使用量を半減させることに成功しました。プラチナについては、パラジウムとの価格差が縮小していることで価格上昇の余地が生まれ、配合の試行錯誤が継続されています。
粉末触媒は2025年の需要の52.98%を占め、再生が容易であることから、製薬業界のバッチ反応器や製油所の固定床で主流となっています。自動車および固定式排出ガス処理システムでは低圧力損失が重視されているため、ウォッシュコーティングされたモノリスはCAGR1.66%で成長しています。ユミコア社の2025年版ロジウムフリーモノリスは、PGM総使用量を30%削減しながら、ユーロVI規制基準を満たしています。ペレット形態は、機械的強度がコストを相殺できる水素化反応器をターゲットとしています。統合効率の高さにより、モノリスは排出ガス制御の研究開発の最前線に立っていますが、バッチ処理の柔軟性が重視される分野では、粉末が依然として優位性を保っています。
地域別分析
アジア太平洋地域は2025年の市場規模の39.82%を占めており、中国のNEV政策による逆風にもかかわらず、CAGR1.22%で成長する見込みです。中国の「国家VI-b」基準により、2025年には内燃機関(ICE)1台あたりのPGM使用量が14%増加し、触媒需要の減少を緩和しています。日本における3,000億円の電解槽補助金により、サプライチェーンはイリジウムのリサイクルへと転換しつつあり、タナカはPEM触媒の生産能力を3倍に拡大しています。インドの「バーラト・ステージVII」により、二輪車用触媒の普及率は現在の40%未満から上昇し、大幅な上昇余地が生まれます。韓国では、2025年に1万2,000台の「NEXO」が納入され、プラチナ陰極の需要量を堅調に維持しました。
北米は依然として高付加価値市場です。米国の精製業者は、2025年のTier 3硫黄規制要件を満たすため、8トンの白金触媒を導入しました。欧州では、30億ユーロ規模の電解槽への資金投入により、イリジウムの需要がドイツ、スペイン、オランダに集中しています。南米では、ブラジルのエタノール混合義務に支えられ、プラチナ・レニウム系改質触媒の購入が促進されています。中東では、ジャザンに新設された水素化分解プラントが恩恵をもたらしており、南アフリカでは、国内のPGM鉱山を活用して競争力のあるリサイクル物流を実現しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より厳格な排気ガスおよび固定発生源の排出基準
- 石油精製業界における高オクタン価のクリーン燃料への移行
- 3金属系自動車用触媒におけるパラジウムのプラチナへの代替
- グリーン水素のインフラ整備が、Ir/Pt触媒の需要を牽引しています
- AIによって設計された反応経路により、PGMの使用量を削減
- 市場抑制要因
- PGM価格の持続的な変動と供給ショック
- EVの普及率の拡大により、ICE用触媒の需要が縮小しています
- リサイクル率の上昇が一次需要を押し下げている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 金属のタイプ別
- プラチナ
- パラジウム
- ロジウム
- イリジウム
- ルテニウム
- その他の金属種(オスミウム、金、銀)
- Catalyst Form別
- パウダー
- ペレット/ ビーズ
- 押出成形品およびハニカム
- ウォッシュコーティングされたモノリス
- 製造プロセス別
- 初期湿潤含浸法
- 無電解めっきおよび電気化学めっき
- 化学気相/ 原子層堆積
- ゾル・ゲル法/沈殿法
- その他の先進的なナノ構造化技術
- 用途別
- 自動車
- 医薬品
- 石油化学製品
- その他の用途(電子・半導体、燃料電池など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALS
- American Elements
- BASF
- Catalytic Products International
- CHIMET
- Clariant
- Evonik Industries AG
- Heraeus Precious Metals
- Honeywell International, Inc.
- Kaili Catalyst New Materials Co., Ltd.
- ReMetall Deutschland AG
- Sabin Metal Corp.
- Shaanxi Kaida Chemical Co., Ltd.
- Stanford Advanced Materials
- Takasago International Corporation
- TANAKA Precious Metal Group Co., Ltd.
- Thermo Fisher Scientific Inc.
- Umicore
- Valterra Platinum Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


