


レーザー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Lasers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122431
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、レーザー市場の規模は、2025年の214億3,000万米ドルから2026年には229億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.96%で推移し、2031年には320億8,000万米ドルに達すると予測されています。
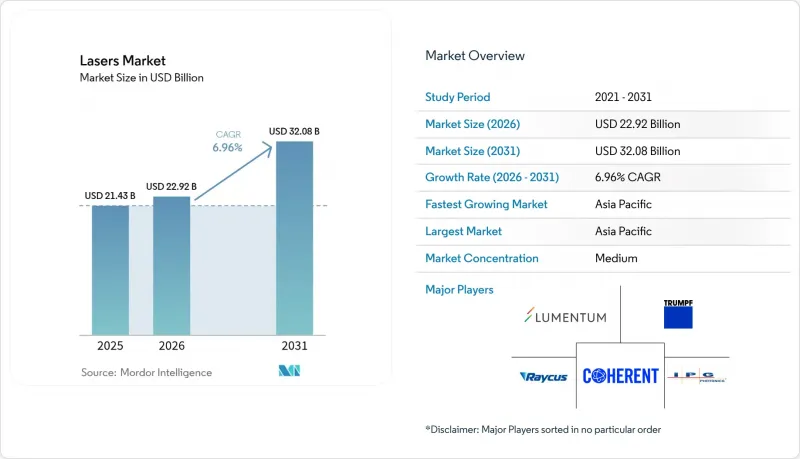
本レポートは、レーザータイプ別(ファイバーレーザー、ダイオードレーザー、その他)、用途別(材料加工、その他)、定格出力別(低出力、中出力、高出力)、動作モード別(連続波、パルス)、エンドユーザー産業別(エレクトロニクス・半導体、その他)、地域別(北米、南米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のレーザー市場の動向と洞察
半導体バックエンドパッケージングにおける高精度マイクロマシニングへの需要の急増
ファンアウトウエハーレベル包装とスルーグラス・ビア(TGV)プロセスでは、10マイクロメートル以下の微細構造を、パルス間のエネルギー偏差1%以下で実現するフェムト秒レーザーとエキシマレーザー光源が指定されており、300mmウエハー全体にわたって均一なビア形成が保証されます。ワイヤボンディングをレーザー成形されたマイクロバンプに置き換えることで、相互接続抵抗を40%低減し、三次元チップスタッキングへの道が開かれます。その場モニタリングと同期したビーム整形モジュールにより、大量生産を行うファブにおける歩留まりが向上し、スクラップ率が低減されます。アジア太平洋の鋳造各社は引き続きターンキー方式のレーザーステーションを導入しており、超高速光源サプライヤーに対して大きな需要を生み出しています。包装ラインのタクトタイムが短縮されるにつれ、さらに高い繰り返し周波数に対する需要が高まり、プレミアムな超高速光源セグメントにおける平均販売価格の上昇が見込まれます。
航空宇宙用超合金部品における積層造形用レーザーの採用拡大
航空宇宙産業の主要メーカーは現在、チタンアルミ化物やニッケル超合金を、材料利用率95%以上で加工する粉末床溶融方式のファイバーレーザーを認定しており、これは切削加工を大幅に上回る性能を示しています。ダイナミックビームシェーピングにより、造形サイクルを40%短縮し、エネルギー消費を60%削減しながら、飛行用ハードウェアに不可欠な微細組織の完全性を維持しています。AS9100の改訂版では、レーザー造形部品が明示的に言及されており、認証ワークフローが簡素化されています。米国と欧州のエンジンプログラムでは、経済的に機械加工できない形態に対して「プリントファースト」の設計がますます採用されています。この変化により、レーザー需要は、ワイドボディ機の機材更新や、2020年代後半の就航が予定されている極超音速推進プロジェクトと密接に結びついています。
高純度ガリウムヒ素・リン化インジウムエピタキシャルウエハーの慢性的な供給不足
ガリウムとゲルマニウムに対する輸出規制により、高出力レーザーダイオードに不可欠な化合物半導体基板の供給不足が深刻化しています。ロット間の熱伝導率のばらつきにより、レーザーメーカーは長期にわたる再認定サイクルを余儀なくされ、出荷の遅延や在庫バッファーの増加を招いています。北米や欧州の新興企業は新たな結晶成長ファブを計画していますが、装置のリードタイムやプロセスノウハウの確保により、実質的な量産開始は2027年以降になる見込みです。高品質な基板の価格高騰により、特に高い接合温度で動作するLiDARや通信用レーザーにおいて、部品原価が2桁の割合で上昇しています。メーカー各社は、既存のエピタキシャルウエハーの供給をやりくりするためにシリコンベースインターポーザーの導入を試みていますが、性能の低下は依然として無視できない水準にあります。
セグメント分析
ファイバーレーザーは、優れたビーム品質、全ファイバー構造、メンテナンスの必要性が最小限であることから、2025年には世界のレーザー市場で41.40%のシェアを占めました。一方、固体レーザープラットフォームは、指向性エネルギー兵器や核融合実験において数メガワット級の光学系が求められることから、2031年までにCAGR9.18%という最も急速な成長を記録すると見込まれています。固体デバイスの世界レーザー市場規模は、防衛予算の動向を反映し、2031年までに56億2,000万米ドルを超えると予測されています。スラブ型利得媒体を装甲ファイバー伝送ラインに接合するハイブリッド構成は、輝度を維持しつつ、単一ファイバーの出力上限を打破するのに役立ちます。CO2レーザーは厚肉切断セグメントで引き続き使用されていますが、ダイオードレーザーはポンプアレイやダイレクトライト用途で拡大しています。エキシマレーザーとUVレーザーは、100nm以下の半導体リソグラフィにおいて不可欠であり、鋳造の設備投資が周期的な変動を見せる中でも、安定した需要を支えています。
分散利得アーキテクチャに関する継続的な研究により、熱に起因するモード不安定性を生じさせることなく出力のスケーリングが可能になると期待されています。自由電子と量子カスケード技術は依然として分光法のニッチなセグメントに留まっていますが、コンパクトな加速器構造における技術的ブレークスルーにより、将来的には中赤外領域へのアクセスが広く普及する可能性があります。IEC 60825-1による安全基準への準拠が筐体設計を形作り、高度に自動化された工場における総導入コストに影響を与えています。ファイバーの信頼性とソリッドステートの強みを融合させたベンダーは、用途の境界が曖昧になる中で、圧倒的なシェアを獲得する態勢を整えています。
2025年、材料加工は世界のレーザー市場において30.10%のシェアを維持し、自動車、航空宇宙、一般産業にわたる切断、溶接、穴あけ、積層造形プロセスに及んでいます。しかし、センサーの導入、特にLiDARや分光モジュールはCAGR8.58%を記録しており、10年終わりまでにその差を縮める態勢にあります。重工業セグメントの受注は依然として景気循環の影響を受けますが、既存工場(ブラウンフィールド)における改修プログラムが基礎的な需要量を下支えしています。並行して、医療美容用レーザーは、低侵襲性と迅速な回復が重視される外来診療から、漸進的な成長を遂げています。
リソグラフィーへの支出は、大手ファウンドリにおける先進ノードの量産拡大に左右されており、各EUVスキャナーには複数の高繰り返し率エキシマ光源が組み込まれています。次世代ディスプレイは、歩留まりを維持するために超高速修復に依存しており、これによりパネルの利益率向上が可能となります。対UAS(無人航空機システム)任務用の高エネルギーシステムの軍事調達により、需要の変動性が高まる一方で、基礎光学調査に対する公共部門の資金提供も増加しています。エッジとクラウドデータセンターが急増する中、光インターコネクトの需要が通信用レーザーの出荷量を押し上げ、世界のレーザー市場における用途構成の多様性をさらに強めています。
地域別分析
アジア太平洋は2025年に世界のレーザー市場の46.40%を占め、半導体製造工場の密集、ディスプレイ生産ラインの急増、政府支援によるフォトニクスパークの進展に後押しされ、2031年までCAGR8.17%で拡大すると予測されています。中国は、最先端のリソグラフィーノード用エキシマレーザーと超高速レーザーの調達を主導している一方、日本は優れたビーム品質が求められる精密加工用途の技術向上に取り組んでいます。韓国のOLEDとマイクロLED生産ラインは高い稼働率を維持しており、レーザーサービス契約の持続的な拡大につながっています。インドの「生産連動型インセンティブ(PLI)」制度は、工作機械メーカーに対し、レーザー切断・溶接能力の現地化を促しており、対象となる需要を拡大させています。台湾とシンガポールは、それぞれ化合物半導体と精密工学のクラスターから、ニッチな需要を牽引しています。
北米は、航空宇宙産業の生産ペースや、メガワット級の指向性エネルギーシステムに関する防衛契約に支えられ、第2位にランクインしています。「Manufacturing USA」の傘下にある米国のフォトニクスハブは、集積フォトニクスや量子カスケード設計セグメントにおけるスタートアップの設立を促進しています。カナダの材料科学ラボは、地元の機械加工工場と提携してレーザークラッディングやレーザー焼入れの検査を行っており、一方、メキシコの電気自動車産業回廊では、バッテリートレイ用のファイバーレーザー溶接が拡大しています。越境サプライチェーンはUSMCA(米国・メキシコ・カナダ協定)による規制の調和の恩恵を受けていますが、輸出規制により、特定の出荷先への高出力装置の輸出は制限されています。また、環境モニタリングの義務化も、中赤外ガス検知モジュールの国内需要を後押ししています。
欧州は、高エネルギー研究用レーザーを推進するドイツの機械大手やフランスの防衛システムインテグレーターを通じて、顕著なシェアを占めています。英国では、層間剥離の欠陥を最小限に抑えるため、レーザーアブレーションを用いた航空宇宙用複合材料の加工が進められており、イタリアのスーパーカーメーカーは、アルミニウム製シャーシを効率的に溶接するために数kW級のディスクレーザーを採用しています。「機械指令」やIEC 60825-1への準拠を含むEU全域の規制により、輸出用システムに組み込まれる安全機能が規定されています。DioHELIOSのような共同プログラムは、欧州が核融合エネルギーの実現技術に注力していることを示しており、コンソーシアムがダイオードレーザーの専門知識を結集して、費用対効果の高いスケールアップを推進しています。グリーン水素に関する取り組みの拡大に伴い、欧州全域でレーザーを用いた板材切断やパイプ溶接への関心はさらに高まっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 半導体バックエンドパッケージングにおける高精度マイクロマシニングへの需要の急増
- 航空宇宙用超合金部品における積層造形用レーザーの採用拡大
- 自動運転システムにおけるLiDARレーザーの搭載台数の増加
- 次世代OLEDとマイクロLEDディスプレイの修理における超高速レーザーの利用拡大
- 政府資金によるフォトニクスクラスターを核とした地域製造エコシステムの形成
- 板金切断用kW級ファイバーレーザーにおける価格・性能の急速な向上
- 市場抑制要因
- 高純度ガリウムヒ素・リン化インジウムエピタキシャルウエハーの慢性的な供給不足
- 特定国への高出力レーザーの輸出を制限する輸出管理制度
- 30kW超における熱管理上の課題による切断厚さのロードマップの制約
- 安全基準のばらつきによるOEM各社の認証コストの増加
- バリューチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- レーザータイプ別
- ファイバーレーザー
- ダイオードレーザー
- CO2レーザー
- 固体レーザー
- エキシマレーザー・紫外線レーザー
- その他タイプ(量子カスケード、自由電子)
- 用途別
- 材料加工(切断、溶接、穴あけ)
- 通信・光インターコネクト
- 医療・美容
- リソグラフィ・半導体計測
- 軍事・防衛
- ディスプレイ(OLED、マイクロLED、プロジェクション)
- センサー(LiDAR、分光法)
- 印刷・マーキング
- 定格出力別
- 低出力(1kW以下)
- 中出力(1~3kW)
- 高出力(3kW以上)
- 動作モード別
- 連続波(CW)
- パルス式(ns、ps、fs)
- エンドユーザー産業別
- エレクトロニクス・半導体
- 自動車
- 産業機械
- ヘルスケア
- 航空宇宙・防衛
- 研究・学術
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corp.
- IPG Photonics Corporation
- TRUMPF SE+Co. KG
- nLIGHT, Inc.
- Lumentum Holdings Inc.
- Jenoptik AG
- Novanta, Inc.
- Lumibird SA
- Wuhan Raycus Fiber Laser Technologies Co. Ltd
- Hans Laser Technology Industry Group Co., Ltd.
- Maxphotonics Co., Ltd.
- Keyence Corporation
- EKSPLA UAB
- MKS Instruments, Inc.(Spectra-Physics)
- Panasonic Corporation
- EdgeWave GmbH
- Civan Lasers Ltd.
- Synrad Laser Division
- Amonics Ltd.
- TOPTICA Photonics AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


