


マッシブMIMO:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Massive MIMO - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122417
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マッシブMIMOの市場規模は、2025年の65億3,000万米ドルから2026年には88億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR36.12%で推移し、2031年には415億5,000万米ドルに達すると予測されています。
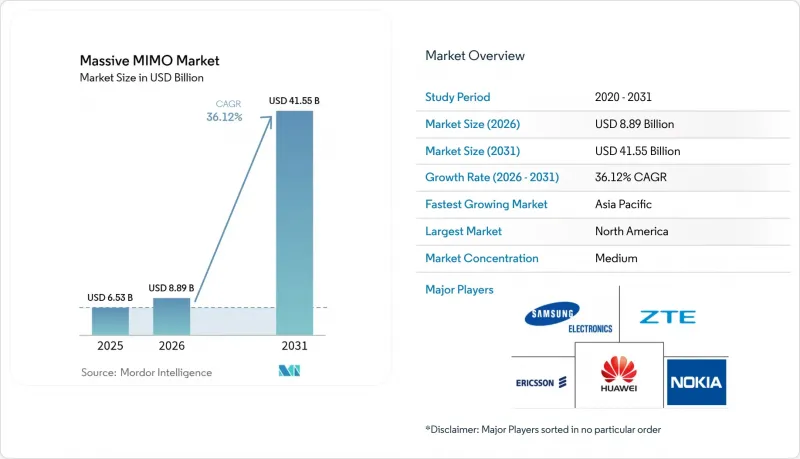
[1]Fredrik Jejdling、「Ericsson Mobility Report 2025」、ericsson.com通信事業者が、広範囲をカバーする展開から、容量重視の都市部展開へと着実に移行していることが需要を拡大させています。これは、ビームフォーミングによってスペクトル効率が向上し、ユーザー1人あたりの平均収益(ARPU)が向上するためです。本レポートは、技術別(LTE(4G)、5G NR Sub-6 GHzなど)、アンテナタイプ別(16T16R、32T32Rなど)、導入形態(集中型(C-RAN)、分散型RANなど)、アーキテクチャ(時分割複信(TDD)、周波数分割複信(FDD)など)、エンドユーザー用途(モバイルネットワーク事業者、企業およびプライベートネットワークなど)、地域別に分類されています。
世界のマッシブMIMO市場の動向と洞察
急増するモバイルデータトラフィックと端末密度
中国では、2030年までにモバイルデータトラフィックが4倍に増加すると予想されており、従来のセル分割戦略ではコスト効率良く管理できないレベルの密度が生じることになります。固定無線アクセス回線は、2024年の1億6,000万回線から2030年までに3億5,000万回線に増加すると予測されており、その80%は、マッシブMIMO無線アレイを中核とする5G-Advancedネットワークによって提供される見込みです(ZTE)。産業用IoT(IIoT)がさらなる負荷を加えています。中国は2027年までに1万カ所の無線対応工場を目標としており、各工場がネットワーク容量に対して厳しい性能要件を課しています。主要市場で5Gの普及率が75.9%を超えるにつれ、セルエッジでの輻輳が激化しており、一貫したユーザー体験を維持するためにはビームフォーミングが不可欠となっています。したがって、大規模MIMO市場はトラフィックの増加と直接連動しており、通信事業者は基地局の拡張を比例的に増やすことなく、スループットのニーズを満たすことが可能となります。
5G NR(Sub-6 GHzおよびmmWave)の世界の急速な展開
エリクソン社によると、スタンドアロン型5Gの加入者数は2024年末までに世界で12億件に達し、2030年までに36億件に達すると予測されています。中国は2025年までに450万基の5G基地局を新設する計画であり、新規サイトにおけるデフォルトのアンテナシステムとしてマッシブMIMOの採用を義務付けています。インドは2024年10月までに全国的な5Gカバレッジを達成し、バックホールのアップグレードに伴い、高次アレイへの需要が加速しています。エリクソンによると、2025年にはエリクソン、NBN Co、クアルコムが高度なビームフォーミングを活用した14 kmのギガビットリンクを実証したことで、ミリ波の経済性が向上しました。プライベート5Gでは、2024年にRAN収益が40%以上成長し、サービスレベル契約(SLA)を確実に履行するためには、干渉管理機能を備えた無線機器が不可欠となっています。
RFフロントエンドの高単価と高消費電力
中国は窒化ガリウムウェハーの生産量の98%を支配しており、高次アレイに不可欠なRFフロントエンドモジュールについて、供給の安定性や価格面での懸念が高まっています。部品メーカーのQorvoは、携帯電話の需要が鈍化したことを受け、2025年第3四半期に12.4%の売上減少を記録しました。これは、コストプッシュ型インフレにより、ベンダーの利益率がすでに圧迫されていることを示唆しています。AIを活用した省電力アルゴリズムにより、無線機の消費電力を最大80%削減できますが、これには追加の半導体チップが必要となるため、生産規模が拡大するまでは部品原価(BOM)が増加します。米国防総省は国内でのガリウム加工パイロット事業に資金を提供していますが、商業規模での生産は2027年以降にずれ込む見込みであり、通信事業者は為替変動や輸出規制の影響を受けやすい状況に置かれています。これらの要因により、コストに敏感な地域では短期的な導入が抑制され、アップグレードの先送りが促されています。
セグメント分析
5G NR Sub-6 GHz技術は、その伝搬特性が広域カバレッジと屋内浸透をサポートするため、2025年には売上高の57.30%を占め、初期の5G導入におけるデフォルトの選択肢となりました。このセグメントは、複数の地域にわたるミッドバンド周波数帯の調和のとれた割り当ての恩恵を受け、これによりデバイスエコシステムが合理化され、無線コストが削減されました。対照的に、5G NR mmWaveは現時点ではプレミアムな使用事例に限定されていますが、その39.05%というCAGRは、固定無線アクセスやスタジアムのホットスポットにおける導入が加速していることを示しています。通信事業者がオーストラリアでの14 kmに及ぶ農村部リンクの成功事例を再現し、非都市部におけるブロードバンド向けの高周波数帯の経済性を実証するにつれ、mmWave向けマッシブMIMOの市場規模は大幅に拡大すると予測されています。
とはいえ、サブ6帯は制御プレーンのアンカーとして依然として不可欠であり、通信事業者にカバレッジと容量を両立させるバランスの取れた周波数戦略をもたらしています。リライアンス・ジオ社のAirFiber試験では、mmWave FWAが光ファイバーと比較してラストマイルの展開期間を短縮できることが示されています。日本の民間5Gライセンシングの現状は依然としてSub-6を重視していますが、倉庫での初期のミリ波プロジェクトは、今後の多様化を予感させます。端末コストが低下し、5G-Advancedの下で伝搬特性の向上が成熟すれば、ミリ波のシェアは上昇し、2031年にかけてマッシブMIMO市場の収益に占める割合を拡大していくでしょう。
64T64Rパネルは、セルエッジでの高いスループットと、許容範囲内の重量および消費電力のバランスをとることで、2025年には数量シェアの38.25%を占めました。密集した大都市圏でマクロサイトをアップグレードする際、通信事業者はこの形式を好んで採用しています。これは、設置に必要となる構造補強が最小限で済むためです。128T128Rおよびそれ以上のクラスについては、ベンダーによるヒートシンクの効率改善や、AIツールによるビームキャリブレーションのオーバーヘッド軽減に伴い、CAGR40.15%を記録する見込みです。ジョージア工科大学の調査では、27~41 GHz帯域において膨大なエレメント数をサポートする受信機アーキテクチャが実証されており、超大規模アレイの実用的な実現可能性を示唆しています。
アプリケーションがXRや産業用ロボットへと移行するにつれ、安定したマルチギガビット級のスループットに対する需要が高まっており、通信事業者は256エレメントのプロトタイプの試験を開始しています。128T128RシステムにおけるマッシブMIMO市場の規模は、2031年までに148億8,000万米ドルに達し、総売上高の35.80%を占めると予測されています。クアルコム社の4,096素子Giga-MIMOコンセプトは、容量の飛躍的な向上の可能性を示していますが、商用化はパワーアンプの効率が向上する2028年以降になる見込みです。短期的には、32T32Rアレイが、タワーの耐荷重制限により重量の大きいパネルの設置が困難な地方やコスト重視の導入現場で引き続き活用され、多層的な市場構造が維持される見込みです。
地域別分析
北米は、Cバンドの積極的な展開、企業向けFWAの導入、およびOpen RANに対する好意的な政策を背景に、2025年の世界売上高の39.50%を占めました。ベライゾンは2025年に175億~185億米ドルの設備投資を計画しており、その相当な割合が、加入者あたりのスループットを競争力のある水準に維持するための64T64Rセクターへのアップグレードに充てられています。カナダのTELUSはサムスンと提携し、国内初の全国規模の仮想化RANを展開しており、ソフトウェア定義無線に対する地域的な需要の高さを裏付けています。70/80/90 GHz帯のバックホールおよび37 GHz帯の共有に関するFCCの規制改革により、地方のブロードバンド向けミリ波(mmWave)のビジネスケースがさらに拡大しています。
アジア太平洋地域は最も急成長している地域であり、2031年までのCAGRは36.95%と予測されています。中国では、2025年3月までに5G基地局数が440万局を突破し、同年末までにさらに450万局の増設を約束しています。インドでは2024年末に全国的な5Gカバー率を達成し、Reliance Jioが稼働中のセル数の85%を占めており、32T32Rおよび64T64R無線機に対する大規模な調達需要が生まれています。「Bharat 6G」などの政府プログラムでは国産技術の研究開発が重視されており、地域におけるベンダーのシェア構成に変化をもたらす可能性があります。チャイナ・ユニコムが2025年末までに300都市で「5G-Advanced」のカバレッジを拡大することで、アンテナの受注量はさらに増加し、規模の経済がもたらされることで、世界的に価格の下落圧力が高まっています。
欧州では、通信事業者が資本効率とベンダーの多様化に関する規制当局の監視とのバランスを図っているため、慎重な拡大が見られます。サムスンとO2テレフォニカは2024年、64T64R無線機を用いたドイツ初の商用vRANサイトを稼働させ、市場がディスアグリゲートされたスタックの試験導入に前向きであることを示しました。エリクソンとMasOrangeはスペインでオープンなプログラマブルネットワークの実証を行い、単なる容量拡大ではなく、自動化とエネルギー最適化に重点を置きました。フランスとイタリアでの周波数オークションでは、連続した3.4~3.8 GHz帯のブロックが優先され、TDD方式の優位性がさらに強まりました。そのため、欧州のマッシブMIMO市場では、ワットあたりの性能とサプライチェーンの回復力が重視されており、緩やかではあるもの着実な成長を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルデータ通信量の急増と端末普及率の向上
- 5G NR(Sub-6 GHzおよびmmWave)の世界の急速な展開
- ビームフォーミングの効率化による通信事業者の設備投資(CAPEX)の削減
- マルチベンダーmMIMOを実現するOpen-RANの促進要因
- AIを活用したセルエッジのビーム最適化
- 市場抑制要因
- RFフロントエンドの高い単価および消費電力
- サイトレベルでの導入および保守の複雑さ
- 半導体グレードの窒化ガリウム(GaN)の供給リスク
- 電磁波(EMF)への曝露と都市開発への反対
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- LTE(4G)
- 5G NR Sub-6 GHz
- 5G NRミリ波
- アンテナタイプ別
- 16T16R
- 32T32R
- 64T64R
- 128T128R以上
- 展開タイプ別
- 集中型(C-RAN)
- 分散型RAN
- Open RAN
- アーキテクチャ別
- 時分割複信(TDD)
- 周波数分割複信(FDD)
- ハイブリッド・デュプレックス
- エンドユーザー用途別
- モバイルネットワーク事業者
- 企業およびプライベートネットワーク
- 公共安全および防衛
- 固定無線アクセス(FWA)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics
- Ericsson
- Huawei
- Nokia
- ZTE
- Qualcomm
- Intel
- Texas Instruments
- Qorvo
- NEC
- Fujitsu
- CommScope
- Airspan Networks
- Mavenir
- Parallel Wireless
- Keysight Technologies
- Rohde and Schwarz
- Viavi Solutions
- Analog Devices
- Renesas
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


