


スパークプラズマ焼結:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Spark Plasma Sintering - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122416
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、スパークプラズマ焼結市場は2026年に9億4,000万米ドル規模となり、2031年までに12億3,000万米ドルに達すると予測されており、CAGRは5.53%となります。
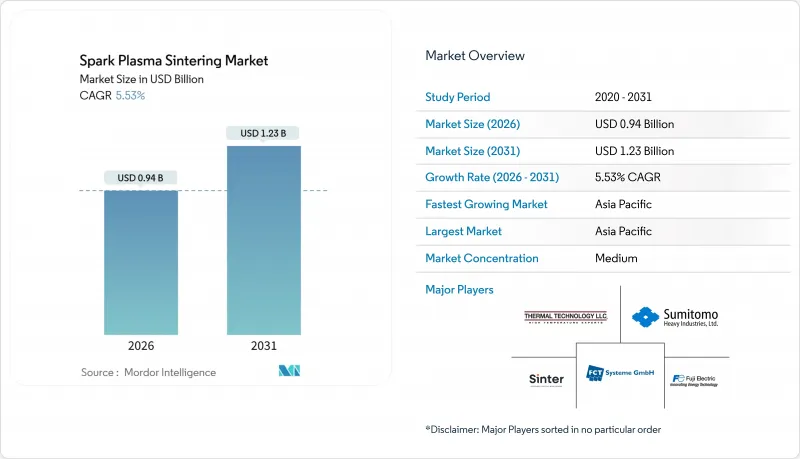
本レポートは、コンポーネント別(装置、消耗品、サービス)、プレス能力別(100トン未満、100~500トン、500トン超)、加工材料別(セラミック、金属、複合材料、機能傾斜材料)、最終用途産業別(航空宇宙、自動車、エレクトロニクス、その他)、地域別(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスパークプラズマ焼結市場の動向と洞察
EV・バッテリー用途における先端セラミックの需要の拡大
現在、電気自動車(EV)のプラットフォームは800ボルトで動作しており、炭化ケイ素(SiC)パワーモジュールやセラミック基板にかかる熱負荷が高まっています。スパークプラズマ焼結は、従来型方法よりも200~300°C低い温度で、炭化ケイ素において理論密度に近い密度を達成し、熱伝導率を向上させる粒界を維持します。自動車メーカー各社は、動力計検査において粒子状物質の排出量を78%削減する、炭素繊維強化炭化ケイ素製ブレーキディスクのプロトタイプを開発しています。中国と韓国各地のギガファクトリーでは、単一のサイクルで正極層と電解質層を同時に緻密化しており、これによりプロセス数を削減し、密着性を向上させています。また、焼結温度の低下により、全固体電池におけるリチウムの化学量論比が維持され、イオン伝導度が直接向上します。その結果、自動車部品サプライヤー各社は、スパークプラズマ焼結を次世代の電動パワートレインの基盤技術と見なしています。
全固体電池用電極の緻密化
全固体リチウム電池では、界面抵抗を低減するために、正極粒子とセラミック電解質との密接な接触が求められます。スパークプラズマ焼結は、700°Cで抵抗値が10Ω*cm2以下の二層構造を形成し、従来型炉で900°Cで処理された試料を上回る性能を発揮します。コーニング社が2024年に取得した、連続ロール・ツー・ロール方式の電界補助焼結に関する特許は、バッチ生産から高スループット生産への道筋を示しています。日本と韓国の電池開発企業は現在、急速充放電により曝露時間が制限されるため、湿気に敏感な硫化物電解質用にこれらの生産ラインの検査運用を行っています。2028年までに固体電池パックがプレミアムEVに搭載される見込みであることから、電極の固結は、高容量プレス機への需要をさらに後押しすることになると考えられます。
高い設備投資コストと限られた導入実績
卓上型の100トン級システムの価格は20万米ドル前後からですが、全自動化された500トン級のラインは200万米ドルを超えます。こうした価格は中小企業にとって障壁となっており、特に新興市場では、関税や為替レートの変動により実質価格が20~30%高くなるため、その傾向は顕著です。積層造形セグメントで一般的なリースモデルは、このセグメントにはまだ浸透しておらず、購入者は所有リスクのすべてを負担せざるを得ません。受託業者の数が限られているため、多くの企業は初期のパイロット生産を外部委託するのではなく、設備を購入せざるを得ない状況にあります。その結果、明確な技術的優位性があるにもかかわらず、資本集約性が依然として市場の加速を阻む最大の要因となっています。
セグメント分析
2025年の売上高のうち、設備が52.73%を占めましたが、所有者が稼働時間、校正、ソフトウェアのアップグレードに注力しているため、サービスセグメントは年率6.67%で成長しています。新しいプレス機とセットで提供される複数年契約のメンテナンス契約により、金型の改修スケジュールや電源装置の診断が確実に実施され、予期せぬダウンタイムが削減されます。大学のラボでは、NSF(米国国立科学財団)の助成金を通じてこうした契約を締結することが一般的であり、これによりライフサイクルコストの予測可能性が示されています。プレスが老朽化するにつれ、閉ループ圧力制御やデータロギング機能を追加する改修包装により資産寿命が延び、二次販売が促進されています。黒鉛製ダイやフォイルなどの消耗品は引き続き定期的な需要がありますが、コーティング技術の向上により、ダイの平均寿命は現在150サイクルに達しています。したがって、スパークプラズマ焼結市場では、設備投資から年金型サービス収益へと着実な移行が見られます。
2つ目の動向は、サービス局の台頭です。Cal Nanoや同様の請負業者は、稼働率の高いプレス機を運用し、部品単位の課金モデルを提供しています。このモデルは、特殊合金メーカーや医療機器スタートアップの参入障壁を下げ、需要の好循環を促進しています。予測期間中、収益源の主軸として、新規ハードウェア販売を上回る反復型サービスが期待されており、スパークプラズマ焼結市場がライフサイクル志向のエコシステムへと進化していることを裏付けています。
100~500トンのプレス機は、部品のサイズ、サイクルタイム、設置面積の要件のバランスが取れているため、2025年の売上高の54.32%を占めました。ヘンリー・ロイスラボなどの機関では、200mmのセラミックディスクを処理できる250トンのプレス機を運用しており、ほとんどの調査とパイロット生産のニーズを満たしています。100トン以下のユニットは、大学や金型工場用ですが、量産に対応することはほとんどありません。需要の勢いは500トンを超えるプレス機へとシフトしており、2031年までの年間平均成長率(CAGR)は6.84%と予測されています。これらの機械は、一辺が300mmのバッテリー電極スタックや、直径500mmの航空宇宙用ノーズコーンブランクを成形します。設備投資額は非線形に増加します。250トンから500トンの能力へ移行する際、所有コストは3倍になる可能性があるため、導入は高付加価値部品を扱う企業に集中しています。
また、容量が大きいほど、厚みのあるグリーンコンパクトが反ることなく完全な密度に達するため、加工後のプロセスが軽減されます。ただし、電源には数百キロアンペアの供給能力が必要となり、インフラの複雑さが増します。統合された工具、変圧器、冷却ループを供給するメーカーには優位性があります。全体として、容量の選択は部品の形態、資本予算、将来の拡大性におけるトレードオフを反映しており、スパークプラズマ焼結市場はこうした観点に沿って明確なセグメンテーションが見られます。
地域別分析
アジア太平洋は2025年に売上高の38.94%を占め、2031年までCAGR6.48%で成長すると予測されています。中国では、固体電池のギガファクトリー内にスパークプラズマ焼結ラインを導入しており、欧州製モデルよりも20~30%安価な国産プレス機を採用しています。日本は、数十年にわたるセラミック技術のノウハウを活かし、ブレーキディスク、切削工具、炭化ケイ素基板のプロトタイプ製作に活用している一方、韓国ではOLEDパネル用のスパッタ対象の緻密化を行っています。また、この地域の成長は、先端製造業への助成を行う政府のインセンティブや、高性能セラミックを必要とする密なエレクトロニクスサプライチェーンからも恩恵を受けています。
北米は2025年の売上高の約30%を占めました。米国の航空宇宙大手企業や防衛機関は、極超音速プログラム用の超高温セラミック研究に資金を提供しており、NSF(米国国立科学財団)の助成金を通じて大学に設備が供給されています。医療機器メーカーは、セラミック製インプラントのFDA(米国食品医薬品局)承認を目指しており、パイロット生産には現地の受託製造業者を利用しています。カナダとメキシコは後れを取っていますが、航空宇宙クラスターや自動車部品サプライヤーに結びついた成長の兆しが見られます。米国における採用の勢いは、スタートアップ企業の資本面での障壁を軽減するサービス局の存在によって後押しされています。
2025年の売上高のうち、欧州は約25%を占めました。欧州の「クリーンスカイ」と「ホライズン」プログラムは、ヘンリー・ロイスラボやシェフィールド大学などの研究機関における設備への共同出資を行っています。ドイツのフラウンホーファーネットワークはスパッタ対象の製造プロセスを最適化しており、一方、フランスとイタリアは炭素価格設定の圧力の下、タービンシュラウドや熱遮断コーティングの開発を進めています。スウェーデンやベルギーといった小規模経済国は、プロセスの最適化を導く基礎研究を発表しています。中東・アフリカと南米を合わせても売上高の10%以下に過ぎませんが、イスラエルの防衛調達やブラジルの航空宇宙セグメントへの意欲は、さらなる機会の兆しを示しています。全体として、地域による傾向は産業上の優先事項を反映しており、アジア太平洋のバッテリー供給チェーンと北米の防衛プログラムが、スパークプラズマ焼結市場に対する世界の需要を支えています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV・バッテリー用途における先端セラミックの需要の拡大
- 金属・合金の迅速な試作生産
- 従来型ホットプレス法と比較した省エネ加工
- 大学・国立研究機関における主流化
- 全固体電池用電極の緻密化
- 極超音速グレードの超高温セラミック(UHTC)への応用
- 市場抑制要因
- 高い設備投資コストと限られた導入実績
- ダイ・プレスの制約による部品サイズの制限
- 黒鉛ダイの汚染に関する懸念
- 国際的なプロセス基準の欠如
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 装置
- 消耗品(黒鉛ダイ、パンチ、フォイル)
- サービス(設置、保守、改修)
- プレス能力別
- 100トン未満
- 100~500トン
- 500トン超
- 加工材料別
- セラミック
- 金属・合金
- 複合材料
- 機能傾斜材料
- 最終用途産業別
- 航空宇宙・防衛
- 自動車
- エレクトロニクス・半導体
- エネルギー(燃料電池、電池)
- 医療・歯科
- 研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fuji Electric Co., Ltd.
- FCT Systeme GmbH
- Dr. Sinter SPS(Sinter Land Inc.)
- Materials Research Furnaces, LLC
- Thermal Technology LLC
- Shanghai Sande Sintering Equipment Co., Ltd.
- Nabertherm GmbH
- Advanced Vacuum Systems, Inc.
- PVA TePla AG
- ACME Co., Ltd.
- Toyo Advance Co., Ltd.
- ECM Technologies
- PSDI Inc.
- KCE International
- MTI Corporation
- Kittyhawk Products, Inc.
- Eltech Vacuum Systems Pvt. Ltd.
- Shanghai Chenxin Industrial Co., Ltd.
- Alfa Sinter