


菜種:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Rapeseed - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122412
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、菜種市場の規模は、2025年の447億米ドルから2026年には466億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.28%で推移し、2031年までに575億3,000万米ドルに達すると予測されています。
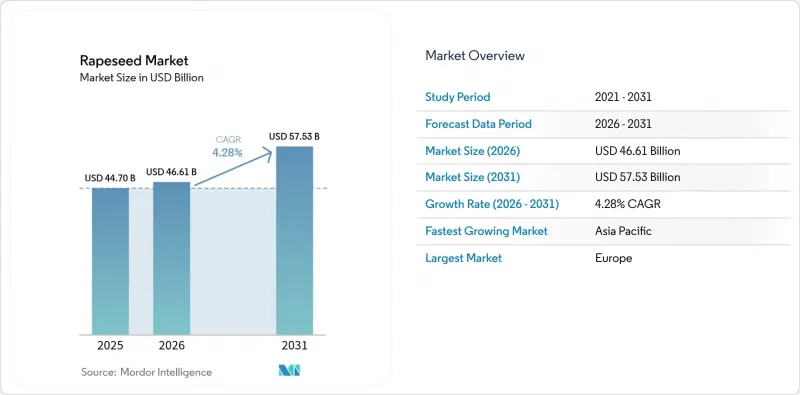
本レポートは、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されています。本調査には、生産分析(数量)、消費分析(金額および数量)、輸出分析(金額および数量)、輸入分析(金額および数量)、ならびに価格動向分析が含まれています。市場予測は、金額(米ドル)および数量(メートルトン)で提示されています。
世界の菜種市場の動向と洞察
バイオ燃料義務化の拡大
バイオ燃料政策の加速が、菜種市場において著しい需要を牽引しています。欧州の「再生可能エネルギー指令III」では、2030年までに輸送用燃料の温室効果ガス排出強度を14.5%削減することが義務付けられており、これにより精製業者は低炭素原料の調達を拡大せざるを得なくなっています。米国では、再生可能ディーゼルプロジェクトにより、2035年までに1日当たり130万バレル相当の生産能力拡大が進められており、その結果、菜種油の輸入量が過去最高を記録しています。インドネシアのB35義務化やブラジルのB15目標の実施により、世界の植物油不足がさらに拡大し、菜種価格を下支えしています。欧州における水素化処理植物油の需要は、2025年に40万メートルトン以上増加すると予測されており、その約半分を菜種油が占めると見込まれています。中国のバイオディーゼルに対するアンチダンピング関税の賦課は、再生可能燃料の要件を満たす上で、菜種油の重要性をさらに高めています。
植物性タンパク質粕の需要増加
菜種粕の消費量は、大豆に代わるタンパク質源として、畜産、水産養殖、および人間向け栄養食品の各分野で増加しています。2024年には、EU27カ国で1,375万メートルトン、中国で1,254万メートルトンが消費され、菜種の利用が世界的に拡大していることが示されています。グルコシノレート除去に関するデンマークの研究開発により、食品原料に適した人間用グレードのタンパク質濃縮物が開発されました。調査によると、菜種タンパク質のアミノ酸組成は大豆と同等の品質を有しており、非反芻動物に対して優れた利点をもたらすことが示されています。発酵プロセスを通じて抗栄養因子が低減されたことで、サケ用飼料において魚粉を25%代替することが可能となり、水産養殖の生産コスト削減につながっています。また、製薬業界による菜種粕からの生物活性ペプチドの抽出は、新たな収益機会を生み出し、市場の成長を後押ししています。
気候変動に起因する害虫・病害の変動
冬の気温が1℃上昇すると、英国の菜種の収量は1ヘクタールあたり113kg減少し、生産者には年間2,161万米ドル(1,600万ポンド)の損失が生じます。冬の気温上昇によりアブラムシの世代数が多くなり、ウイルス感染リスクと農薬費が増加し、その結果、利益率が低下します。調査によると、二酸化炭素濃度の上昇、高温、オゾンの組み合わせにより、対照試験においてオメガ3含有量が45%減少し、油の収量が58%低下することが示されており、将来の気候条件下で品質が低下する可能性があることが示唆されています。スカンジナビアにおいて、従来の分布域を超えてクラブルート病が確認されたことからも明らかなように、病原体の北上が進んでおり、バイオセキュリティ対策の強化が不可欠となっています。生産者は収量を維持するために生物的防除、耐病性品種、精密モニタリングを実施していますが、これらの対策は運営の複雑さとコストを増大させ、ナタネ市場の拡大を制限しています。
地域別分析
2025年、欧州は天候の影響による収量減少により輸入需要が増加しているにもかかわらず、世界の菜種市場において34.85%のシェアを維持しています。フランスでは作付面積が回復し、ドイツでも作付面積が徐々に拡大している一方、春化期間の不足により種子数の減少が続いています。英国では、ノミハネムシの被害により生産量が前年比12%減少しましたが、バイオディーゼルや食用油の生産に向けた需要は堅調に推移しています。ウクライナは物流上の制約があるにもかかわらず、欧州への輸出量を増加させ、オーストラリアが補完的な供給源となったことで、欧州における輸入先の戦略的な多様化が示されました。同地域における水素化処理植物油の生産需要は2025年に40万メートルトン増加し、搾油工場の稼働率と市場の安定性を維持することになります。
アジア太平洋地域は、政策支援と農業技術の向上により、2031年までのCAGRが4.68%と最も高い成長率を維持しています。中国では、700万ヘクタールにわたり高収量ハイブリッド品種を導入することで、国内自給率が14.5ポイント向上し、食用油の輸入費用を削減できる見込みです。インドでは、年率9%のペースで拡大する家禽産業が、飼料用油の消費増加を牽引しています。オーストラリアは、記録的な菜種作付面積の拡大とパース近郊の新たな搾油施設の稼働により、国内のバイオ燃料需要と輸出市場の両方に供給することで、その地位を強化しています。日本は、非遺伝子組み換えの外食産業向け品種を含む特殊用油の生産に注力している一方、韓国は養殖用飼料として菜種粕を輸入しており、地域ごとに多様な市場機会が生まれています。
北米は、支援的な政策と農業上の優位性から恩恵を受けています。米国では2024年に菜種の作付面積が100万ヘクタールに達し、そのうちノースダコタ州が83万ヘクタールを占めました。これは、作物保険の改善と好価格に支えられたものです。カナダの加工業者は2024年に593万メートルトンの菜種を搾油し、249万メートルトンの油と347万メートルトンの油粕を生産し、メキシコ、日本、米国へ輸出しました。カンザス州とサスカチュワン州に新設される加工施設により、搾油能力が150万メートルトン増加し、地域の供給体制が強化される見込みです。南米の市場での存在感は限定的であり、アルゼンチンでは大豆の栽培が主流であるため生産が制限されていますが、ブラジルの南部地域では、冬用菜種の試験栽培を通じて潜在的な可能性が見られています。
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオ燃料の義務化の拡大
- 植物性タンパク質食品への需要の高まり
- 他の油糧作物に比べて有利な価格差
- 高収量・低エルカ酸含有品種の革新
- 持続可能な航空燃料の原料としての菜種油
- 再生型輪作によるカーボンクレジット収入
- 市場抑制要因
- 気候に起因する病害虫の変動
- 他の油糧作物の作付面積との競合
- バイオディーゼルの持続可能性に関する上限
- GMO・閾値・貿易政策の不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- PESTLE分析
第5章 市場規模と成長予測
- 地域別分析(生産分析、消費分析(数量および金額)、輸入分析(数量および金額)、輸出分析(数量および金額)、価格動向分析)別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ロシア
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- ポーランド
- ウクライナ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 南米
- ブラジル
- アルゼンチン
- 中東
- アラブ首長国連邦
- トルコ
- イラン
- アフリカ
- 南アフリカ
- エジプト
- 北米
第6章 競合情勢
- List of Stakeholders
第7章 市場機会と将来の展望
