


無人海洋機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Unmanned Marine Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122403
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、無人海洋機市場の規模は2025年に51億4,000万米ドルと評価され、2026年の55億7,000万米ドルから2031年までに83億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.44%となる見込みです。
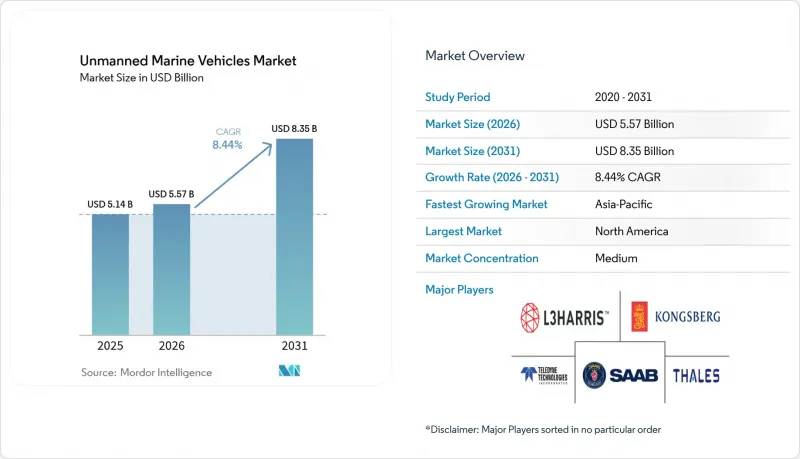
本レポートは、車両タイプ(無人水上艇(USV)および無人潜水艇(UUV))、車両サイズ(マイクロ、小型、その他)、推進方式(ディーゼル、電気、その他)、制御方式(遠隔操作および自律型)、用途(防衛・セキュリティ、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の無人海洋機市場の動向と洞察
ISRおよび対潜戦能力への防衛投資の増加
海上緊張の高まりにより、各国海軍は、係争海域における監視の死角を埋める高度な無人艦隊への資金投入を進めています。米国海軍は2025会計年度に無人システム向けに1億7,730万米ドルを予算計上しており、「リプリケーター(Replicator)」イニシアチブでは自律型水中艇の量産を目指しています。アンデュリル(Anduril)社のロードアイランド州工場では、現在、年間200台以上の「Dive-LD」艇を生産可能です。オーストラリアの「ゴースト・シャーク」やインドのXLUUV入札といった並行するプログラムは、多地域にわたる調達ブームを後押ししています。欧州の連携は、将来の氷下共同作戦の基盤となるフランス海軍グループのドローン実証機に見られます。黒海での戦闘における成功事例は、作戦コンセプトの有効性を裏付け、調達スケジュールを短縮しています。一方、台湾とノルウェーは、地域の脅威要因に対応するため、国産生産を拡大しています。
海洋石油・ガス施設の点検・保守におけるUMVの利用拡大
大手エネルギー企業は現在、有線式ROVと比較して検査費用を最大55%削減できる自律型水中車両(AUV)を導入しています。トタルエナジーズによる遠隔操作ロボットのパイロット運用は、陸上指揮拠点への移行により、沖合での人員を削減する傾向を示しています。AUVは異常検知を加速させ、乾ドック入渠間隔を短縮し、環境負荷を半減させるため、ペルシャ湾のオペレーターや北海の請負業者は、予知保全のためにデジタルツインの導入を進めています。UAEにおける再生可能エネルギー駆動の無人水上船は、脱炭素化の目標と自動化による効率化を融合させています。DNVの「Solitude」のような概念研究では、完全無人化された浮体式LNG設備により、運用コストを20%削減できると想定されています。
多額の設備投資と運用コストの負担
大型無人水上艇の価格は1隻あたり2億5,000万米ドルに達し、米国海軍のXLUUVプログラムだけでも、2025会計年度に2,150万米ドルの予算が計上される見込みです。水素燃料電池式AUVのコンセプトは排出ガスをゼロにしますが、専用の燃料補給体制が必要となり、初期予算を膨らませることになります。Nauticus Robotics社は2023年に5,070万米ドルの損失を計上しており、画期的な水中変形プラットフォームの投資回収期間が長期化している実情を浮き彫りにしています。Blue Water Autonomy社の1,400万米ドルのシードラウンドなどのベンチャー資金調達は、初期段階のイノベーターが最初の収益を得るまでに乗り越えなければならない、険しい資金調達のハードルを浮き彫りにしています。
セグメント分析
2025年、無人水中機(UUV)は無人海洋機市場シェアの53.81%を占め、2031年までの年間平均成長率(CAGR)も11.03%と最高を記録し、同セクターにおける成長と収益の両方の原動力としての役割を確固たるものにしました。需要は、対潜戦能力の強化や深海インフラの点検に起因しており、中国が開発した台風にも耐える「ブルー・ホエール」は、30日間の潜水持続時間というベンチマークを示しています。
水上艇は無人海洋機市場の残りの部分を占めていますが、沿岸監視、対機雷戦、および物流の分野で注目を集めています。米国のハイブリッド艦隊モデルは、持続的な水上哨戒を活用し、秘密裏に活動する水中資産を補完しています。融合の動向として、潜水艦発射型UAVや水上・水中を統合した任務が挙げられ、これらは従来の任務教義を一新しています。
中型艇は、積載量と航続時間のバランスの良さが評価され、2025年の売上高の31.02%を占めましたが、群ロボット技術や障壁のない発射要件に後押しされ、マイクロ艇はCAGR9.86%で急成長しています。コンパクトなノードにより、沿岸地域の網の目のようなカバーが可能となり、同時に消耗リスクを最小限に抑えられます。
モジュール式設計により、規模に依存しないシャーシが実現され、海上でのミッションパックの交換が可能となり、サイズの境界線が曖昧になっています。軟質素材のスラスターや圧電駆動機構により、狭いパイプラインやサンゴ礁の裂け目での機動性が向上しています。キプロスで行われた群れを活かした人工サンゴ礁のモニタリングでは、1ヶ月間にわたる無人展開が実証され、調査船をチャーターすることなく生物多様性に関する知見を拡大しています。
地域別分析
北米は2025年の売上高の32.97%を占めており、その背景には、米国防総省による数十億米ドル規模の艦隊更新計画や、150フィートの「マローダー」ドローンを生産するサロニック社のルイジアナ州造船所など、ベンチャー資本による資金調達を受けたスケールアップ企業があります。カナダの北極圏プログラムや、メキシコのカンペチェ沖深海調査は、需要のさらなる拡大要因となっています。この地域は、成熟した防衛産業基盤、AI人材の豊富さ、そして早期導入者向けの規制サンドボックス制度の恩恵を受けています。
アジア太平洋地域は、中国の艦隊増強、オーストラリアのAUKUS関連の「ゴースト・シャーク」試作機、および海上領域認識を拡大する12隻のXLUUV(超小型無人水上艇)の調達案件などにより、2031年までに10.28%という最も高いCAGRで推移する見込みです。ノルウェーがウクライナでUSV(無人水上機)を共同生産することを決定した事例を含む共同プロジェクトは、より広範なインド太平洋地域全体における技術の拡散が進んでいることを示しています。
欧州は、統合された造船クラスターと一貫した研究開発(R&D)資金を活用し、自律型船舶の試験に関する堅調なパイプラインを維持しています。EUのAI法は、規制の調和に関する先例を確立しており、これが先駆者としての規制上の優位性につながる可能性があります。英国は、機雷探知パッケージ向けにコンスバーグ社の「ヴァンガード」母船の評価を行っており、一方、フランスのナバル・グループは、大口径船体形状に関する欧州大陸の専門知識の中核を担っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ISRおよび対潜戦能力への防衛投資の増加
- 海洋石油・ガス施設の点検および保守におけるUMVの利用拡大
- 海洋学および気候調査における自律型システムの活用拡大
- 洋上再生可能エネルギーの運用・保守におけるUMVの新たな役割
- UMV艦隊によって可能となった、サブスクリプション型の海洋データサービスの普及
- 海洋データ・アズ・ア・サービス(DaaS)のサブスクリプションモデルの登場
- 市場抑制要因
- 多額の設備投資および運営コストの負担
- 規制および分類の枠組みの統一が図られていないこと
- 水中通信ネットワークにおける新たなサイバーセキュリティ上の脆弱性
- コンパクトなUMVプラットフォームにおける航続時間の制限と搭載重量の制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 無人水上機(USV)
- 無人潜水機(UUV)
- 機体サイズ別
- マイクロ
- 小型
- 中型
- 大型
- 推進力別
- ディーゼル
- 電動式
- ハイブリッド
- ソーラー
- 制御タイプ別
- 遠隔操作
- 自律型
- 用途別
- 防衛・セキュリティ
- 対潜戦(ASW)
- 情報・監視・偵察(ISR)
- 対地雷対策
- 商業
- 海洋石油・ガス
- 洋上風力および再生可能エネルギー
- 港湾およびインフラの点検
- 科学研究および探査
- 捜索救助(SAR)
- 防衛・セキュリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Dynamics Mission Systems(General Dynamics Corporation)
- Thales Group
- BAE Systems plc
- Northrop Grumman Corporation
- Textron Inc.
- L3Harris Technologies, Inc.
- Kongsberg Gruppen ASA
- Saab AB
- Teledyne Technologies Incorporated
- ATLAS ELEKTRONIK GmbH
- Exail Technologies SA
- The Boeing Company
- Ocean Aero, Inc.
- SeaRobotics Corporation
- Huntington Ingalls Industries, Inc.
- Fugro N.V.
- Anduril Industries, Inc.
- Cellula Robotics Ltd.
- Sea Machines Robotics Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


