


ラボ向けロボティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Laboratory Robotics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122396
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラボ向けロボティクス市場の規模は2025年に25億米ドルと評価され、2026年の26億4,000万米ドルから2031年までに35億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.76%となる見込みです。
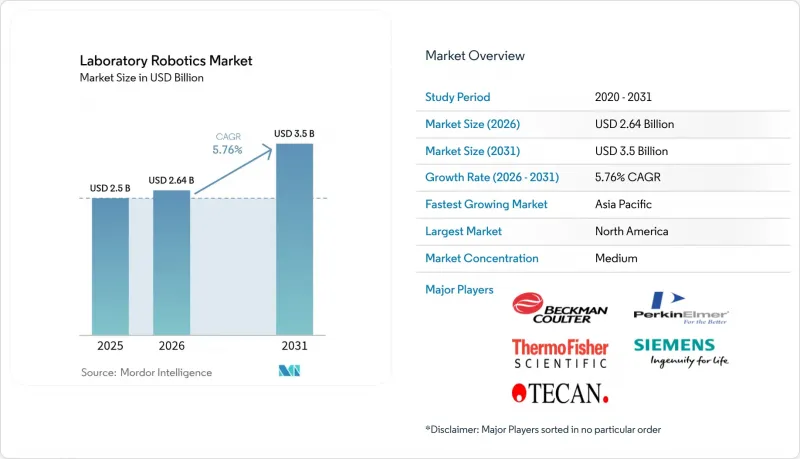
本レポートは、用途(創薬、臨床診断、微生物学、ゲノミクス、プロテオミクス)、エンドユーザー(臨床検査室、研究機関、製薬・バイオテクノロジー企業、CRO)、ロボットタイプ(液体処理、サンプル処理、協働型移動ロボット、完全統合型)、ワークフロー段階(前分析、分析、後分析)、および地域別に分類されています。市場予測(金額、米ドル)。
世界のラボ向けロボティクス市場の動向と洞察
バイオセーフティおよびエラーのないハイスループットスクリーニングへの需要の高まり
現在、バイオリスク低減方針により、BSL-3およびBSL-4施設では、感染性検体への手作業による接触を排除することが求められています。メイヨー・クリニックの自動化ラインでは、年間600万件以上の検査を処理すると同時に、採血量を半減させており、ロボット技術が安全性と検体管理の両方をいかに向上させているかを示しています。統合されたビジョンおよびAIモジュールが、ピペッティングの異常をリアルタイムで検知し、データ完全性監査の要件を満たしています。ベンダー各社は、バッチ間の稼働中に紫外線除染サイクルを追加しており、オペレーターの安全性を損なうことなく24時間体制での運用を可能にしています。これらの機能は、特に参照検査室やワクチン試験センターにおいて、ラボ向けロボティクス市場における着実な需要を支えています。
パンデミック対策プログラムの加速
公衆衛生機関は、需要急増に即座に対応できる自動化を明示的に求める数十億米ドル規模の予算を割り当てています。CEPIおよびBARDAの助成金では、数週間以内に調査段階から大量検査へとスケールアップ可能なプラットフォームが要件として定められています。シェフィールド大学の自律型化学ラボは、閉ループ型のAI・ロボットワークフローにより、ポリマー発見にかかる時間を桁違いに短縮しました。メーカー各社は現在、検査室が短期間でウイルス学、血清学、あるいはワクチン効力試験用に再構成できるモジュラー式カートを設計しています。このように、感染対策への資金提供は、ラボ向けロボティクス市場全体において、柔軟性の高いシステムの発展を後押しする追い風となっています。
ISO 15189準拠の設備における高い資本集約性
ISO 15189:2022では、厳格なバリデーションと文書化が求められています。A2LAは2024年、この新規格に基づく米国初の研究所を認定し、臨床グレードのロボティクスに必要な広範な監査証跡の重要性を浮き彫りにしました。冗長化された電源、クリーンルーム用空調設備、およびセキュアなデータバックボーンの導入により、ライフサイエンス分野の施設設備費用は現在、1平方フィートあたり平均837米ドルとなっています。ラテンアメリカやアフリカの小規模な施設では、購入を先送りすることが多く、これがラボ向けロボティクス市場における短期的な普及を鈍らせています。
セグメント分析
2025年、病院がサンプル処理をハイスループットラインに集約したことから、臨床診断がラボ向けロボティクス市場において40.70%という最大のシェアを占めました。一方、ゲノミクスソリューションは2031年までCAGR11.05%を記録すると予測されており、他のすべての用途を上回る成長が見込まれています。ロボット式液体ハンドラーは、がんや希少疾患のパネルにおける信頼性の高いバリアントコールの前提条件である、均一なライブラリ調製を保証します。微生物学検査室では、病原体の同定を自動化するシステムが導入されており、検査結果の報告時間を3時間未満に短縮することで、抗菌薬適正使用の取り組みを支援しています。創薬プラットフォームでは、イメージングステージとプレートムーバーを統合し、大規模な表現型スクリーニングを実現しています。一方、プロテオミクスワークフローでは、バイオマーカー発見のためにロボットと高分解能質量分析計を組み合わせることで、その活用が拡大しています。
ゲノミクス・ワークフローに関連するラボ向けロボティクス市場の規模は、シーケンシングコストの低下と検査量の増加に歩調を合わせて拡大していくでしょう。音響搬送、環境制御、バーコードによるトレーサビリティを組み合わせたシステムは、現在、各国のゲノムセンターの設備投資候補リストに挙がっています。製薬パイプラインでは、臨床バイオマーカーの検証を加速させるためにこれらの柔軟性の高いロボットに依存しており、ラボ向けロボティクス業界の中でゲノミクス分野が最も急速に発展している分野であることを裏付けています。
2025年には、製薬およびバイオテクノロジー企業がラボ向けロボティクス市場の売上高の38.05%を占めました。これは、研究開発(R&D)支出において、検証済みの閉ループ型プラットフォームが優先されているためです。一方、受託研究機関(CRO)はCAGR9.67%のペースで成長しており、これはスポンサーによるアウトソーシングの動向を反映しています。CROは、クライアントが遠隔でロボットプロトコルを起動できるクラウド制御のラボに投資しており、これによりプロジェクトサイクルが短縮され、社内のリソースを他の業務に振り向けることが可能になります。学術機関は、助成金とベンダーとの提携を組み合わせることで、完全な所有コストを負担することなく、最先端の自動化技術を利用しています。臨床検査室では、人手不足を解消するために自動化が進められており、ロボットを用いて夜間に分析装置への試料投入を行い、患者の検査結果の迅速化を図っています。
臨床試験のデザインが分散型かつ患者中心の形式へと移行する中、CRO各社は、アッセイステーション間でプレートを移動させながら、管理履歴をリアルタイムで記録できる移動型ロボットを導入しています。サービス対価型(Fee-for-Service)モデルにより、設備投資が多数のスポンサーに分散されるため、ラボ向けロボティクス市場は恩恵を受けており、これによりロボットの継続的な増強が促進されています。
地域別分析
北米は、成熟したバイオ医薬品のパイプラインと、FDA準拠の自動化技術の早期導入により、2025年に検査室用ロボティクス市場シェアの40.25%を占めました。病院ネットワークは、スタッフの離職に対処するために支出を加速させており、一方、ボストンやサンディエゴのベンチャー資本による支援を受けたバイオテクノロジー・ハブでは、自己最適化型ディスカバリー・セルが導入されています。NIH(米国国立衛生研究所)傘下の「保健分野先端研究プロジェクト庁(ARPA-H)」による連邦資金は、精密医療研究所向けの購入注文をさらに後押ししています。
アジア太平洋地域は、2031年までCAGR8.18%と予測されており、これは世界最高水準です。中国の「第13次五カ年計画」ではロボット工学の研究開発に4,520万米ドルが割り当てられ、日本の「新ロボット戦略」では4億4,000万米ドルが追加され、韓国はインテリジェントシステムに1億2,800万米ドルを計上しており、これらが国内サプライヤーの成長を後押ししています。製薬メーカーは、ICHおよびPIC/S基準を満たすため、生産ラインと並行して品質管理ラボを拡充しており、これがフレキシブルロボットの需要拡大を牽引しています。集団遺伝学に焦点を当てた学術系メガラボでは、大規模なバイオバンク検体を処理するために、音響ハンドラーや移動型ロボットが導入されています。
欧州では、「ホライズン・欧州」の1億8,350万米ドル規模のロボット工学公募に支えられ、着実な勢いが維持されています。持続可能性に関する法規制により、研究所では圧縮空気の依存度を低減するエネルギー効率の高いロボットへの移行が進んでいます。ドイツの自動化企業は、EU全域にモジュール式ワークセルを輸出しており、域内のサプライチェーンを強化しています。中東およびアフリカでは、医療観光の拠点やワクチンの充填・仕上げ工場が病理検査室や品質管理(QC)ラボの近代化を進めるにつれ、需要は初期段階ながら加速しています。南米では、技術移転プログラムと現地での試薬製造が相まって恩恵を受けていますが、より広範な普及には、融資の確保とエンジニア育成の体制が鍵となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオセーフティおよびエラーのないハイスループットスクリーニングに対する需要の高まり
- パンデミック対策プログラムの加速(例:CEPI、BARDAによる資金提供など)
- 柔軟で小ロットの液体処理を必要とする個別化医療の成長
- AIを搭載した自己最適化型「未来のラボ」セルの導入
- エネルギー効率に優れたコボットを後押しする企業のネットゼロロードマップ
- あまり報じられていないこと:CDMO内へのロボット搭載マイクロファクトリーの統合
- 市場抑制要因
- ISO-15189に準拠した設備には多額の資本が必要となります
- ロボット工学に精通した研究室スタッフの不足
- レガシーLIMSの相互運用性のギャップ
- 報じられていない問題:ネットワーク接続されたラボ用ロボットのサイバーセキュリティ上の脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 創薬
- 臨床診断
- 微生物学ソリューション
- ゲノミクス・ソリューション
- プロテオミクス・ソリューション
- エンドユーザー別
- 臨床検査機関
- 調査・学術機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- ロボットタイプ別
- 液体処理ロボット
- サンプルハンドリング/ プレートムーバー
- 協働型移動型ラボロボット
- 完全統合型トータルラボオートメーションセル
- ワークフローの段階別
- 分析前の検体サンプル調製
- 分析/ アッセイ実行
- 分析後データ管理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- その他のアジア太平洋諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- バーレーン
- アラブ首長国連邦
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Hamilton Company
- Tecan Group Ltd.
- PerkinElmer Inc.
- Beckman Coulter Life Sciences
- Siemens Healthineers AG
- Anton Paar GmbH
- Agilent Technologies Inc.
- Hudson Robotics Inc.
- Peak Analysis and Automation Ltd.
- Qiagen N.V.
- Abbott Laboratories
- Danaher Corporation(Molecular Devices)
- Biosero Inc.
- Roche Diagnostics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


