


エアコンプレッサー:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Air Compressor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 310 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122387
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エアコンプレッサー(空気圧縮機)の市場規模は、2025年に334億5,000万米ドル、2026年に352億1,000万米ドルとなり、2031年までに441億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.61%で成長すると見込まれています。
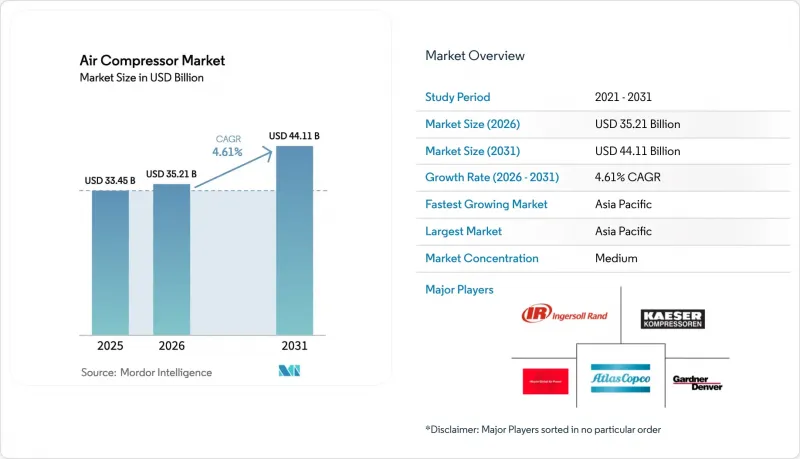
当レポートは、動作原理(容積式、ダイナミック)、技術(油注入式、オイルフリー)、可搬性(据置型、可搬型)、冷却方式(空冷式、水冷式)、定格出力(101~300 kW、500 kW以上、その他)、エンドユーザー産業(製造、石油・ガス、発電、医療、その他)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。
世界のエアコンプレッサー市場の動向と洞察
電化によるオイルフリーコンプレッサーへの需要
製薬、半導体、食品包装業界におけるISO 8573-1の純度基準の厳格化により、仕様が油潤滑式からオイルフリー設計へと移行しており、これにより潤滑油の廃棄コストが抑制され、ライフサイクルにおける炭素排出削減の公約にも沿うものとなっています。コスト重視の改修では、ろ過性能の向上が重視されており、導入ペースに二極化が見られます。バッテリー式電気自動車および水素自動車の生産ラインではクラスゼロの空気が必須とされており、これによりオイルフリー市場の成長率は市場全体のCAGR4.61%を上回る勢いとなっています。OEM各社は、オイルフリーのハードウェアとエネルギー管理ソフトウェアをセットで販売することで、サービス面での顧客の定着を強化しています。
LNGおよび水素インフラにおける設備投資(CAPEX)の急増
2030年までに230 GWを超える電解槽設備容量が世界的に発表されており、1ギガワットごとに、貯蔵、パイプライン、およびアンモニア合成のために大規模な水素圧縮が必要となります。LNG輸出ターミナルも同様に、数メガワット級の遠心式圧縮機システムを発注しています。ハネウェル社がエア・プロダクツ社のLNG設備事業を18億1,000万米ドルで買収したことは、圧縮と液化を統合した事業戦略を強化するものです。高圧水素用の特殊材料は、プロジェクトの立ち上がりには時間がかかりますが、収益性の高いニッチ市場を形成しています。
可変速・オイルフリーシステムの高い初期コスト
可変速およびオイルフリーコンプレッサーは、設備投資コストが25~50%高くなるため、インド、東南アジア、ラテンアメリカの中小企業による購入を妨げています。大規模ユーザーにとってはライフサイクルコストの削減によって初期費用が相殺されますが、資金調達の難しさやリース環境の未整備が普及を遅らせています。部品価格は規模の拡大に伴い低下傾向にありますが、大衆市場への移行は予測期間内には実現しない見込みです。
セグメント分析
LNG、水素、CCUSプロジェクトでは、高い処理能力とオイルフリーという特長が重視されるため、ダイナミックコンプレッサーはエアコンプレッサー市場でのシェアをさらに拡大する見込みです。2025年時点では、エアコンプレッサーの市場規模は依然として容積式設計が主流でしたが、遠心式および軸流式ユニットは2031年までCAGR5.3%を記録しました。300 barを超える圧力、特に水素充填においては、往復式機械が依然として不可欠です。ロータリースクリューと遠心式ステージを組み合わせたハイブリッド構造は、進行中の技術融合を如実に示しています。
変化は地域的にも顕著です。湾岸地域のLNG輸出ターミナルでは多段遠心式トレインが発注される一方、中国の水素統合事業者では、中圧電解槽のバランス・オブ・プラント向けにオイルフリースクリューが好まれています。往復動式コンプレッサーへの需要は、北米のCNGステーションや欧州の産業用ガス分野で根強く続いています。OEM各社は、共通の部品在庫を用いて5 barから350 barまでスケールアップ可能なモジュラープラットフォームを拡大しており、ライフサイクルコストの低減を図っています。
CAGR5.2%で成長しているオイルフリーユニットは、規制や賠償責任の圧力が高まる中、製薬、食品・飲料、半導体分野へと進出しています。一方、オイルフラッド式機器は、初期投資コストが低く、メンテナンスが容易であることから、一般産業分野において依然として空気の大部分を供給しています。
水噴射式スクリューコンプレッサーや磁気軸受などの技術進歩により、ライフサイクルにおける摩擦が低減され、容量は500 kWを超えて拡大しています。台湾や韓国の半導体クリーンルームでは、現在、エアベアリングを備えたオイルフリーの遠心式コンプレッサーが指定されており、一方、欧州の飲料ボトラーでは、下流側のろ過工程を排除するために、水封式スクリューコンプレッサーへの改修が進められています。鉱業や建設業界では、ポストフィルターを用いてオイルミストを許容し続けているため、両技術の共存は今後も続く見込みです。
地域別分析
アジア太平洋は2025年にエアコンプレッサー市場の43.7%を占め、中国の水素インフラ整備とインドのインフラ整備の急速な拡大を背景に、2031年までCAGR5.0%を記録すると予測されています。中国は電解槽の生産能力を年間165 GWに向けて拡大しており、これに伴い遠心式およびスクリュー式コンプレッサーへの膨大な需要が生まれています。一方、インドでは高速道路や地下鉄の建設が、ポータブル型コンプレッサーのレンタル需要を牽引しています。日本と韓国では、半導体や燃料電池車向けに超クリーンなオイルフリーコンプレッサーが重視されており、磁気軸受や炭化ケイ素製VSD駆動装置に割高なコストを支払っています。
北米では、リショアリング、メキシコ湾岸のLNGターミナル、ハイパースケールデータセンターの拡大により据え置き型設備の設置が急増し、2025年の売上高の約4分の1を占める見込みです。セクション45Qの税額控除により、米国中西部でのCCUSプロジェクトが促進され、多段式CO2圧縮機の受注が伸びています。カナダでは、水素戦略の資金を活用して、アルバータ州のオイルサンド事業を低炭素水素へ転換しており、これには高圧往復式コンプレッサーが必要とされています。メキシコへのニアショアリングによる需要流入により、迅速なプラント建設に向けた中型固定式コンプレッサーやディーゼル式ポータブルコンプレッサーの購入が促進されています。
欧州は約20%のシェアを占め、ドイツ、フランス、北欧諸国が主導して、グリーン水素やCCUSのパイロット事業を推進しています。EUのISO 50001調達規則により、可変速ドライブ(VSD)の導入が加速しています。東欧ではEV用バッテリーの生産が集中しており、ギガファクトリーの設計にオイルフリー仕様が組み込まれています。また、同地域では地域暖房ループに接続された水冷式コンプレッサーの導入を先駆けており、プロジェクトのROIを向上させています。
南米、および中東・アフリカは、2025年の支出の約10%を占めました。ブラジルのプレソルト層やアルゼンチンのリチウム鉱山が、大型可搬式コンプレッサーの需要を支えており、一方、カタールやUAEにおけるLNG輸出の拡大に伴い、大型遠心式コンプレッサートレインが指定されています。アフリカでは、電力網の信頼性が低いため、鉱業や建設現場においてディーゼル式可搬型コンプレッサーが引き続き利用されています。IIoTの普及が進んでいないため、これらの地域ではAIを活用したメンテナンスの導入が遅れています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電動化に伴うオイルフリーコンプレッサーの需要
- LNGおよび水素インフラにおける設備投資の急増
- 新型コロナウイルス禍後の北米および欧州における製造業の国内回帰
- 産業用機器に対するエネルギー効率に関する義務的規制
- AIを活用した予知保全モジュールの急速な普及
- 新たに登場した炭素回収用圧縮スキッド
- 市場抑制要因
- 可変速システムおよびオイルフリーシステムの初期コストが高いこと
- 原材料価格(鉄鋼、希土類磁石)の変動
- 新興国における電力網の不安定さが、ディーゼル発電機のレンタル需要を押し上げています
- 高度なローター形状設計におけるOEMの人材不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 動作原理別
- 容積式
- 往復式
- ロータリースクリュー
- ロータリーベーン
- ダイナミック
- 遠心式
- 軸方向
- 容積式
- 技術別
- 油注入法
- オイルフリー
- 可搬性別
- 据置型
- 可搬型
- 冷却方式別
- 空冷式
- 水冷式
- 出力定格別
- 100 kW以下
- 101~300 kW
- 301~500 kW
- 500 kW超
- エンドユーザー産業別
- 製造業
- 石油・ガス
- 発電
- 化学・石油化学
- 鉱業・建設業
- 食品・飲料
- 医療
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Atlas Copco AB
- Ingersoll Rand Inc.
- Hitachi Global Air Power(Sullair)
- Gardner Denver Industries
- Siemens Energy Compressor Business
- Kaeser Kompressoren SE
- Elgi Equipments Ltd
- Kobe Steel(Kobelco Compressors)
- Mitsubishi Heavy Industries Compressor Corp.
- Doosan Portable Power
- Kaishan Compressor Co. Ltd
- BOGE Kompressoren
- Aerzen Maschinenfabrik GmbH
- Quincy Compressor
- Chicago Pneumatic
- Bauer Kompressoren GmbH
- Hanwha Power Systems
- Danfoss Turbocor Compressors
- Sulzer Ltd
- General Electric(GE Aero-Derivatives)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 310 Pages
- 納期
- 2~3営業日


