


高温断熱材:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
High-temperature Insulation Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122383
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高温断熱材の市場規模は、2025年の92億4,000万米ドルから2026年には96億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.52%で推移し、2031年には120億5,000万米ドルに達すると予測されています。
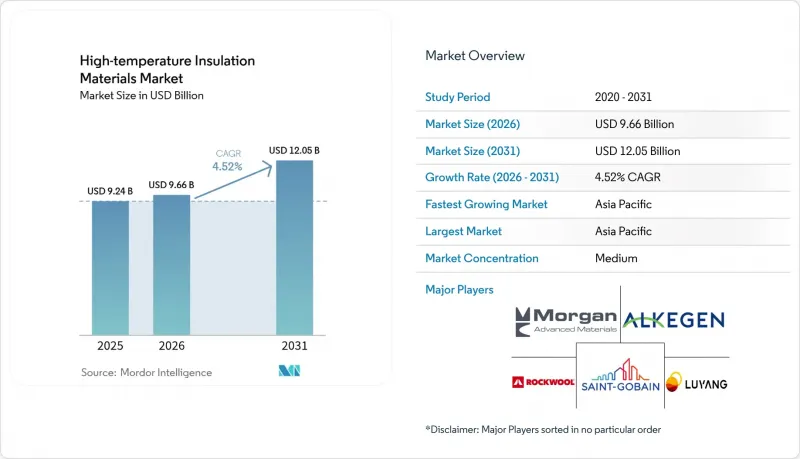
当レポートでは、業界を材料の種類(ガラス繊維、セラミック繊維、ミネラルウール、ポリウレタンフォームなど)、用途(断熱材、産業機械、その他の用途)、エンドユーザー産業(石油化学、建設、運輸など)、および地域(アジア太平洋、北米など)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の耐熱断熱材市場の動向と洞察
エネルギー効率の高い工業用炉に対する需要の急増
工業用炉メーカーは、許容熱損失を引き下げ、空気漏れ率を厳格化した「2024年国際省エネコード」に基づき、より厳しいエネルギー性能基準に直面しています。事業者からは、燃料効率を損なうことなく1,000°Cの使用環境に耐えるセラミック繊維ブランケットや微細多孔質パネルが指定されています。従来のライニングと比較して、エネルギー節約率は通常30%近くに達し、初期投資コストは高いもの、投資回収期間が短縮されています。スマートな熱管理システムと先進的な断熱材を統合することで、予知保全とエネルギー消費の最適化が可能となり、高温断熱材は「インダストリー4.0」の変革戦略において重要な要素としての地位を確立しています。
高温度断熱材を必要とする建築・エネルギー基準の厳格化
2024年の「国際省エネルギー基準(IECC)」の改訂により、商業用建物の外皮に関する要件も厳格化され、連続断熱や熱橋の低減に対する関心が高まっています。欧州連合(EU)の「Fit-for-55」指令では、産業施設において耐熱性と耐火性を兼ね備えたソリューションが求められており、熱性能と防火安全性を併せ持つ材料がますます重視されるようになっています。これにより、ミネラルウールやセラミック繊維システムなどの不燃性素材への需要が拡大しています。建物の所有者は、エネルギーコストの高騰や炭素価格設定メカニズムに直面しており、建物のライフサイクル全体を通じて、高性能断熱材が経済的に魅力的になっています。エネルギー効率に関する規制と防火要件が合流したことで、両方の規制要件を同時に満たすことのできる高温用断熱材にとって、絶好の機会が生まれています。
合成ガラス繊維の職業曝露の限界値
世界中の規制当局は、合成ガラス繊維の職業暴露限界値を厳格化しており、OSHA(米国労働安全衛生局)は、耐火セラミック繊維について1立方センチメートルあたり0.2本の許容暴露限界値を維持しています。英国の健康安全執行局(HSE)は、耐火セラミック繊維をカテゴリー2の発がん性物質に分類しており、COSHH規制に基づく厳格な管理措置が必要とされています。これにより、取り扱いコストが増加し、用途の柔軟性が制限されています。欧州の法規制では、生体残留性の低い代替材がますます重視されるようになっており、コストが高く、耐熱性が若干低いにもかかわらず、アルカリ土類ケイ酸塩繊維の市場シェア拡大を後押ししています。生体溶解性繊維を推奨する動向は、革新的なメーカーに機会をもたらす一方で、従来のセラミック繊維の用途を制限しています。コンプライアンスコストや法的責任への懸念から、性能面で多少のトレードオフがある場合でも、産業ユーザーは代替材料への移行を迫られています。長期的な動向を見ると、規制圧力は今後も続き、生物学的分解性の高い繊維のポートフォリオを充実させている企業に有利な形で、競合情勢が再編されることが予想されます。
セグメント分析
セラミック繊維は、1,260°Cという使用限界温度、低密度、およびブランケット、モジュール、ボードへの適応性により、2025年の売上高の55.63%を占めました。この主導的地位は、鉄鋼、非鉄金属、石油化学などの資産集約型産業に支えられており、これらの産業では、ダウンタイムによるコストが材料価格をはるかに上回っています。アジア太平洋地域での新規生産能力の稼働に伴い、セラミック繊維の高温断熱材市場規模は、安定した一桁台の成長を示すと予想されます。
エアロゲル複合材や微細多孔質パネルなどの他の材料の種類は、CAGR6.01%で、最も急速に成長しているグループです。重量に敏感な最終用途分野では、エアロゲルの0.020 W/m*K(ワット/メートル・ケルビン)未満という熱伝導率と、取り扱いの強度を高める繊維補強との組み合わせが評価されています。規制を背景とした生体残留性の低い化学物質への移行により、特に欧州において、アルカリ土類ケイ酸塩ウールの採用が加速しています。多結晶ウールは1,500°Cを超える特殊な用途に対応しており、一方、真空成形品は、現場での高コストなガン吹き付けや突き固め作業を必要とする複雑な形状に対応しています。高温断熱材業界では、ショット含有量、強度、熱衝撃耐性のバランスを取るため、焼結添加剤や繊維径の改良が続けられています。
地域別分析
アジア太平洋は2025年に47.08%の市場シェアを占め、CAGR5.44%で拡大すると予測されています。中国における鉄鋼、アルミニウム、化学分野での継続的な生産能力の増強が需要を支えている一方、インドの国家インフラ計画や拡大する水素計画が長期的な成長を後押ししています。東南アジア諸国では、同様に耐火ライニングを必要とする石油化学および再生可能エネルギー関連の資産が増加しています。政策立案者はエネルギー効率基準の施行を強化しており、購入動向は低熱伝導率の繊維モジュールやエアロゲルへとシフトしています。
北米は市場規模で第2位を占めています。連邦政府のクリーンエネルギークレジットや州レベルの炭素排出上限により、製油所、液化天然ガス(LNG)ターミナル、パルプ工場における断熱材の改修が経済的に魅力的になっています。同地域における半導体およびバッテリー製造の国内回帰(リショアリング)により、超クリーンな断熱ボードや繊維強化エアロゲルの消費が増加しています。また、産業安全規制の厳格な施行も、アルカリ土類ケイ酸塩ウールの採用を加速させています。
欧州は引き続き技術重視の姿勢を維持しており、厳格な環境規制や炭素国境調整措置を活用して、生分解性の低い材料の普及を推進しています。欧州連合(EU)の「グリーン・ディール」による投資は、断熱と防火機能を兼ね備えた多層ライニングを用いた既存の産業資産の改修を促進しています。集光型太陽熱発電や熱エネルギー貯蔵における革新的なパイロットプロジェクトでは、先進的なセラミックスが採用されており、その応用範囲が拡大しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 省エネ型工業用炉に対する需要の急増
- 高温断熱材を義務付ける、建築・エネルギー基準の厳格化
- アジアの石油化学・金属セクターにおける急速な生産能力の拡大
- グリーン水素用電解槽の普及には、高温用ライニングが必要です
- 軽量で耐久性に優れた断熱材の需要の高まり
- 市場抑制要因
- 合成ガラス繊維の職業曝露の限界値
- アルミナおよびシリカ価格の変動が、コンバーターの利益率を圧迫しています
- 高純度ジルコニア前駆体のサプライチェーンリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 材料の種類別
- ガラス繊維
- セラミック繊維
- ミネラルウール
- アルカリ土類ケイ酸塩(AES)
- ケイ酸アルミニウムウール(ASW)/耐火セラミック繊維(RCF)
- 多結晶ウール/繊維(PCW)
- 長繊維
- 真空成形断熱製品
- ポリウレタンフォーム
- ポリスチレン
- 耐火断熱レンガ(IFB)
- その他の材料の種類(エアロゲルブランケット、微多孔パネルなど)
- 用途別
- 断熱材
- 産業機械
- その他の用途(建築・防火など)
- 最終用途産業別
- 石油化学
- 産業
- 発電
- 運輸
- 電気・電子機器
- 建設
- その他の最終用途産業(金属加工など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Alkegen
- Almatis
- Aspen Aerogels, Inc.
- BNZ Materials, Inc.
- Cabot Corporation
- Carlisle Companies Inc.
- Dyson Technical Ceramics
- Etex Group
- ISOLITE
- Knauf Insulation
- Luyang Energy-saving Materials Co., Ltd.
- M.E. Schupp Industriekeramik Gmbh
- Morgan Advanced Materials
- NUTEC Incorporated
- Pacor Inc.
- Pyrotek
- Rath-Group
- ROCKWOOL A/S
- Saint-Gobain
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


