


ゼロ液体排出(ZLD)システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Zero Liquid Discharge (ZLD) Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122376
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ゼロ液体排出(ZLD)システム市場の規模は、2025年の73億9,000万米ドルから2026年には80億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR8.34%で推移し、2031年には119億6,000万米ドルに達すると予測されています。
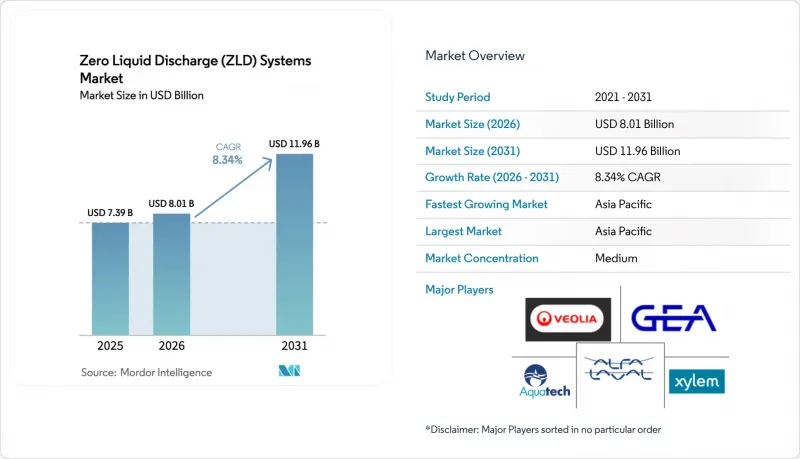
本レポートは、技術別(熱式、膜式)、プロセス段階別(前処理、塩水濃縮、その他)、エンドユーザー産業別(発電、石油・ガス、化学・石油化学、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のゼロ液体排出(ZLD)システム市場の動向と洞察
水ストレス地域における淡水需要の増加
産業用水の取水量は世界の淡水使用量の19%を占めていますが、インダス川、黄河、マレー・ダーリング川などの流域ではその割合が40%を超え、工場が農業や都市と直接競合する状況となっています。各国政府は、取水量の上限設定や取水料の引き上げといった措置を講じており、これにより閉ループシステムの経済的魅力が高まっています。インドの「2023年国家水施策」では、水不足地域にある火力発電所に対し、2030年までにプロセス用水の90%をリサイクルすることを義務付けており、これにより冷却塔のパージ水や排煙脱硫(FGD)のブローダウン水について、暗黙のうちにZLDが義務付けられています。2024年に強化された中国の「長江保護法」は、長江から1km以内の区域における新たな産業排水の排出を禁止しており、これにより化学工業団地では、多段蒸発器と比較して蒸気需要を60%削減できる膜・熱ハイブリッド方式への移行が進んでいます。そのため、塩水濃縮装置と機械式蒸気再圧縮結晶化装置を組み合わせたハイブリッド型ZLD設計は、水不足に悩む省において最も急速に普及しています。これらの構成は、運用コストを削減し、水再利用率を高め、プラントの許可取得を確実にするものであり、アジア太平洋の全体におけるゼロ液体排出(ZLD)システム市場の需要を後押ししています。
半導体グレードの塩水処理・リサイクルの目標
半導体製造工場では、ウエハー1枚あたり2,000~4,000リットルの超純水を消費しており、フッ化物、アンモニア、シリカを豊富に含む高塩分濃度の廃液が発生します。TSMCはすでに新竹と台南の工場においてプロセス用水の92%をリサイクルしており、2028年までに98%を達成するという目標を掲げています。この目標達成には、高度なZLDパイロットプロジェクトが必要となります。韓国では、2025年に半導体排水の総溶解固形物(TDS)濃度を500mg/Lに制限する規制が導入され、新規ファブにおいては事実上、ブライン濃縮が義務付けられることになります。アリゾナ州にあるIntelのオコティロコンプレックスでは、順浸透法による前処理技術の実証に成功しており、これにより逆浸透法のエネルギー消費量を30%削減し、電気料金が0.08米ドル/kWhであっても費用対効果の高いZLDを実現しています。これらの取り組みが相まって、ZLDはファブ建設許可の条件として定着し、地域社会の支持を強め、ハイテク製造拠点におけるZLDシステムの潜在市場を拡大させています。
ZLD構成における高い設備投資額とエネルギー集約度
1,000m3/日のプラントの建設費は800万~1,500万米ドルかかり、消費電力は50~80kWh/m3です。これは、一般的な料金体系では、1m3あたり4~6米ドルの運転コストに相当します。南アフリカのように、電気料金が0.10米ドル/kWhを超え、水道料金が1米ドル/m3を下回る地域では、ZLDの投資回収期間は15年以上にと、規制当局が順守を義務付けない限り、投資の妨げとなります。アルゼンチンの繊維・皮革産業クラスターも同様の経済的課題に直面しており、2024年の産業用水の平均価格は0.80米ドル/m3で、ZLDの損益分岐点を大幅に下回っています。機械式蒸気再圧縮システムやハイブリッド型膜・熱システムは、エネルギー消費を50%削減できますが、初期投資コストの高さとファウリングへの脆弱性により、導入は資金力のあるユーザーに限定されています。その結果、資金調達のハードルが、ゼロ液体排出(ZLD)システム市場の足かせとなっています。
セグメント分析
2025年、熱式ユニットはゼロ液体排出(ZLD)システム市場シェアの63.24%を維持しました。これは、多段式蒸発器が10万mg/Lを超える塩水を、膜のファウリングを起こすことなく処理できるためです。発電所や石油化学コンビナートにおける廃熱の統合は、経済性をさらに向上させ、継続的な需要を支えています。電力コストの上昇や再生可能エネルギーの普及に伴い、膜技術を中心とした包装は2031年までCAGR9.12%で拡大しています。逆浸透(RO)と順浸透(FO)または電気透析を組み合わせることで、わずか30~40kWh/m3のエネルギー消費で塩水を15万mg/Lまで濃縮することができ、これは従来型熱処理方式の半分に相当します。DuPont社の2025年型高除去率ROエレメントは、中国の染色工場におけるパイロット検査で耐用年数を7年に延長し、交換コストを削減するとともに、膜技術への移行を後押ししています。現在、ROと結晶化装置を組み合わせたハイブリッドプラントが新規プロジェクトの入札で主流となっており、平均水処理コストの低減と設計の柔軟性を提供しています。この動向は、電力消費量の多い地域におけるゼロ液体排出(ZLD)システム市場の成長を支えています。
二次的な影響も同様に重要です。膜技術の採用により、蒸気サイクルの複雑さが軽減され、コンテナ型やスキッド搭載型のコンパクトな設置が可能となり、上流の油田における導入が加速しています。ファウリングの予測や洗浄の最適化といったデジタルモニタリング機能を統合したベンダーは、価格を下げることなく製品に差別化を図っており、この戦略により、膜コストが低下しても利益率を守ることができています。これらの要因を総合すると、予測期間において、ゼロリキッドディチャージ(ZLD)システム市場の規模が、膜を主軸とする構成へと、緩やかではあるが有意義な再均衡が進むことが示唆されています。
地域別分析
アジア太平洋は2025年に世界売上高の32.67%を占め、2031年までCAGR9.69%で成長すると予測されています。これは、中国・黄河流域における厳格な流域全体の排水禁止措置や、インドの複数河川にわたる浄化事業に支えられたものです。中国は2025年に規制に準拠していない化学工場23カ所を閉鎖し、これにより山西省と内モンゴル自治区全域で改修工事の受注が相次ぎました。インドが主要河川から10km圏内の施設に対してZLD義務を拡大したことで、4,200カ所以上の工場が影響を受け、国内のEPC受注残高が押し上げられています。日本と韓国は、ファブレベルでの水の再利用に補助金を支給しています。日本は2025年に1億2,000万米ドルを計上し、2030年までに再利用率95%を達成することを目指しており、高純度ZLDモジュールの調達が加速しています。ベトナムにおけるゼロ放流施設への法人税2%ポイント減税など、ASEANの優遇措置により、成長は輸出志向型の産業クラスターにも広がっています。
北米では、シェールガス生産水の再利用や、カリフォルニア州の産業用水80%リサイクル義務化により、大規模な導入実績が維持されています。シェブロン社は2025年にパーミアン盆地の生産水の78%をリサイクルし、ZLDパイロット事業を通じて2028年までに90%を目標としています。カリフォルニア州は2025年に、リサイクル水の要件を製油所や化学プラントにまで拡大し、EPCの受注残高を押し上げています。カナダでは、オイルサンドの尾鉱池においてZLDの検査運用を行い、復元期間の短縮を図っています。メキシコは2024年に産業用水料金を35%引き上げ、これにより醸造所や自動車工場の経済性がクローズドループ回収へと傾いています。堅調な資本市場と成熟したEPC能力が、大陸全体での導入を加速させています。
欧州での普及は、「産業排出指令」と各地の水取水制限に左右されます。ドイツのラインマイン化学工業地帯が改修を主導する一方、フランスでは塩分濃度に応じた変動課税が、内陸部の企業をZLDへと後押ししています。英国は2025年、沿岸部の海水淡水化濃縮液に関する許可基準を厳格化し、海洋生態系を保護するため、希釈またはZLDのいずれかを義務付けました。イタリアは2025年半ば、ポー川流域に12カ所のゼロ排出工業地帯を指定し、繊維・セラミック工場に対してインセンティブを提供しました。南米では、ブラジルのサン・フランシスコ川流域で活動が集中しており、2025年には18の鉱山がライセンス確保のためにZLDを導入しました。中東・アフリカでは、サウジアラビアとアラブ首長国連邦が生産水の規制を通じて需要を牽引している一方、南アフリカの鉱山では、高い電気料金にもかかわらず、酸性鉱山排水の管理のためにZLDが導入されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水ストレス地域における淡水需要の増加
- 半導体グレードの塩水処理・リサイクルの目標
- 中東における上流部門の生産水の再利用に関する義務化
- OECDとBRICS諸国における「ゼロ排水」規制の強化
- 水消費量の多いプロセス産業(繊維、化学、電力)の拡大
- 市場抑制要因
- ZLD構成における高い設備投資額とエネルギー集約度
- 熟練した運用・保守要員の不足
- 水の循環型プロジェクトに対する財政的インセンティブの不足
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 熱式
- 膜式
- プロセス段階別
- 前処理
- 塩水濃縮
- 蒸発・結晶化
- 固形物の処理・処分
- エンドユーザー産業別
- 発電
- 石油・ガス
- 化学・石油化学
- 冶金・鉱業
- 医薬品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- ALFA LAVAL
- Aquarion AG
- Aquatech
- Doosan Corporation
- Dow
- GEA Group Aktiengesellschaft
- H2O GmbH
- Hydranautics(Nitto Groupの子会社)
- Mitsubishi Heavy Industries, Ltd.
- Praj Industries
- SafBon Water Technology
- Saltworks Technologies Inc.
- Siemens
- Thermax Limited
- Toshiba Water Solutions Private Limited
- Veolia Water Solutions & Technologies
- Xylem
第7章 市場機会と将来の展望



