


リリースライナー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Release Liners - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122372
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、リリースライナー市場の規模は2025年に171億3,000万米ドルと評価され、2026年の182億1,000万米ドルから2031年までに247億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.33%となる見込みです。
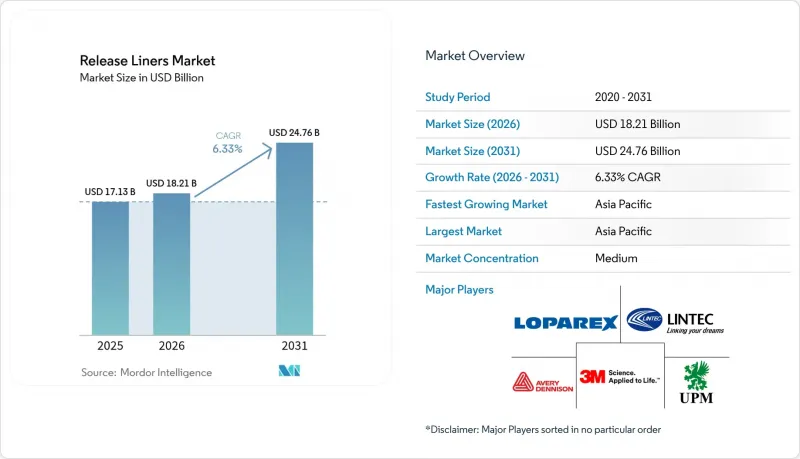
本レポートは、基材(粘土コーティングクラフト紙、フィルムライナーなど)、離型剤(シリコーン、フッ素樹脂など)、用途(ラベル、グラフィックなど)、最終用途産業(食品・飲料、ヘルスケア・医薬品など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の剥離ライナー市場の動向と洞察
食品・飲料業界におけるクリーンラベル包装への需要の高まり
食品・飲料ブランドの所有者は、漂白された基材や溶剤系コーティングを、未漂白のグラシン紙、水性シリコーン、および食品直接接触規制を満たす堆肥化可能な化学物質に置き換えています。リンテックのナチュラルトーンのグラシン紙は、蛍光増白剤を排除しつつグラビア印刷の忠実度を実現する、最小限の加工しか施されていない紙への転換を示す好例です。機能的な性能は現在、油脂や湿気に対するバリア保護にまで及び、接着剤の移行を招くことなく、原材料の透明性を明確に示すことが可能となっています。小売業者がサステナビリティ評価基準を厳格化する中、トレーサビリティを文書化できるコンバーターは、価格プレミアムを獲得しています。PFASフリーシステムへの需要はEUから北米へと広がっており、サプライヤーは、高速塗布でもきれいに剥離するフッ素フリーの代替品を拡大するよう迫られています。2024年に食品・飲料が29.26%のシェアを占める中、素材の段階的なアップグレードは世界の生産量に急速に波及し、サプライヤーの認定基準をさらに厳格化しています。
Eコマースの急成長がラベル需要を加速
クリック&コレクト、定期購入、当日配送といったモデルの普及に伴い、小包の取扱量は増加し続けています。剥離ライナーは、分速150メートルを超える自動印刷・貼付ラインで安定した性能を発揮し、可変データバーコードに対応し、-20℃から40℃までのコールドチェーンにおける温度変動に耐えなければなりません。一貫した剥離力とウェブの平坦性は、ダウンタイムや貼付ミスを最小限に抑え、1パッケージあたりのフルフィルメントコストに直接影響を与えます。高級感のある「アンボックス」体験を求める動向は、現在、オムニチャネルによる食料品やパーソナルケア製品の発送にも広がっており、触感に優れたニスやメタリックなアクセントを施した多層ラベルへの需要を高めています。こうした構造のラベルでは、使用時点までインクの品質を保護するために、精密コーティングが施されたライナーが不可欠です。そのため、剥離ライナー市場では、販売量の増加に加え、ロボットやビジョン検査装置に最適化された高スペックの紙やフィルム基材への価値シフトが見られます。
剥離ライナー廃棄物の処理課題
使用済みのライナーは、シリコーン残留物が標準的なリサイクルを妨げるため、その大部分が埋立処分されています。FINATのCELAB-Europeコンソーシアムは2025年までに75%のリサイクル率達成を目指していますが、その進展は回収物流と、再生繊維に対する最終市場の需要にかかっています。ウェスタン・ミシガン大学が開発した水溶性バリア層により、パルプ化工程でのシリコーン除去が可能ですが、プロセスの改造やベール輸送コストの課題により、商業的な導入は依然として限定されています。サスタナ・グループのウィスコンシン州工場は技術的な実現可能性を示していますが、その地理的なカバー範囲は限られています。拡大生産者責任(EPR)制度が普及するにつれ、加工業者は費用の増加に直面しており、ライナーレスや再利用可能な形式と比較して価格競争力が損なわれています。
セグメント分析
グラシンは2025年のリリースライナー市場規模において36.74%のシェアを維持しており、コスト効率、表面の滑らかさ、およびFDAによる食品接触認可のおかげで、大量生産されるラベルやテープのプログラムを支え続けています。しかし、ブランドオーナーが輸送時の排出量を削減するために低坪量のライナーを指定するようになったため、成長は鈍化しており、平方メートル当たりの需要が増加している分野であっても、総トン数は減少傾向にあります。ポリエチレンコーティングされたクラフト紙は、耐湿性が無コーティング品を上回るため、冷蔵食品や屋外用ラベルの分野でシェアを伸ばしています。BO-PETやBOPP製のフィルムライナーは、セルロース系紙のガラス転移点を上回る温度で硬化するエレクトロニクス、航空宇宙、自動車用ラミネート材の分野で急速に拡大しています。
「その他」カテゴリーに含まれる代替基材が市場を牽引しています。二軸延伸ポリアミド、PTFEコーティングガラス布、マイクロフィブリル化セルロース複合材は、帯電防止・剥離性、260°C以上の熱安定性、再パルプ化性といった多機能性を備えています。その採用は依然としてニッチな分野にとどまっていますが、コンバーターが剥離剤を定着させるためにマルチパスコーティングラインやインラインプラズマ処理を導入しているため、平均販売価格は上昇しています。グラシンサプライヤーは、クリーンラベル包装を目的とした、バリア性を高めたバリエーション(無漂白、メタライズ加工、炭酸カルシウム充填など)でこれに対応しています。こうした段階的な変化により、グラシンは依然として重要な位置を占め続けていますが、最も急成長している分野はエンジニアリングフィルムに譲りつつあります。
2025年の剥離ライナー市場では、シリコーン系製品が80.65%のシェアを占めました。これは、汎用性の高い硬化化学、低い表面エネルギー、そしてベースとなるシロキサンの豊富な供給に支えられています。プラチナ触媒を用いたUV硬化型シリコーンは、硬化時間を短縮し、1,000 m/minという高速コーティングを可能にすることで、価格競争力を維持しています。フッ素樹脂系離型剤の市場規模は小さいもの、CAGR 7.42%で拡大しています。これは、パーフルオロ化鎖が、高温複合材金型や腐食性の強い粘着テープにおいて不可欠な化学的不活性性と極めて低い離型力をもたらすためです。
PFAS化学物質に対する規制の圧力により、市場は二極化が進んでいます。航空宇宙分野向けの従来のフルオロシリコーンは需要を維持している一方、包装および衛生分野では、アクリル系またはポリオレフィン系の剥離ワニスへの移行が進んでいます。Hightower Productsなどのサプライヤーは現在、粘度やアンカー樹脂に応じてカスタマイズされたPFASフリーの配合を販売しており、クリーンな剥離とリサイクル性のバランスを図っています。シリコーンメーカーはこれに対し、光学フィルムや半導体ウェハーへのシロキサンの移行を最小限に抑える、移行制御グレードの製品で対応しています。競争上の優位性は、ppm未満の移行を検証し、顧客による認定プロセスを迅速化するための分析能力にかかっています。
地域別分析
アジア太平洋地域は2025年に42.40%の市場シェアを占めて主導的な地位にあり、同地域のパルプからコーティングに至る垂直統合型のサプライチェーンと、拡大する中産階級の消費に支えられ、2031年までCAGR7.31%で成長すると予測されています。中国は、ECフルフィルメント拠点周辺で包装加工業者が生産能力を拡大しているため、増加分の大半を占めています。一方、日本と韓国は、半導体ファブや電池セル組立向けの高精度ライナーを専門としています。また、再生可能エネルギーに対する政府の支援策により、風力発電用ブレード製造におけるプリプレグライナーの需要も高まっています。
北米では、航空宇宙、医療機器、およびファストフード店の包装分野において、依然として大規模な導入基盤が維持されています。米国は、FDA認可の医療用テープ開発の拠点となっており、ミネソタ州、マサチューセッツ州、カリフォルニア州周辺の産業集積地の恩恵を受けています。カナダは豊富な森林資源を活用し、小売業者のサステナビリティ要件に沿ったFSC認証のグラシン紙やクレイコートクラフト紙の普及を推進しています。メキシコにおけるニアショアリングのブームにより、多国籍企業は自動車や家電製品の工場近くにRFID、ラベル、フィルムコーティング施設を併設するようになっています。エイブリー・デニソンによる1億米ドルの投資は、この勢いを裏付けるものです。
欧州は依然として規制面での先駆者であり、使用済みライナーのリサイクル率を証明できるサプライヤーに報いる循環型経済の目標を推進しています。ドイツは、自動車の軽量化に関連する工業用テープの革新を主導している一方、イタリアとフランスは、小ロットで高仕上げのラベルに高級ライナーが求められる高級品パッケージング市場を活用しています。北欧諸国は、PFASの段階的廃止を義務付け、バイオベースの代替品を推進することで、世界の材料基準に影響を与えています。東欧は、EU単一市場に供給する費用対効果の高い生産回廊としての役割を果たしていますが、地政学的緊張により、原料の物流が時折混乱することもあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品・飲料業界におけるクリーンラベル包装への需要の高まり
- Eコマースの急成長がラベル需要を加速させています
- プレミアム衛生用・医療用テープの普及
- 特殊ライナーを必要とする航空宇宙・風力発電用プリプレグ
- 電気自動車用バッテリーセル電極テープの普及
- 市場抑制要因
- 剥離シートの廃棄処理における課題
- 変動の激しいパルプおよびシリコーンの原材料価格
- ライナーレスラベルシステムへの移行
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 基材別
- グラシン/スーパーカレンダー紙
- ポリエチレン被覆紙
- フィルムライナー
- 粘土コートクラフト紙
- その他(ポリコーティングを施した二軸延伸ポリエチレンテレフタレート(BO-PET)フィルムなど)
- 離型剤別
- シリコーン
- フッ素樹脂
- 非シリコーン系(アクリル系、その他)
- 用途別
- ラベル
- グラフィックス
- テープ
- 医療分野
- 産業
- その他の用途(衛生用品など)
- 最終用途産業別
- 食品・飲料
- 医療・医薬品
- パーソナルケア・コスメ
- 自動車・輸送産業
- 電子機器
- 建築・建設
- その他の最終用途産業(農業など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Ahlstrom
- Avery Dennison Corporation
- Dow
- Eastman Chemical Company
- Elkem ASA
- Felix Schoeller
- Gascogne Group
- Laufenberg GmbH
- LINTEC Corporation
- Loparex
- Mativ Holdings, Inc.
- Mitsubishi Chemical Group Corporation.
- Mondi
- Polyplex
- Sappi Ltd
- SJA Film Technologies Ltd.
- Techlan
- The Griff Network
- UPM
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


