


UV硬化型印刷インク:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
UV Cured Printing Inks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122364
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、UV硬化型印刷インク市場の規模は2025年に17億5,000万米ドルと評価され、2026年の18億8,000万米ドルから2031年までに26億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは7.17%となる見込みです。
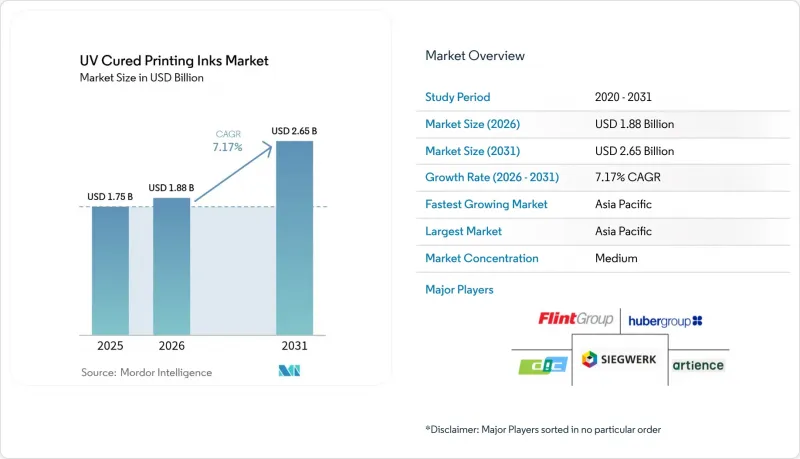
本レポートは、硬化プロセス別(アーク硬化、LED硬化)、インクタイプ別(UVフレキソインク、UVオフセットインク、UV低エネルギー/LEDオフセットインク、その他)、用途別(包装、商業・出版、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のUV硬化型印刷インク市場の動向と洞察
デジタル印刷とインクジェット印刷からの需要拡大
オンデマンド印刷の導入により、出版社は倉庫保管費用を大幅に削減し、迅速な納期への期待に応えることが可能となり、UV硬化インクは、コート紙と非コート紙の基材上で、印刷後の乾燥待ち時間を必要とせずに鮮明な画像を実現します。ブランドがデジタルキャンペーンに触覚的な要素を取り入れるにつれてダイレクトメールの取扱量は回復しており、郵便物の取り扱いにも耐えうる、耐久性があり、擦れに強いUV印刷物への需要が高まっています。研究開発の勢いは、色間の滲みを低減し、光沢の均一性を高める界面活性剤改質インクジェット配合に関するFujifilmの特許にも表れており、この進歩により、高速ピエゾヘッドとのUV互換性が強化されています。ウェブトゥプリントのストアフロントを導入した商業印刷会社では、即時硬化によりジョブの待ち時間が短縮されるため、小ロットのパーソナライズされた印刷案件を取り込んでいます。従来型出版物の発行部数は縮小し続けていますが、可変データや特殊材料への価値のシフトが、UV硬化型印刷インク市場の成長にプラスの牽引力をもたらしています。
包装・ラベル加工業者の拡大
インドネシア、インド、ベトナムでは、地域のFMCG(日用消費財)需要の高まりやグローバルブランドによるサプライチェーンのニアショアリングに伴い、コンバータの生産能力が増加しています。新規の印刷ラインには通常、LED UVまたはハイブリッド硬化方式が採用され、セットアップ時の無駄を削減するとともに、工場のESG基準を満たしています。ミラクロン社のFLEXCEL NXプラットフォームに代表されるフレキソ印刷機のアップグレードにより、コンバータはグラビア印刷のような美観を実現しつつ、UVインク配合に適したより薄い版と少ないインク塗布量を使用できるようになりました。ブランドオーナーのサステナビリティ評価基準では、UV LED硬化による省エネ効果がますます高く評価されるようになり、コンバータ各社に技術の刷新を促しています。食品接触規制への対応と総所有コスト(TCO)の低減という二つのニーズが、包装産業によるUV硬化型印刷インク市場への需要を確固たるものにしています。
従来型商業印刷の衰退
広告主が予算をデジタルプラットフォームにシフトさせるにつれ、新聞や雑誌の発行部数は減少の一途をたどっており、従来型UVオフセットインクの需要を蝕んでいます。包装、ラベル、あるいは付加価値の高い装飾印刷への転換に失敗した商業印刷業者は、印刷機の稼働率低下に直面し、それがインク消費量の直接的な減少につながっています。高利益率の短納期・小ロット印刷が収益の減少を和らげてはいますが、印刷量の減少は続いており、この抑制要因は構造的な逆風となっています。
セグメント分析
LEDシステムは、2025年のUV硬化型印刷インク市場規模の56.14%を占めており、2031年までにCAGR9.13%を記録すると予測されています。これは、エネルギー効率を重視するコンバータの間で、この技術が広く受け入れられていることを示しています。改修設置オプションにより、設備投資のハードルが低くなり、事業者は既存の印刷機プラットフォームを維持しつつ、ダウンタイムを大幅に削減することができます。スタック温度の低下により、薄膜の反りが解消され、より高いニップ圧が可能となるため、1万8,000sphを超える印刷速度でも見当精度を維持できます。これらの特長が相まって、UV硬化型印刷インク市場におけるLEDの主導的地位を支えています。
アークランプによる硬化は、カチオン性光化学反応を誘起するために広帯域スペクトルを必要とする、特定のワイドウェブとスクリーン印刷用途において、依然として一定の地位を維持しています。しかし、25W/cm2に達する最近の高出力LEDダイオードにより、硬化深度における従来型差は縮小しており、ハイブリッドランプハウジングにより、ユーザーはシフトの途中でモードを切り替えることができるため、移行のペースは加速しています。水銀に関する政府の規制が強化されるにつれ、アークランプの経済性はさらに低下し、LEDの優位性をさらに強固なものにすると考えられます。
地域別分析
アジア太平洋は2025年の売上高の48.05%を占め、2031年までにCAGR9.08%で推移すると見込まれています。これは、中国における全国的なGB 4806.14~2023準拠の期限や、食品包装用インク中のトルエンを規制するインドのIS 15495の施行が牽引しています。UFlexなどの現地の主要企業は、メタライズフィルムに接着するポリエステルアクリレートを導入しており、これによりコンバータは1回のプロセスでバリア性と移行性の両方の目標を達成できるようになりました。省エネ設備費用の最大30%を還付する政府のインセンティブにより、新規のグラビアとフレキソ印刷工場におけるLED UVの導入がさらに加速し、UV硬化型印刷インク市場における同地域の牽引力が確固たるものとなっています。
北米は技術力に富んだ基盤を有しており、早期導入企業は早くも2016年にLED装置を採用していました。米国環境保護庁(EPA)の推奨と、「インフレーションリダクション法」のクリーン製造クレジットにより、2024~2025年にかけて数多くの設備更新が資金援助を受けました。ルブリゾール社がオハイオ州で「ソルスパース」超分散剤の生産量を倍増させた事例に代表されるように、樹脂と添加剤の生産能力拡大は、国内のインクメーカーに対する供給の安定性を高めています。
中東・アフリカと南米は、現時点では数量のシェアは小幅にとどまっていますが、輸出先顧客の監査基準に準拠するため、包装加工業者が溶剤系ラインからLEDプラットフォームへ移行していることから、潜在的な成長余地を秘めています。ハイブリッドUV-EBフレキソラインを導入しているブラジルのラベル印刷業者の動向は、マクロ経済情勢が安定すれば導入期間を短縮しうる、新たな技術の飛躍的進展を裏付けています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル印刷とインクジェット印刷からの需要の拡大
- 包装・ラベル加工業者の拡大
- VOC規制・持続可能性規制の強化
- 省エネ型LED UVシステムへの急速な移行
- 食品・医薬品包装における低移行性インクの採用
- 市場抑制要因
- 従来型商業印刷の衰退
- 水性・EB硬化型システムとの競合
- 光開始剤のサプライチェーンの変動(中国による規制強化)
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 硬化プロセス別
- アーク硬化
- LED硬化
- インクタイプ別
- UVフレキソインク
- UVオフセットインク
- UV低エネルギー/LEDオフセットインク(UVオフセットインクを除く)
- UVスクリーン印刷用インク
- その他のUV硬化型印刷インク
- 用途別
- 包装
- 商業・出版
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動き(合併・買収、合弁事業、提携)
- 市場シェア・ランキング分析
- 企業プロファイル
- ALTANA
- APV Engineered Coatings
- artience Co. Ltd.(TOYO INK CO., LTD.)
- Avery Dennison Corporation
- DIC Corporation
- Flint Group
- FUJIFILM Corporation
- Huber Group
- Marabu GmbH & Co. KG
- MIMAKI ENGINEERING CO., LTD.
- Nazdar
- SAKATA INX CORPORATION
- Siegwerk Druckfarben AG & Co. KGaA
- T&K TOKA Corporation
- TOKYO PRINTING INK MFG. CO., LTD.
- Van Son Ink Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日