


黒鉛:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Graphite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122359
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、黒鉛市場の規模は、2025年に57億3,000万米ドル、2026年に63億米ドルとなり、2031年までに101億米ドルに達すると予測されており、2026~2031年にかけてCAGR9.91%で成長すると見込まれています。
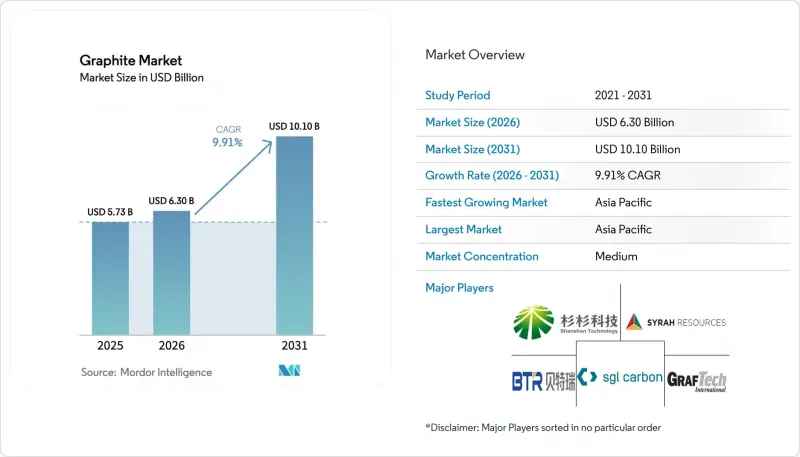
本レポートは、タイプ別(天然黒鉛、合成黒鉛)、用途別(電極、耐火物・鋳造・鋳造所、電池、潤滑剤、その他)、エンドユーザー産業別(冶金、エレクトロニクス、自動車、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)と数量(トン)で提示されています。
世界の黒鉛市場の動向と洞察
リチウムイオン電池ギガファクトリーの建設の急増
新しいギガファクトリーが毎年約150GWhのセル生産能力を拡大するにつれ、電池用黒鉛の需要は、2024年の90万トンから2030年までに270万トンへと3倍に増加する見込みです。BTR New Materialは、CATLとBYDとの契約を確保するため、2025年に年産12万トンの負極材生産能力を増強しました。Vianodeは、1億5,000万ユーロの自己資本を背景に、ノルウェーで年産1万トンの合成黒鉛プラントを稼働させ、中国産以外の供給を求める欧州のバイヤーを対象としています。米国では、Syrah Resourcesのヴィダリア工場が、エネルギー省から2億2,000万米ドルの融資保証を獲得した後、2025年半ばまでに年間1万1,250トンの生産能力に達しました。LFP(リン酸鉄リチウム)系化学組成により負極の充填率が15%向上し、ハイエンド電池におけるシリコン代替のリスクを相殺しています。
電気アーク炉(EAF)による鉄鋼生産能力の拡大
脱炭素化施策により高炉からの転換が進むにつれ、2030年までに電気アーク炉(EAF)用鋼材の黒鉛電極需要は、2024年の85万トンから年間110万トンに増加すると見込まれています。HEG Limitedは、インドのインフラ主導の鉄鋼需要に応えるため、2025会計年度に設備稼働率を72%に引き上げました。Graphite Indiaは、東南アジアと中東の顧客を対象とした、年間2万トンの超高出力電極生産ラインを増設しました。ドイツのSalzgitter AGは、2029年までに年間8,000トンの電極需要を増加させる電気アーク炉への転換を計画しています。超高出力電極は30%の価格プレミアムが設定されていますが、炉のエネルギー使用量を15%削減し、製鉄所の収益性を向上させます。
合成黒鉛の原料であるニードルコークスの供給不足
フィリップス66社は2024年に石油系ニードルコークスの生産から撤退し、年間18万トンの生産能力が失われ、世界の供給が15%逼迫しました。グラフテック社は、低硫黄コークスの調達に苦戦したため、2025年第1四半期の電極出荷量が22%減少しました。2025年上半期、スポット市場の買い手は価格が18%急騰するのを目の当たりにした一方、日本や中国の大手企業は、1トン当たり500米ドルのプレミアムを支払って、コールタールピッチの複数年契約を確保しました。超高出力電極に適したニードルコークスを生産している精製所は世界中でわずか12カ所しかなく、2022年以降、拡大を発表した企業は1社もありませんでした。混合原料を使用すると電極の寿命が10%短縮されるため、高性能炉での採用が制限されています。
セグメント分析
合成黒鉛は、電池用負極材や超高出力電極における純度の優位性により、2025年時点で市場シェアの59.09%を維持しました。一方、天然黒鉛は、耐火物、潤滑剤、膨張黒鉛製品におけるコストの低さを背景に、2031年までCAGR12.29%で拡大すると予測されています。2025年の天然濃縮物の平均価格は1トン当たり800~1,200米ドルであったのに対し、電池用合成黒鉛は1トン当たり4,500~6,500米ドルであり、この価格差はコスト意識の高い購入者を惹きつけています。したがって、合成黒鉛が絶対的な売上高で上回ったとしても、天然黒鉛用途の市場規模は合成黒鉛よりも速いペースで拡大する見込みです。
生産拠点の分布は二極化しています。中国、日本、韓国が依然として合成黒鉛生産能力の78%を占めていますが、北米と欧州では2025年に年間6万トンの生産能力が増強され、供給の安定性が向上しました。天然黒鉛は、モザンビーク、タンザニア、マダガスカル、ブラジルにまたがる地理的な多様性に強みを持っており、これらの国の埋蔵量の合計は1億トンを超えています。エネルギー集約的な黒鉛化プロセスにより、合成黒鉛メーカーは炭素価格リスクにさらされていますが、一方、天然黒鉛の加工には1トンあたり5分の1の電力しか消費されず、再生可能エネルギーを利用した選鉱プラントの恩恵をますます受けています。
地域別分析
アジア太平洋は2025年の売上高の55.72%を占めており、2031年までCAGR11.34%で成長すると予測されています。中国では、CATLとBYDへの供給を目的として、2024~2025年にかけて年間120万トンの新規合成黒鉛生産能力が稼働を開始しました。日本と韓国は半導体用グレードの生産量の65%を占めており、TSMC、Samsung、Intelのファブ用に年間1万2,000トンの超高純度材料を輸出しています。インドの電極メーカーは、国内の電気炉(EAF)製鋼の需要拡大に対応するため、2025会計年度に稼働率を72%に引き上げました。したがって、アジア太平洋の黒鉛市場規模は、鉱山、負極工場、下流のギガファクトリーにまたがる統合されたサプライチェーンによって支えられ続けています。
北米市場シェアは、国内の負極材自給自足を目的とした2025年の12億米ドルの投資に後押しされ、拡大すると予測されています。シラ社のヴィダリア工場は2025年に年間1万1,250トンに達し、2028年までに年間4万トンを目標としています。NOVONIXは、テネシー州に年間3万トンの合成黒鉛製造施設を建設するため、米国エネルギー省から1億5,000万米ドルの助成金を獲得し、同施設は2027年に稼働を開始する予定です。カナダのビセットクリーク鉱山は2024年に操業を再開し、年間2万5,000トンの精鉱を供給しています。また、Teslaがメキシコに建設予定のモンテレー・ギガファクトリーでは、2027年までに年間8,000トンの負極材が必要となる見込みです。フィリップス66が2024年に撤退し、現地の原料供給源が失われたため、ニードルコークの不足が依然として同地域における最大の制約となっています。
欧州では、ノルウェーのヴィアノード(Vianode)工場を筆頭に成長が見込まれます。同社は2025年3月に1億5,000万ユーロを調達し、2030年までに年間生産能力を1万トンから5万トンに拡大する計画です。スウェーデンのタルガ・グループは、欧州投資銀行から1億5,000万ユーロの融資を確保し、ヴィタンギ天然黒鉛プロジェクトを2027年までに年間1万9,500トンに拡大する予定です。水力発電を活用することで、CO2排出量を1kgあたり1.2kgに抑えることを目指しています。ドイツのSGLカーボンとフランスのメルセンは、半導体と航空宇宙用の高機能黒鉛の生産能力を合わせて年間5,000トン増強しました。2026年から段階的に導入されるEUの炭素国境調整メカニズムにより、需要は低排出量の黒鉛や電気炉(EAF)鋼へとシフトしています。北欧のサプライヤーは、安価な再生可能エネルギーと欧州のギガファクトリーへの近接性を活かし、黒鉛市場においてエコフレンドリーニッチ市場を切り拓いています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リチウムイオン電池ギガファクトリーの建設の急増
- 電気アーク炉(EAF)による鉄鋼生産能力の拡大
- 半導体産業における超高純度合成黒鉛の需要の増加
- 中国の輸出許可制度による中国国外への供給投資の加速
- バイオ由来の「グリーン」な合成黒鉛製造プロセスの登場
- 市場抑制要因
- 合成黒鉛の原料であるニードルコークスの供給不足
- 精製ラインにおける厳しい高周波(HF)放出規制
- 電池の負極におけるシリコンへの置換によるkWhあたりの黒鉛使用量の減少
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 天然黒鉛
- 合成黒鉛
- 用途別
- 電極
- 耐火物・鋳造・鋳造所
- 電池
- 潤滑剤
- その他の用途(熱管理材料、摩擦製品・ブレーキライニング、その他)
- エンドユーザー産業別
- 冶金
- エレクトロニクス
- 自動車
- その他の産業(エネルギー、航空宇宙・防衛、その他)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Graphit Kropfmuhl GmbH
- Asbury Carbons
- BTR New Material Group Co., Ltd.
- Fangda Carbon New Material Co., Ltd.
- GrafTech International Ltd.
- Graphit Kropfmuhl GmbH
- Graphite India Limited
- HEG Limited
- Imery
- Mason Resources Inc.
- Mersen
- Nippon Kokuen Group
- Northern Graphite
- POCO
- Resonac Holdings Corporation
- SGL Carbon
- Shanghai Shanshan Technology Co., Ltd.
- Syrah Resources Limited
- Tokai Carbon Co., Ltd.
- Triton Minerals Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日