


血管アクセスデバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vascular Access Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122338
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、血管アクセスデバイス市場の規模は、2025年の62億5,000万米ドルから2026年には66億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.92%で推移し、2031年には93億4,000万米ドルに達すると予測されています。
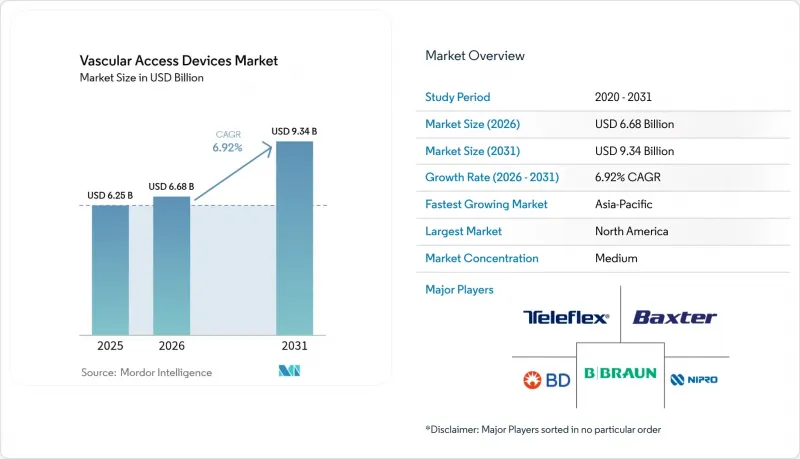
本レポートは、デバイスタイプ(中枢血管アクセスデバイスおよび末梢血管アクセスデバイス)、用途(薬剤投与、輸液・栄養投与など)、エンドユーザー(病院・診療所など)、素材(ポリウレタン、シリコーンなど)、および地域(北米など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の血管アクセスデバイス市場の動向と洞察
慢性疾患の負担増と静脈内療法の需要の高まり
糖尿病や心不全などの慢性疾患により、世界中で長期にわたる静脈内治療の需要が高まっています。現在、在宅点滴療法は年間320万人以上の米国人に利用されており、その支出額は1,100億米ドルを超え、毎年5~7%のペースで増加しています。耐久性に優れたミッドラインカテーテルや長期留置型末梢血管アクセスデバイスは、合併症のリスクを低減し、外来治療の拡大を支えています。Access Vascular社のMIMIXのような親水性生体材料は、故障率を低減し、1,000床規模の病院において年間180万米ドルのコスト削減を実現します。こうした経済的メリットにより、血管アクセスデバイスは単なる消耗品から不可欠なインフラへと位置づけが向上しています。
化学療法の施術数および入院数の増加
個別化がん治療では、刺激性の強い薬剤に耐えつつ、頻繁な採血を可能にする中心静脈カテーテルへの依存度が高まっています。末梢挿入型中心静脈カテーテル(PICC)は、外来治療の柔軟性を高め、治療の遅延や入院期間を短縮します。クロルヘキシジン含浸ドレッシングは、臨床試験において血流感染を52%削減しており、感染抵抗性デバイスに対するプレミアム価格設定の根拠となっています。
カテーテル関連血流感染(CLABSI)
集中治療室(ICU)では、依然としてカテーテル使用日数1,000日あたり4.9件の感染が記録されており、感染が発生するたびに治療費の増加や死亡リスクの増大につながっています。デジタルダッシュボードはCLABSIの発生率を最大73%削減しますが、設備投資が必要となります。クロルヘキシジン含有ドレッシングは、カテーテルのコロニー形成を54%低減します。その結果、病院側は統合的な感染管理策を好むようになり、高度なコーティング技術を持たない汎用製品ベンダーは厳しい状況に追い込まれています。
セグメント分析
2025年、中心静脈カテーテルは血管アクセスデバイスの市場シェアの56.12%を占めました。PICCは依然として腫瘍学および集中治療の現場における主力製品であり、一方、トンネル型カテーテルは1年間にわたる治療を支えています。病院側は、その信頼性の高い血流確保と再挿入頻度の低さを重視していますが、一方で、保険償還の圧力により、感染リスクや留置期間に対する精査が厳しくなっています。
一方、末梢カテーテルはCAGR7.61%で、最も急速に成長しているカテゴリーです。長期留置設計は、標準的な末梢静脈カテーテル(PIVC)とPICCの間のギャップを埋め、中期間の治療におけるコストと合併症発生率を低減します。B. Braun社の「Introcan Safety 2」のようなFDA承認済みデバイスは、留置期間の中央値を5.7日間に延長します。超音波ガイド下での留置は臨床現場での受容が広がっており、抗菌性ポリウレタンを採用した改良型製品により、各社の製品差別化がさらに進んでいます。外来での点滴投与量が増加する中、末梢カテーテル分野の革新技術は、血管アクセスデバイス市場においてさらなる勢いを得る態勢にあります。
薬剤投与は2025年の売上高の39.55%を占め、安全な静脈内薬剤投与の不可欠な役割を浮き彫りにしています。複雑な生物学的製剤、化学療法の併用療法、高浸透圧溶液には、完全性を損なうことなく繰り返しアクセスが可能な堅牢な中心静脈カテーテルやポートが不可欠です。コーティングされたルーメンや耐圧性ハブは標準となり、価格プレミアムを支えています。
精密医療のプロトコルにおいて、バイオマーカーの連続的なサンプリングが求められることから、診断・検査分野はCAGR7.68%で成長すると予測されています。ポイント・オブ・ケア(PoC)機器は検査結果の報告時間を短縮するため、病院では溶血率が低く、採血が容易なカテーテルが好まれるようになっています。マルチルーメン構成やAIによって最適化された形状を統合したメーカーは、ワークフローの効率化を実現し、血管アクセスデバイス市場における競争力を強化しています。
地域別分析
北米は、高度な医療インフラと、感染低減技術を評価する保険制度を背景に、2025年の売上高の39.85%を占めました。BD社は2024年、米国のカテーテル生産拡大のために1,000万米ドル以上を投資し、年間数億ユニットの生産能力を追加することで、国内供給のレジリエンスを強化しました。テルモは、プエルトリコにおける「Angio-Seal」の生産能力拡大に3,000万米ドルを割り当て、同地域における製造需要の高まりを裏付けています。
アジア太平洋地域は、慢性疾患の有病率の上昇と医療費の増加を反映し、2031年までCAGR7.95%を記録すると予測されています。中国における価値重視型調達への移行が価格圧力をもたらしていますが、現地の有力企業は、国内での利益率の圧縮を相殺するため、輸出市場に目を向けています。日本に本社を置くテルモは、同社の「Rika」ミッドクランプ・プラットフォームが現在、同地域内の98施設に導入されており、100施設という節目に近づいていると報告しました。
欧州では、厳格な感染予防対策の義務化とHTA(医療技術評価)の早期導入により、堅調な導入実績を維持しています。一方、中東における医療システムの拡充や南米の経済回復により、特に公的保険が外来点滴治療を支援している地域を中心に、高い成長が見られる地域が生まれています。継続する地政学的摩擦や原材料の供給制約により、各社はマルチハブ型調達モデルの構築を進めており、これにより血管アクセスデバイス市場は、混乱を招くことなく多様な地域需要に対応できるようになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の負担の増大と静脈内療法の需要の高まり
- 化学療法の実施件数および入院件数の増加
- 小児および新生児における血管アクセスの増加
- 超音波ガイド下DIVAソリューションの導入
- 在宅および地域社会における点滴療法の拡大
- 有利な償還政策およびガイドライン
- 市場抑制要因
- カテーテル関連血流感染(CLABSI)
- 厳しい規制当局の監視と製品リコール
- 代替となる長時間作用型薬剤送達経路
- 医療用PUおよびシリコーンの供給制約
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 中心静脈アクセスデバイス
- 末梢挿入型中心静脈カテーテル(PICC)
- 非トンネル型カテーテル
- トンネル型カテーテル
- その他の中枢血管アクセスデバイス
- 末梢血管アクセスデバイス
- 末梢静脈カテーテル(PIVC)
- ミッドラインカテーテル
- その他の末梢血管アクセスデバイス
- 中心静脈アクセスデバイス
- 用途別
- 薬剤投与
- 輸液および栄養補給
- 血液および血液製剤の輸血
- 診断・検査
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他
- 素材別
- ポリウレタン
- シリコーン
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company(BD)
- Teleflex Inc.
- ICU Medical(inc. Smiths Medical)
- B. Braun SE
- Baxter International Inc.
- Fresenius Medical Care AG & Co. KGaA
- Medtronic plc
- Terumo Corp.
- Nipro Medical Corp.
- Siemens Healthineers
- AngioDynamics Inc.
- Cook Medical
- Access Vascular Inc.
- Vygon SA
- Merit Medical Systems
- Delta Med SpA
- Poly Medicure Ltd.
- Argon Medical Devices
- Vyaire Medical
- Sam Medical
第7章 市場機会と将来の展望



