


C反応性タンパク質検査:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
C-reactive Protein Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122335
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のC反応性タンパク質(CRP)検査市場の規模は33億4,000万米ドルと推定されており、2025年の32億6,000万米ドルから拡大し、2031年には37億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは2.34%となる見込みです。
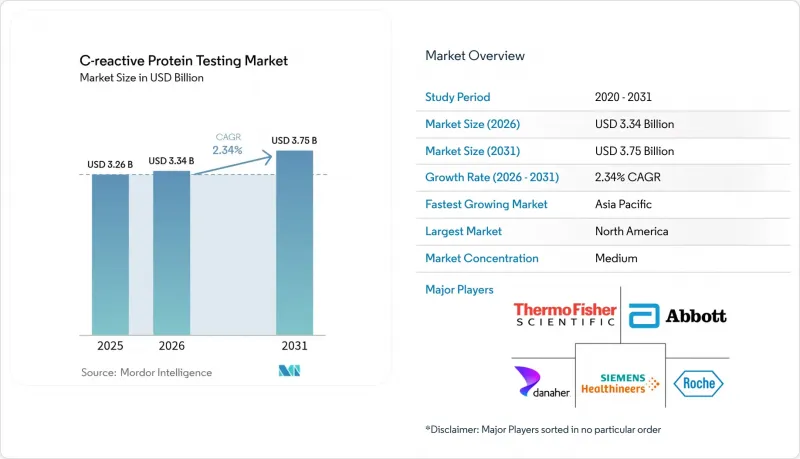
本レポートは、検査法別(酵素免疫測定法(ELISA)、化学発光免疫測定法(CLIA)など)、検出範囲別(高感度CRPおよび従来型CRP)、用途(糖尿病、関節リウマチなど)、エンドユーザー(病院・診療所など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のC反応性タンパク質検査市場の動向と洞察
慢性疾患および炎症性疾患の負担増が、CRP検査の導入を加速させています
慢性炎症性疾患の高い有病率は、医療システムにおけるCRPの活用方法を変革しつつあります。消化器内科医は、生物学的製剤の治療スケジュールを調整するため、CRP値が10 mg/L未満という閾値を用いて、潰瘍性大腸炎の寛解状態を監視するケースが増えています。リウマチ専門医は、疾患修飾薬の投与量を調整するためにCRPの経時的動向を参考にしており、これにより費用のかかる画像検査を削減しています。人口の高齢化に伴い、定期的な検査を必要とする患者層が拡大しており、これにより予測可能な需要が生まれ、急性期医療による検査件数の伸びの鈍化を相殺しています。また、保険者側も、CRPを費用対効果の高い代替マーカーと捉え、患者を高度な画像検査の対象とするか否かを判断する基準として活用することで、医療の質を損なうことなく予算を保全しています。これらの要因が相まって、C反応性タンパク質検査市場の長期的な検査件数を下支えしています。
主要な心血管疾患(CVD)リスクガイドラインで高感度CRPが推奨される
米国心臓協会(AHA)は2025年、hsCRPを心血管・腎臓・代謝健康の枠組みに組み込み、LDL-CやHbA1cと並んでその役割を正式に位置づけました。メディケアの地域別給付決定(L34856)では、脂質低下療法の最適化を目的としてhsCRP検査を行う場合、生涯で最大3回までの検査費用が償還されることになっており、検査機関にとっての収益の基盤が形成されています。ガイドラインによる推奨により、検査依頼の行動が標準化され、医師の躊躇が軽減されるとともに、これまで実用的なバイオマーカーが欠けていた中等度リスクの患者層における検査の普及が拡大しています。そのため、診断機器メーカーは0.1 mg/L単位での高精度な校正を優先し、hsCRP値を治療アルゴリズムに変換する意思決定支援分析機能を統合することで、C反応性タンパク質検査市場におけるプレミアム価格設定を支えています。
循環器分野以外における一般市民および医師の認識不足
広範なエビデンスがあるにもかかわらず、多くの臨床医はCRPの検査依頼を心血管疾患の文脈に限定しています。専門学会では現在、CRPがESRやプロカルシトニンを上回る性能を発揮する状況を明確にする、手引書形式のアルゴリズムを公表しています。認知度が向上するまでは、循環器科以外の分野における需要は潜在的な水準に及ばず、継続的医学教育(CME)のリソースが不足している地域では成長が鈍化するでしょう。
セグメント分析
酵素免疫測定法(ELISA)は、統合医療ネットワーク全体で定着した分析装置と標準化されたプロトコルのおかげで、2025年の売上高の44.92%を占めました。しかし、ラテラルフロー技術の革新により、このセグメントのCAGRは6.96%に上昇し、ELISAの優位性は縮小しています。DNAナノテクノロジーは検出感度を3倍に高め、集中型検査法との精度の差を縮めるとともに、薬局での検査ラインの開拓を可能にしました。化学発光分析装置は、200検体用ラックや試薬の自動装填により人件費を削減できる、高スループットの中核検査室において、依然として重要な役割を果たしています。今後、ELISAベンチトップ型装置は、複数検査項目を組み合わせたメニューと接続機能に注力する一方、迅速検査カセットのサプライヤーは分散型の購入者をターゲットにします。この二極化は、C反応性タンパク質(CRP)検査市場が、大量処理が可能な検査室への統合と、患者のそばで超高速に実施できる利便性の両方を重視しており、中間的な選択肢がほとんど残されていないことを浮き彫りにしています。
即座の結果を求める患者の傾向が強まるにつれ、検査は病院の外へと拡大し続けています。ラテラルフロー検査キットメーカーは現在、電子カルテと同期するデジタルリーダーをバンドルし、主観的なカラーバンドではなく、追跡可能な定量値を提供しています。東南アジアの農村部では、政府の予防接種クリニックが使い捨てカセットを採用し、参照検査室での確認を数日待つことなく、抗生物質の適正使用を指導しています。一方、ELISAベンダー各社は、CRPが3 mg/Lを超えた際にサイトカインパネル検査を自動起動するリフレックス検査アルゴリズムを組み込むことでシェアを守り、中央検査室を炎症検査のワンストップ拠点として位置づけています。この二つの軌道をたどる進化は、C反応性タンパク質(CRP)検査市場が、なぜ診断分野において最も技術的多様性に富んだ分野の一つであり続けているかを浮き彫りにしています。
高感度試薬は2025年の売上高の60.08%を占め、臨床医が予防心臓病学において1 mg/L未満の精度を重視しているため、CAGR6.63%で成長しています。規制当局はより厳格な精度基準を義務付けており、ベンダーはIFCC基準物質にトレーサブルな校正液の標準化を迫られています。従来型の測定範囲の検査は依然として急性期医療のワークフローの中核を成しており、CRPが50 mg/Lを超える肺炎や虫垂炎の診断に用いられています。しかし、保険償還額の差により、検査室は心血管疾患の境界例においてhsCRPを報告するインセンティブをますます強く受けており、これがプレミアム化を後押ししています。そのため、サプライヤーは、0.5 mg/Lにおいて変動係数を3%未満に抑えるべく、測光光学系や試薬の化学組成を再設計しており、これにより価格の上昇が正当化されています。
従来の検査法の伸び悩みは、不必要な細菌スクリーニングを制限する抗生物質適正使用プログラムに起因しています。それでもなお、新興市場では、基本的な臨床ニーズを満たすために低コストの従来のキットに依存しています。分析モードを切り替え可能なデュアルレンジ分析装置は、検査室が購入を統合できるようにすることで、リスクヘッジの役割を果たしています。こうした動向により、両方の層が依然として重要視されていますが、利益率の拡大は高感度技術の革新に集中しており、検出範囲のセグメンテーションがC反応性タンパク質検査市場における競争優位性をどのように形成しているかが示されています。
地域別分析
2025年に北米が売上高シェアの38.40%を占める背景には、保険会社の償還基準が明確であること、および臨床医によるhsCRPへの習熟度が挙げられます。メディケアの「生涯3回」という検査回数制限により、ルーチン的な再検査依頼が減少し、検査機関は初回検査の精度向上とデジタル意思決定支援に注力するよう促されています。クエスト・ダイアグノスティックスによるライフラボスの買収など、サービスプロバイダー間の統合が進むことで購買力が強化され、分析装置の契約はエンドツーエンドの自動化スイートへと向かっています。カナダの各州では、45歳から75歳を対象とした心血管スクリーニングにhsCRPを組み込んでおり、これにより公的検査機関全体でベースラインの検査件数が確保されています。
アジア太平洋地域は、プライマリケアの近代化と感染症分野での応用を原動力として、6.92%という最も高いCAGRを記録しています。中国では、HIV陽性者を対象としたCRPに基づく結核トリアージにおいて、72.23%の感度と77.66%の特異度が達成され、地域の実情に合わせた使用事例が示されました。ベトナムでは、薬局でのパイロット事業により抗生物質の誤用が削減され、CRPのより広範な導入に対する政府の支援が強化されています。日本の健康長寿政策では、代謝スクリーニングプログラムに参加する成人を対象にhsCRP検査への助成が行われており、対象となる顧客基盤が拡大しています。地域のサプライヤーは、国内製造に対する優遇措置を活用して単価を削減し、従来はブランド検査キットの価格が高すぎて導入できなかった地方の診療所にも参入しており、これによりC反応性タンパク質検査市場の規模が拡大しています。
欧州では、厳格な標準化を通じて安定した需要が維持されています。IFCCの臨床検査医学ガイドラインの取り組みにより、加盟国間で校正標準液が統一され、検査室間のばらつきが縮小し、臨床医の信頼が高まっています。英国の国民保健サービス(NHS)は、プライマリケアにおける呼吸器感染症の診療パッケージにCRP検査を追加し、抗生物質の適正使用を支援する検査に対して保険適用を行っています。中東・アフリカおよび南米の新興地域は、合計で一桁台のシェアにとどまりますが、遠隔地を巡回する多項目診断用移動診療車において、mヘルスプログラムがCRP検査を併せて実施している地域では、二桁台の成長率を示しています。このように、各地域は進化するC反応性タンパク質検査市場において独自の特性を示しており、機動性の高い事業者にとって地域に根差したビジネスチャンスが生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および炎症性疾患の負担の増加により、CRP検査の導入が加速しています
- 主要な心血管疾患(CVD)リスクガイドラインにおいて、高感度CRPが推奨されています
- 子宮内膜症の罹患率の上昇と女性の健康検診プログラム
- プライマリケア現場におけるポイント・オブ・ケア(POC)検査の導入が急増
- CRPセンサーのコネクテッドホーム診断プラットフォームへの統合
- ナノ粒子を活用した超高速ELISAマイクロ流体チップが商品化されました
- 市場抑制要因
- 循環器科以外の分野における一般市民および医師の認知度の低さ
- 優れた精度を誇る競合する多項目炎症マーカーパネル
- プラットフォーム間の分析変動性が、経時的な追跡を制限しています
- メディケアの生涯3回までの検査上限が、米国における再検査件数を抑制しています
- ポーターのファイブフォース
第5章 市場規模と成長予測
- アッセイタイプ別
- 酵素免疫測定法(ELISA)
- 化学発光免疫測定法(CLIA)
- 免疫濁度法
- ラテラルフロー免疫測定法
- その他のアッセイタイプ
- 検出範囲別
- 高感度CRP
- 従来のCRP
- 用途別
- 心血管疾患
- 関節リウマチ
- 糖尿病
- 炎症性腸疾患
- がん
- 敗血症および急性感染症
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 参考機関および中央研究所
- ポイント・オブ・ケア環境
- 学術研究機関
- 在宅医療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Danaher Corp(Beckman Coulter)
- F. Hoffmann-La Roche AG
- Siemens Healthineers
- Thermo Fisher Scientific
- Quest Diagnostics
- Randox Laboratories
- Getein Biotech
- HORIBA Ltd
- Boditech Med
- Aidian Oy
- QuidelOrtho
- Sekisui Diagnostics
- Becton Dickinson(BD)
- Bio-Rad Laboratories
- DiaSorin SpA
- Shenzhen Mindray Bio-Medical
- LumiraDx
- ERBA Diagnostics
- Wako Pure Chemical(ELITech)
第7章 市場機会と将来の展望



