


マネージドITインフラストラクチャサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Managed IT Infrastructure Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122333
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージドITインフラストラクチャサービスの市場規模は2025年に1,285億3,000万米ドルと評価され、2026年の1,403億6,000万米ドルから2031年までに2,176億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは9.20%となる見込みです。
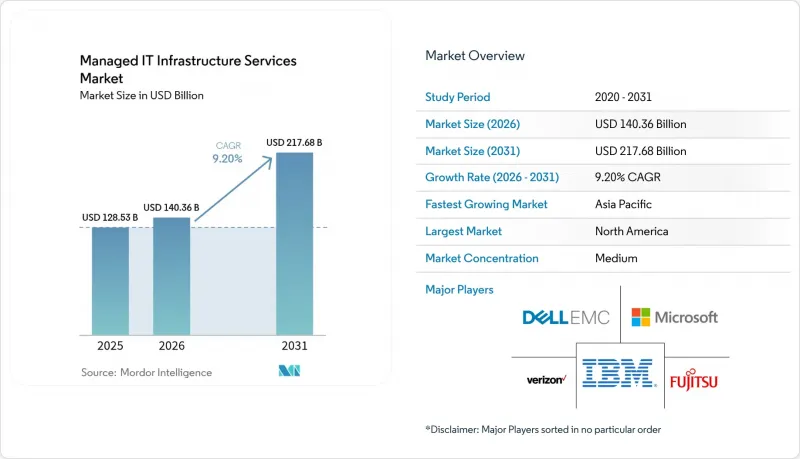
本レポートは、サービスカテゴリー(仮想化、ネットワーク、ストレージ、サーバーなど)、企業規模(中小企業、大企業)、導入モデル(オンプレミス、クラウド、ハイブリッド)、エンドユーザー業界(IT・通信、BFSIなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマネージドITインフラストラクチャサービス市場の動向と洞察
アウトソーシングによるコスト最適化
企業は、人件費の裁定取引に基づく契約を、節約分をイノベーションプログラムに振り向ける成果ベースのパートナーシップへと置き換えています。マネージドサービスベンダーは予測可能な運用コストを提供し、CIOの予算をAIパイロットプロジェクトや製品のデジタル化に充てられるようにしています。CFOによるガバナンスでは、現在、請求書の明細項目ではなく、稼働率、回復力、および体験スコアに基づいてパートナーを評価しています。こうした動向は、マネージドITインフラストラクチャサービス市場が、単なるコスト削減のためのコモディティではなく、価値創造の手段であることを再確認させるものです。
クラウドおよびハイブリッドファーストの変革の波
クラウド移行は、マルチクラウド環境全体にわたるワークロード配置の最適化へと成熟しました。企業は、レイテンシ、データ主権、TCO(総所有コスト)の目標を達成するために、ハイパースケーラー、コロケーション、エッジ環境を組み合わせています。24の追加リージョンで提供が拡大された「Oracle Database@Azure」プログラムは、共同サービスカタログがロックインを軽減し、ポリシーコンプライアンスを実現する方法を如実に示しています。こうした相互に連携したインフラストラクチャを設計・運用できるプロバイダーは、より大規模かつ長期的な契約を獲得し、マネージドITインフラストラクチャサービス市場を牽引しています。
セキュリティとプライバシーに関する懸念
金融サービスや医療分野の取締役会は、脅威への曝露やコンプライアンス体制の観点から、マネージド契約を精査しています。HIPAAでは、ワークロードが病院の敷地外に出る前に、堅牢なビジネスアソシエイト契約、多層的な暗号化、および監査証跡が求められます。デューデリジェンスの長期化は販売サイクルを延ばし、収益化を遅らせる可能性があり、マネージドITインフラストラクチャサービス市場の短期的な成長を抑制する要因となります。
セグメント分析
2025年には、マネージド・ネットワーク・サービスが総収益の33.72%を占め、接続性の最適化が全体的な需要の最大の要因となりました。企業は、ハイブリッドワークや遅延に敏感なSaaSをサポートするため、SD-WANやゼロトラストアーキテクチャの近代化を継続しています。CAGR 11.33%で並行して成長しているエッジオーケストレーションは、工場全体におけるセンサー密度の増加やリアルタイム分析の拡大を反映しています。マネージドITインフラサービス市場では、キャンパス、支店、クラウド、エッジの監視を単一の可観測性スタックに統合するベンダーが評価されています。
ネットワークの近代化は、付加価値の高いクロスセリングの基盤ともなっています。回線やルーターがMSP(マネージドサービスプロバイダー)によるリモート管理の対象となると、SASEゲートウェイ、ファイアウォール・アズ・ア・サービス、AIベースのトラフィック最適化といった関連サービスがそれに続きます。レガシーハードウェアの合理化が進む中、仮想化、ストレージ、サーバー管理への需要は堅調に推移していますが、コモディティ化により利益率は低下傾向にあります。対照的に、マルチクラウドのFinOps、セキュリティ態勢管理、AIワークロードのチューニングを背景に、クラウドインフラ管理は拡大しています。マネージドITインフラサービス市場が成熟するにつれ、これらのレイヤーを統合されたブループリントとしてパッケージ化するプロバイダーは、市場シェアを大幅に拡大することになるでしょう。
大企業は2025年の売上高の60.55%を占めており、これは24時間365日の監視を必要とする複雑なマルチリージョンの環境を反映しています。一方、中小企業は、データセンターの構築を不要にするサブスクリプション価格設定の恩恵を受け、2031年までにCAGR9.28%を記録しています。クラウドマーケットプレースやセルフサービスポータルにより、従業員500名規模の小売企業でも、マネージドファイアウォール、バックアップ、可観測性を数時間以内に立ち上げることを可能にしています。
その結果生じる利用の民主化が、マネージドITインフラサービス市場における新規顧客獲得の成長を後押ししています。MSPにとって、中小企業(SME)の獲得は業務効率の向上につながりますが、ARPU(1顧客あたりの平均収益)はグローバル企業向けよりも低いままであります。したがって、スケールメリットは、SLAの遵守を維持しつつ手動によるチケット処理を最小限に抑える自動化とAIチャットボットにかかっています。消費モデルが進化する中、柔軟な契約期間とモジュール式のバンドルプランは、中小企業との契約獲得において引き続き決定的な要素となるでしょう。
地域別分析
北米は2025年に34.12%の売上シェアを維持しました。これは、ワークロードのアウトソーシングにおける先行者としての成熟度と、成果ベースの契約を後押しする厳格なSLAを反映したものです。米国の多国籍企業は、クラウド移行、AIの共同開発、ゼロトラストの実現を網羅する複数年契約の更新を行っています。カナダの企業は、データレジデンシーを確保するためにハイブリッドプラットフォームを優先しており、メキシコの製造業者は、Automotive-4.0の生産ラインに合わせたマネージド・キャンパス・ネットワークを導入しています。この地域ではベンダー間の競合が激しく、中規模のMSPや通信キャリア傘下の企業間での統合が進んでいます。
アジア太平洋地域は2031年までCAGR10.12%で成長すると予測されており、マネージドITインフラサービス市場において地域別で最も速いペースとなります。中国では、政府主導のデジタル化により、スマートファクトリー・プラットフォームへのマネージドサービス支出が集中しています。日本の企業は、製品イノベーションのサイクルを加速させるためにプライベートクラウド上のAIクラスターを試験的に導入しており、一方、インドの国内スタートアップ企業は、クラウドから直接、従量課金型のマネージドKubernetesクラスターを採用しています。オーストラリア、韓国、およびASEAN-5諸国では、企業がレガシーなデータセンターを飛び越えて、SaaSやマネージドエッジノードに直接移行することで、飛躍的な普及が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アウトソーシングによるコスト最適化
- クラウドおよびハイブリッドファーストの変革の波
- 高度なインフラ運用におけるITスキルの不足
- AIを活用したハイパーオートメーションがMTTRを短縮します(あまり注目されていませんが)
- インダストリー4.0におけるエッジインフラの急増(注目されていない動き)
- グリーンデータセンターの義務化とESGスコアカード(注目されていない動き)
- 市場抑制要因
- セキュリティおよびプライバシーに関する懸念
- ベンダーロックインと統合の複雑さ
- MSPにおける電力・冷却関連の運用コスト(OPEX)の増加(注目されていない要因)
- データ主権/地政学的分断(表立っては語られない)
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービスカテゴリー別
- 仮想化
- ネットワーク
- ストレージ
- サーバー
- クラウドインフラストラクチャ管理
- エッジインフラストラクチャ管理
- 企業規模別
- 中小企業
- 大企業
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー産業別
- IT・通信
- BFSI
- 製造業
- 小売・Eコマース
- 運輸・物流
- ヘルスケア
- エネルギー・ユーティリティ
- 地域分析
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Amazon Web Services, Inc.
- ATandT Inc.
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corp.
- Dell Technologies Inc.
- DXC Technology Company
- Fujitsu Limited
- Google LLC
- HCL Technologies Ltd.
- Hewlett Packard Enterprise Co.
- IBM Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Rackspace Technology, Inc.
- Tata Consultancy Services Ltd.
- Verizon Communications Inc.
- Wipro Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


