


コンテキストアウェアコンピューティング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Context Aware Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122328
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンテキストアウェアコンピューティング市場の規模は、2025年の709億4,000万米ドルから2026年には789億4,000万米ドルへと拡大し、2026~2031年にかけてCAGR11.30%で推移し、2031年には1,346億2,000万米ドルに達すると予測されています。
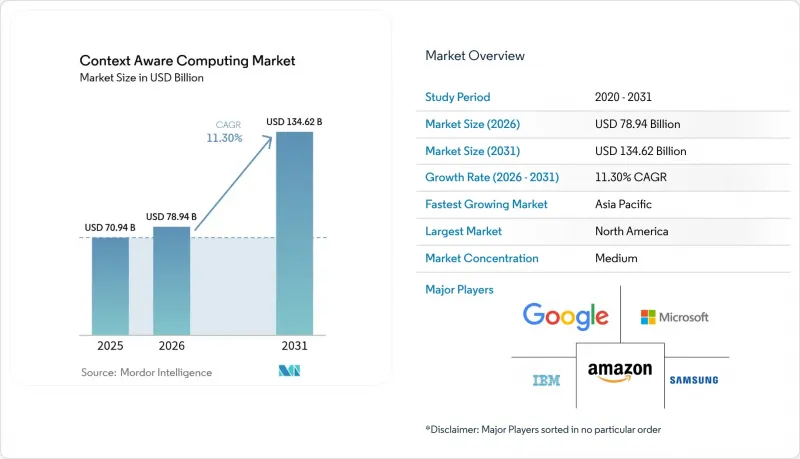
本レポートは、タイプ別(ハードウェア、ソフトウェア)、ベンダー別(デバイスメーカー、モバイルネットワーク事業者、その他)、エンドユーザー産業別(BFSI、家電、その他)、地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場規模と予測は、金額(米ドル)で示されています。
世界のコンテキストアウェアコンピューティング市場の動向と洞察
AIを活用した意図予測によるUXの向上
スマートフォン、自動車、小売店のキオスクに組み込まれた大規模言語モデルや機械学習パイプラインは、現在、ユーザーの目的を予測し、次のアクションを提案したり、タスクを自動完了させたりしています。Apple Intelligenceは、端末内の行動、周囲の状況、メッセージのスタイルを分析し、プロンプトを厳選してワークフローを自動化します。同様のモデルを導入している組織では、直感的で手間のかからない体験が提供されるため、ユーザー定着率が高まっています。各インタラクションがモデルを洗練させ、ネットワーク効果を強化するため、市場規模は急速に拡大しています。AIインフラへの設備投資は急増しており、その一例として、高密度GPUクラスターに焦点を当てたOracleとOpenAIとの300億米ドルの提携が挙げられます。予測精度が向上するにつれ、コンテキストアウェアコンピューティング市場において、消費者はプロアクティブなサービスを基本機能としてますます期待するようになっています。
エッジコンピューティングのコスト低下による普及の加速
高度な3nmと4nmプロセスノードにより、テラオプスあたりのコストが削減され、ワットあたりの性能が向上しました。Qualcommの最新のSnapdragonプラットフォームには、バッテリー駆動デバイス上でマルチモーダルなコンテキスト分析をサポートする専用のNPUが組み込まれており、クラウドへの絶え間ない通信が不要になっています。総所有コストの低減により、スマート小売棚、工場自動化、フィールドサービス用ウェアラブル端末など、中小企業における導入が進んでいます。この対象市場の拡大は、センサやゲートウェイの出荷台数を加速させ、コンテキスト認識コンピューティング産業の需要を後押ししています。
プライバシーを最優先とする規制によるデータ利用の制限
GDPR(一般データ保護規則)に準じた規制では、明示的な同意、データ最小化、消去権が求められており、かつてモバイルアプリで一般的だった無制限のデータ収集を制限しています。企業は現在、規制に準拠するためにフェデレーテッドラーニング、差分プライバシー、オンプレミス推論を追求していますが、これらの技術はモデルの精度を低下させたり、導入を遅らせたりすることがよくあります。「プライバシーバイデザイン」のフレームワークを提供できるベンダーは、信頼性の面で優位性を獲得できますが、一方で、より高いエンジニアリングコストを負担しなければなりません。規制の動向により、一部の企業は慎重な姿勢を崩さず、コンテキスト認識コンピューティング市場の短期的な成長を抑制しています。
セグメント分析
2025年には、推論ワークロードを支えるセンサ、エッジゲートウェイ、スマートウェアラブルの強みにより、ハードウェアが売上高シェアの51.40%を占めました。あらゆるコンテキストによる意思決定は正確なデータ収集から始まるため、動作、生体認証、環境を検知するセンサが最大の項目となっています。ゲートウェイはこれらの入力を集約し、一次分析を実行することで、コンテキストアウェアコンピューティング市場におけるフィードバックループを短縮します。一方、ソフトウェアセグメントは2031年までCAGR12.67%で、ハードウェアの成長を上回るペースを示しています。コンテキスト管理ミドルウェアは、異種混在するデータストリームを統合し、分析エンジンは生の信号を予測的な推奨事項に変換します。プロフェッショナルサービスの売上高は、企業がデータパイプライン、セキュリティ、コンプライアンスの調整を行う際に直面する急峻な学習曲線を反映しています。企業が日常業務を外部委託し、ビジネスロジックに注力するようになるにつれ、マネージドサービスの導入が進んでいます。
現在、ソフトウェアこそがエンドユーザーへの価値創出を決定づけています。ミドルウェアベンダーは、スキーママッピング、ID解決、施策適用を統合し、プラットフォームの選択を戦略的な意思決定に変えています。AI推論ライブラリは、ワークロードをCPU、GPU、NPUのリソースに分割することで、消費電力を最適化します。これらの技術的ブレークスルーにより、開発者は、チップセットごとにコードを書き直すことなく、適応型自動車インフォテインメントのようなきめ細かな体験を構築できるようになります。その結果生じる需要は、上流のセンサとゲートウェイの出荷台数を押し上げ、統合ソリューションにおけるコンテキスト認識コンピューティング市場の規模を拡大させています。
地域別分析
北米は、堅調なベンチャー投資、5Gの早期展開、クラウドの導入に支えられ、2025年には世界の収益の38.70%を占めました。米国の企業は、コンテキストを豊富に取り入れたカスタマージャーニーを展開し、顧客維持率とクロスセル率の向上を図っています。カナダの公共部門におけるデジタル戦略は、プライバシーを重視した導入に対する基礎的な需要をさらに高めています。
アジア太平洋は、2031年までの年間平均成長率(CAGR)14.25%という最も高い成長軌道を記録しています。全国的な5Gの普及、デバイス製造の拠点、大規模なデジタルネイティブ人口が相まって、コンテキスト認識コンピューティング市場を拡大させています。中国の25億7,000万台のIoTエンドポイントは、地元のエコシステム参入企業が利用できるコンテキストデータの豊富さを示しています。スマートシティ、医療、産業の高度化プロジェクトに対する政府の支援策が、導入をさらに加速させています。
欧州では、イノベーションと厳格なプライバシー法への準拠とのバランスを取りながら、各地域特有の優先事項に沿って進展しています。同意管理とデータローカリゼーションを統合したベンダーが、企業用契約を獲得しています。中東では、サウジアラビアのNEOMなどのスマートシティ・メガプロジェクトを活用し、大規模なコンテキストプラットフォームの検査運用が進められています。アフリカでは、レガシーインフラが脆弱な地域において、クラウドネイティブなモバイルサービスが実用的なソリューションを提供するため、飛躍的な発展の可能性が見込まれています。南米では、スマートフォンの着実な普及が世界の需要を補完しており、通信事業者は低遅延のコンテキスト対応アプリをサポートするためにエッジコンピューティングノードの導入を推進しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した意図予測によるUXの向上
- エッジコンピューティングのコスト低下による普及の加速
- 5Gの展開によるリアルタイムのコンテキストデータ取得の実現
- IoTエンドポイントの急増に伴うデータの氾濫
- 自動車インフォテインメントのパーソナライゼーションに対する需要
- 中小企業向けアプリ用のCaaS(Context-as-a-Service)API
- 市場抑制要因
- プライバシーを最優先とする規制によるデータ利用の制限
- レガシーITとの統合の複雑さ
- 文脈推論におけるモデルバイアスのリスク
- ウェアラブル端末のバッテリー駆動時間の短さ
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ハードウェア
- センサー
- エッジゲートウェイ
- スマートウェアラブル
- ソフトウェア
- コンテキスト管理ミドルウェア
- 分析・推論エンジン
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ハードウェア
- ベンダー別
- デバイスメーカー
- モバイルネットワーク事業者
- オンライン・ソーシャルプラットフォーム
- 独立系ソフトウェアベンダー
- エンドユーザー産業別
- BFSI
- 家電
- メディア・エンターテイメント
- 自動車
- ヘルスケア
- 電気通信
- 物流・運輸
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Cisco Systems Inc.
- Google LLC(Alphabet)
- Oracle Corporation
- Amazon Web Services Inc.
- Verizon Communications Inc.
- Samsung Electronics Co. Ltd.
- Intel Corporation
- Apple Inc.
- Qualcomm Inc.
- Ericsson AB
- Huawei Technologies Co. Ltd.
- Bosch Sensortec GmbH(Robert Bosch GmbH)
- Honeywell International Inc.
- SAP SE
- ATandT Inc.
- Telefonica S.A.
- LG Electronics Inc.
- Baidu Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


