


殺生物剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Biocides - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122320
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、殺生物剤市場の規模は2026年に1,978万トンと推定されており、予測期間(2026~2031年)においてCAGR4.68%で拡大し、2031年には2,486万トンに達すると見込まれています。
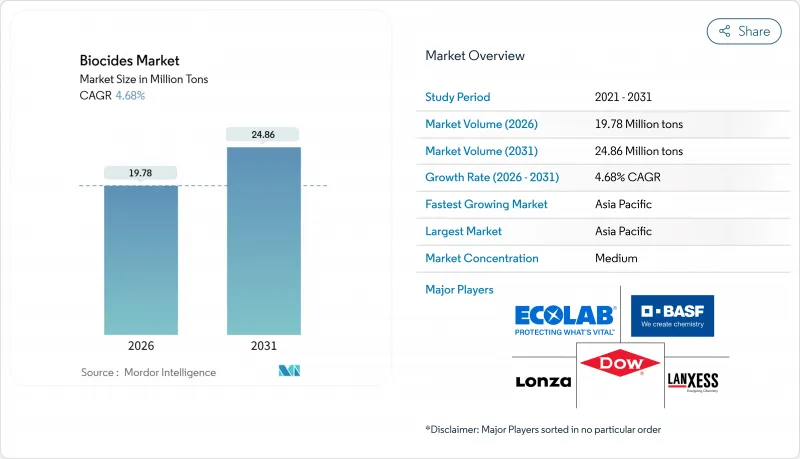
本レポートは、タイプ別(ハロゲン化合物、金属化合物、その他)、用途別(水処理、医薬品・パーソナルケア、木材防腐処理、その他)、作用機序別(酸化性殺生物剤、非酸化性殺生物剤)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)別に分類されています。市場予測は、数量(トン)単位で提示されています。
世界の殺生物剤市場の動向と洞察
世界の水処理需要の増加
二酸化塩素や次亜塩素酸ナトリウムなどの酸化性化学品にとって、自治体と産業用処理施設は依然として最大の単一市場となっています。これは、これらの薬剤が処理リットル当たりのコストを最小限に抑えつつ、確実な微生物制御を実現するためです。2024年に改定された米国「第3段階消毒剤規則」により、許容されるトリハロメタン濃度が引き下げられたことを受け、水道事業者は従来型塩素処理に過酢酸や紫外線酸化を併用するようになっています。中国における沿岸産業用冷却水の「ゼロ放流」義務化により、事業者は塩分濃度や化学的酸素要求量(COD)を抑制する、非酸化型のイソチアゾリノン系処理プログラムへの移行を迫られています。中東全域では、海水淡水化の急速な拡大に伴い、膜のバイオファウリングを最小限に抑え、塩水中の残留塩素を低減できるモノクロラミン系システムが好まれています。インドの「クリーンガンジス川国家ミッション」は、新規排水処理施設用に紫外線と過酢酸を組み合わせたハイブリッド方式への資金提供を行っており、この方式では殺生物剤を単独の処理プロセスではなく、二次的なバリアとして組み込んでいます。これらの動きが相まって、高効能・低用量の酸化剤の適用範囲が拡大し、2031年まで殺生物剤市場の成長軌道が維持される見込みです。
飲食品産業からの需要の拡大
衛生管理責任者は、米国と欧州連合(EU)の間で大きく異なる残留基準の寄せ集めに対処しなければならず、これにより、汎用的な塩素によるすすぎから、高品質な過酢酸または第四級アンモニウム化合物配合剤への移行が加速しています。2025年に発行されたFDAのガイダンスでは、生鮮カット野菜に対し、飲用可能な水によるすすぎを必要とせずに80ppmの過酢酸の使用が許可されており、これにより1ラインあたり推定15%の節水が可能となり、加工業者によるワンステッププロトコルの標準化が促進されています。オランダの乳業協同組合では、第四級アンモニウム系フォームへの切り替え後、CIP(定置洗浄)サイクルが25%短縮されたと報告されており、この改善により処理能力が向上し、蒸気使用量が削減されています。一方、飲料工場では、無菌充填機内の酵母やカビに対して、酸性製品ライン全体で効果を維持する広域スペクトルの殺生物剤が使用されており、BASFの「Preventol」がpH3~7の範囲で成功を収めていることからも、その有効性が明らかです。小売産業からの「クリーンラベル」への圧力により、製剤開発者はソルビン酸やナタマイシンの検査的導入を進めています。しかし、投与量が増加し、適用期間が厳格化されたことで、消費者への訴求力の一部が相殺されています。その結果、有効成分1キログラムあたりの平均販売価格が上昇し、殺生物剤市場において数量がより高価なニッチ市場へシフトした場合でも、収益の押し上げにつながっています。
殺生物剤に関連する環境問題・健康被害
規制当局は環境と毒性に関する審査を強化しており、その結果、承認までのプロセスが長期化したり、特定の有効成分が全面的に禁止されたりしています。欧州化学品庁(ECHA)は2024年にブロノポールとグルタルアルデヒドを「候補リスト」に追加し、より安全な代替案が存在する場合、ユーザーに対し代替評価の実施を義務付けました。米国環境保護庁(EPA)の内分泌かく乱物質スクリーニングでは、2025年にトリクロサンとトリクロカルバンが指摘され、これを受けて消費財メーカーは両成分を段階的に廃止し、18ヶ月以内にパーソナルケア製品における使用量を62%削減することになりました。EUにおける産業排水中のイソチアゾリノン類の水生毒性に関する上限値は現在0.1µg L-1となっており、工場は閉ループ処理へのアップグレードを余儀なくされるか、あるいは排水追加料金を支払う必要があります。カプセル化技術は環境への放出を抑制するのに役立ちますが、生産コストを15~20%押し上げ、汎用製品ラインの利益率を圧迫しています。これらの規制強化が総合的に影響し、予測CAGRを0.8ポイント押し下げるとともに、製品ポートフォリオの刷新が遅れているサプライヤーにとってコンプライアンスリスクを高めています。
セグメント分析
2025年時点で、ハロゲン化合物は世界数量の28.23%を占めており、殺生物剤市場において最も広く使用されている化学品であるという地位を裏付けています。このサブセグメントは、2031年までCAGR5.86%で成長すると予測されており、公益事業や産業ユーザーが、すでに理解しており、大規模に調達可能な塩素系と臭素系システムに依存しているため、殺生物剤市場全体を上回る成長が見込まれます。塩素は、水道水処理プログラムにおいて依然として中心的な役割を果たしています。これは、事業者が化学品を全面的に置き換えるのではなく、pH制御や接触時間の改善を通じて、より厳格な消毒副生成物の基準値を満たすことができるためです。一方、臭素はpHが高い環境下で高い効果を発揮するため、ブローダウンを最小限に抑えなければならないゼロ液体排出型冷却塔において、好まれる選択肢となっています。銅系防腐剤や銀イオン系抗菌剤に代表される金属化合物は、ニッチながらも高付加価値なニーズを満たしています。一方、フェノール系製品は、特有の臭いや表面の変色を回避できる第四級アンモニウム系や過酸化物系に市場シェアを奪われ続けています。欧州連合(EU)におけるイソチアゾリノン類の規制見直しにより、有機硫黄系製品への圧力が強まっていますが、有機酸などの代替セグメントは、完全な殺生物剤登録が免除される「クリーンラベル」抗菌剤に対する食品産業の需要の恩恵を受けています。
ハロゲン系製品もまた、統合されたサプライチェーンから強みを得ています。ダウ(Dow)などのサプライヤーは、原料価格の変動から利益率を守るため、自社所有の塩素・アルカリ設備を運営しています。現場での二酸化塩素発生装置の導入拡大は、ライフサイクルコストと輸送リスクをさらに低減させ、確立されたベンダーにとって顧客維持の基盤となっています。しかし、自治体の水道事業者が、化学品の投与量を削減するために紫外線や高度酸化処理を取り入れた多段階処理への投資を進めるにつれ、ハロゲン系製品の数量には長期的な上限が生じつつあります。2030年代に殺生物剤市場がコスト面と規制面での変化を吸収していく中で、ハロゲン系製品をバイオベースやカプセル化された代替品で補完するサプライヤーは、収益を守ることができると考えられます。
地域別分析
アジア太平洋は、2025年の数量のうち35.32%を占め、2031年までCAGR5.22%と最も高い伸びを示しており、これは活発なインフラ投資と、より厳格な水質規制を反映したものです。中国における冷却水のゼロ排出義務化により、石油化学と金属プラントは閉ループシステムへの移行を余儀なくされており、微生物による腐食を抑制するために殺生物剤の継続的な投与が必要となっています。インドの「Jal Jeevan Mission」(農村部の全世帯への水道接続を目指す事業)では、物流の簡素化を図るため、次亜塩素酸ナトリウム粉末を使用する数百万基の小型投与ステーションが導入されています。日本では、冷却塔ループにおけるレジオネラ菌のモニタリングが強化され、人口密度の高い建物においてシステムを排水することなく導入可能な非酸化性溶液に対する国内需要が高まっています。東南アジアの製造拠点は、輸出認証を確保するためにEPAまたはEUの基準に準拠した殺生物剤の使用を義務付けており、これを受けてBASFは、地域への供給体制を強化するため、南京に年間4万トンの生産能力を増強しました。
北米と欧州を合わせると世界消費量の半分を占めますが、市場が成熟しており、規制上の制約により数量の拡大よりも製品再配合が優先されるため、成長は緩やかです。米国は2024年に「セイファー・チョイス(Safer Choice)」基準を改定し、18タイプの有効成分を禁止または制限したことで、サプライヤーに対し、価格は高いもの使用量が少ないバイオベース代替品への移行を促しています。カナダの受粉媒介生物の安全性を評価する再評価プログラムにより、一般的に使用されているいくつかの有効成分の承認更新が遅れており、供給の不確実性が高まっています。欧州の集中化された「EU認可」プロセスでは、承認までの期間が3年に及ぶようになり、この負担は、強力な規制対応チームを擁する多国籍企業に有利に働いています。EU域内の需要は、自動車用塗料、医薬品、都市用水の需要に牽引され、ドイツ、英国、フランスに集中しています。
南米、中東・アフリカでは、各国政府が水エネルギーインフラを拡充していることから、需要が大幅に増加しています。ブラジルでは現在、飲料水における塩素の代替として二酸化塩素と過酢酸の使用が許可されており、現場での生成装置の導入への道が開かれています。アルゼンチンの産業では、より厳格な排出規制に準拠するため冷却システムの更新が進んでおり、非酸化型製品の売上を後押ししています。サウジアラビアの「ビジョン2030」による海水淡水化施設の拡大計画では、膜のバイオファウリングを抑制するためにモノクロラミンが求められており、これは酸化剤メーカーにとって重要な新たな販路となります。ナイジェリアとエジプトは、WHO基準に準拠した塩素処理設備の導入に用、アフリカ開発銀行からの助成金を確保しており、サハラ以南のアフリカにおける数量の将来的な増加を示唆しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の水処理需要の増加
- 飲食品産業からの需要の拡大
- 健康と衛生に対する意識の高まり
- 塗料・コーティング産業における需要の増加
- より安全な代替品に対する規制面での支援
- 市場抑制要因
- 殺生物剤に関連する環境問題・健康被害
- 原料価格の変動
- 高い研究開発コスト
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- ハロゲン化合物
- 金属化合物
- 有機硫黄化合物
- 有機酸
- フェノール系化合物
- その他タイプ(第四級アンモニウム化合物)
- 用途別
- 水処理
- 医薬品・パーソナルケア
- 木材防腐処理
- 飲食品
- 塗料・コーティング
- その他の用途(石油・ガス、農業、消毒剤・衛生管理)
- 作用機序別
- 酸化性殺生物剤
- 非酸化性殺生物剤
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ロシア
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Albemarle Corporation
- Arxada
- Baker Hughes Company
- BASF SE
- Dow
- Ecolab
- IRO Group Inc.
- Italmatch AWS
- Kemipex
- Kemira
- LANXESS
- Lonza
- Merck KGaA
- Nouryon
- Solvay
- Stepan Company
- The Lubrizol Corporation
- Thor Group Ltd.
- Valtris Specialty Chemicals
- Veolia
- Vink Chemicals GmbH & Co. KG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


