


熱可塑性加硫ゴム(TPV):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Thermoplastic Vulcanizate (TPV) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122315
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、熱可塑性加硫ゴム(TPV)の市場規模は、2025年の478.22キロトン、2026年の503.66キロトンから、2031年までに652.67キロトンへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は5.32%となる見込みです。
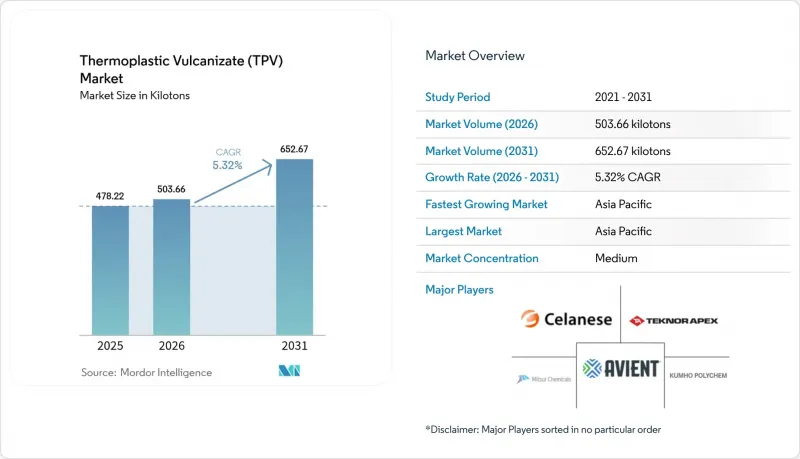
本レポートは、製品タイプ別(標準EPDM/PP TPV、高性能・耐熱性TPV、その他)、用途別(シーリングシステム・ウェザーストリップ、内装・外装トリム、エンジンルーム内の部品、その他)、エンドユーザー産業別(自動車、建築・建設、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界の熱可塑性加硫ゴム(TPV)市場の動向と洞察
世界の自動車メーカーからの軽量化需要の高まり
自動車の軽量化目標は、主要な金属構造からエラストマー部品へと波及しており、これにより、TPVは部品の再設計を必要とせずに、ドアシールやガラスランチャネルにおいて、熱硬化性ゴムに比べて20%~24%の質量削減効果をもたらします。車両総重量を10%削減するごとに、バッテリー式電気自動車の航続距離は約6%~8%向上します。これは、欧州連合(EU)が2027年に設定した車両群のCO2排出量上限(93.6g/km)を満たすために、OEM各社が活用すべき効率化の手段です。BYDやNIOなどの中国自動車メーカーは、すでに大量生産されるEVモデルに多材料TPVシールを採用しており、一方、ティア1サプライヤーのクーパー・スタンダードと豊田合成は、15%以上の複合成長目標を達成するため、2025年に武漢と天津のTPV押出ラインを拡大しました。北米では導入のペースは依然として緩やかですが、フォードはバッテリーパックの重量増を相殺するため、2025年モデルのF-150ライトニングにTPV製ベルトラインシールを後付けしました。
家電用TPV製ソフトタッチ部品の需要急増
スマートフォン、タブレット、ウェアラブル機器のOEM各社は、ポリカーボネートやABS製の筐体に対して、ショアA 60~80のTPVオーバーモールドを指定しており、これにより二次塗装を省略できるほか、シリコンエラストマーと比較して12%~15%のスクラップ削減効果を得ています。SamsungやXiaomiに製品を供給するベトナムと韓国の成形メーカーは、高い屈曲疲労耐性が求められる折りたたみ式スマートフォンのヒンジカバーやスマートウォッチのバンドに支えられ、2025年にTPVの出荷量が前年比18%増加しました。高級電子機器製品ラインでは再生可能原料を含むTPVへの移行が進んでいますが、コスト重視の契約では依然として化石由来のグレードが好まれており、25%以上の価格差が生じています。規制による圧力は最小限ですが、サプライチェーン全体でのISO 14001の自主的な導入により、リサイクル可能な熱可塑性プラスチックへの選好が強まっています。
プロピレンとEPDM原料価格の変動
予期せぬクラッカーの停止やナフサ価格の変動により、2025年4月にはプロピレンのスポット価格が1トンあたり1,120米ドルまで上昇しましたが、年後半には落ち着きました。一方、欧州のEPDM契約価格は、主要メーカーによる生産能力の削減を受けて、前四半期比で12%急騰しました。TPVコンパウンダーは通常、下流価格を12~24ヶ月間固定しているため、原料価格の急騰により粗利益率は最大300ベーシスポイント圧縮されました。この圧力はアジア太平洋で最も深刻であり、同地域ではプロピレン誘導体がTPVの製造コストの60%近くを占めています。
セグメント分析
バイオベースグレードは、2031年までCAGR6.82%という最も高い伸び率で成長すると予測されています。クラレは2024年に再生可能原料含有率80%の「SEPTON BIO」を商品化し、2026年モデルのトヨタ車用内装トリム契約を獲得しました。標準EPDM/PPコンパウンドは、2025年の生産量の45.15%を占め、依然として主流となっています。これは、その単位コストが1kgあたり2.80~3.20米ドルであり、再生可能原料を使用した代替品よりも最大30%も安いためです。高性能耐熱TPVは、エンジンルーム内のホースやターボチャージャーダクトといった重要な用途を獲得しており、過酸化物架橋プロセスがより複雑であるにもかかわらず、プレミアム価格を維持しています。再生原料含有グレードは原料の入手状況に依存しており、北米では使用済みエラストマーの5%以下しか機械的リサイクルの流れに戻らないため、コンパウンダーはより高価な産業廃棄物に頼らざるを得ません。
標準EPDM/PPグレードは、1kgあたり約3kgのCO2換算に相当する化石由来のカーボンフットプリントを有しており、欧州の企業持続可能性報告指令(CSRD)別、厳格化が進むスコープ3排出量監査のリスクにOEM各社をさらしています。バイオベース代替品は、20%~35%のコストプレミアムがあるにもかかわらず、目に見える内装トリムでのシェアを拡大しています。これは、再生可能炭素の開示が、高い材料費を相殺するブランディング価値をもたらすためです。高性能な過酸化物加硫グレードは、バッテリーパックやターボチャージャー付きエンジンへの応用を可能にしますが、再加工性の低下によりリサイクル性が制限され、循環型経済の主張を損なうことになります。再生原料を含むTPVについては、シュレッダー残渣の選別が改善されるまで、生産能力の制約が続く見込みです。
地域別分析
アジア太平洋は、2025年のTPV生産量の45.78%を占めており、2031年まで年率6.18%の成長が見込まれています。中国は2024年に550万台の自動車を海外に輸出し、この30%の増加を受けて、浙江仙通ゴム(Zhejiang Xiantong Rubber)などの国内コンパウンダーは、TPVの公称生産能力を年間約20%ずつ拡大しています。現在、世界第3位の自動車生産国であるインドでは、高まる燃費目標を達成するため、二輪車やコンパクトカーにTPVを採用しています。一方、日本と韓国のサプライヤーである三井化学やクムホ・ポリケムは、トヨタ、Hyundai、キアのEVプラットフォーム用に耐熱グレードの供給を継続しています。
2025年には、北米が市場の需要の大部分を占めました。米国のピックアップトラックプラットフォームは依然として耐久性を重視していますが、フォードやGeneral Motorsが、バッテリーの重量を相殺するために電動トラックにシールを組み込んでいることから、TPVの採用は徐々に増加しています。メキシコの410万台の組立拠点は、テクノール・アペックスのマタモロス工場から現地のTPVを調達しており、これにより地域のコンバータはサプライチェーンの回復力を確保しています。欧州市場の成長は、EUの持続可能性指令に基づき、バイオベースと再生材料の採用が牽引しています。ドイツ、フランス、イタリアが同地域のTPV需要の60%を占めており、Volkswagen、Stellantis、BMWがスコープ3排出量の監査を強化しています。
南米市場はブラジルを中核としており、フィアットやVolkswagenはコンパクトモデルにTPV製のウェザーストリップを採用しています。中東・アフリカでは、サウジアラビアやアラブ首長国連邦の組立工場が輸入キットとともにTPV部品を輸入していることから、全体として成長の兆しが見られます。これらの地域では、再生材料含有率の義務化やEPR(生産者責任延伸)制度が整備されていないため、再生可能材料や再生材料を使用したグレードの採用は遅れています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の自動車メーカーからの軽量化需要の高まり
- 家電用TPV製ソフトタッチ部品の需要急増
- OEMによるリサイクル可能なエラストマー材料への移行
- EV用バッテリーパックのシーリング用途の拡大
- バイオ由来TPVグレードの登場
- 市場抑制要因
- プロピレンとEPDM原料価格の変動
- 熱硬化性ゴムと比較した長期的な耐薬品性・耐摩耗性の劣位
- TPVスクラップ用のクローズドループ型リサイクルインフラの不足
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 標準EPDM/PP TPV
- 高性能・耐熱性TPV
- バイオ由来TPV
- 再生材含有TPV
- 用途別
- シーリングシステム・ウェザーストリップ
- 内装・外装トリム
- エンジンルーム内の部品
- ホース・チューブ
- 電線・ケーブル
- 医療用機器
- 民生用・スポーツ用品用部品
- エンドユーザー産業別
- 自動車
- 建築・建設
- 消費財
- ヘルスケア
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Avient Corporation
- Celanese Corporation
- DuPont
- Elastron TPE
- FM Plastics
- HEXPOL AB
- Kumho Polychem
- LCY
- LOTTE Chemical CORPORATION
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- Orbia(Alphagary)
- Ravago
- RTP Company
- Shandong Dawn Polymer Materials Co. Ltd
- Teknor Apex
- Trinseo
- Zylog ElastoComp LLP
第7章 市場機会と将来の展望



