


プログラム可能ASIC:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Programmable ASIC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122304
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プログラマブルASICの市場規模は2025年に202億2,000万米ドルと評価され、2026年の219億9,000万米ドルから成長し、2031年までに335億1,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは8.79%となる見込みです。
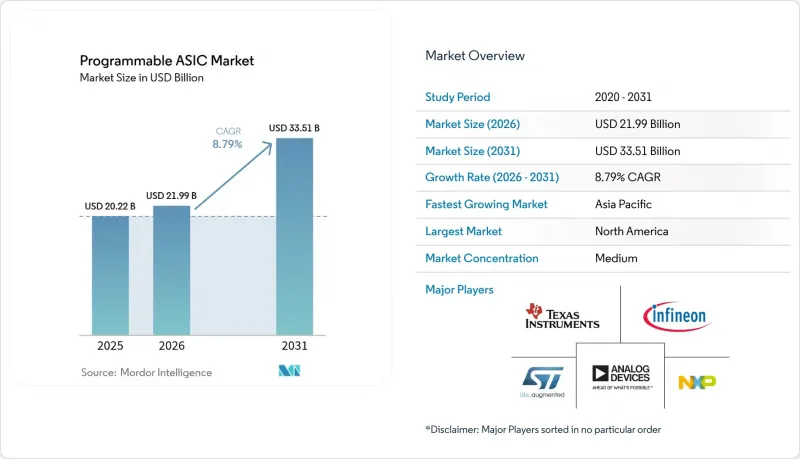
本レポートは、ASICの種類(ストラクチャードASIC、フルカスタムASICなど)、最終用途産業(民生用電子機器、通信・ネットワークなど)、用途(AI/MLアクセラレータ、IoT/エッジデバイスなど)、プロセスノード(28 nm以上、16/14 nm、10/7 nm、5/4/3 nm)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプログラマブルASIC市場の動向と洞察
IoTおよびエッジデバイスの普及
接続型センサーを備えたエンドポイントの増加により、OEM各社は、低消費電力動作と、進化するアルゴリズムを実行するための余裕を両立させるシリコンを好むようになっています。プログラマブルASICは、マイクロコントローラーを上回る「1操作あたりの消費電力」プロファイルを実現しつつ、製造後の柔軟性を維持することで、このニーズに応えています。例えば、AI搭載ウェアラブル端末の出荷台数は2025年に1,000万台を突破し、カスタムマスクの採用を正当化する規模の経済性が示されています。メタル層レベルに組み込まれたハードウェアベースのセキュリティ機能は、メーカーが今後施行されるデバイス認証規制に準拠するのに役立ちます。スマート家電、産業用プローブ、医療用ウェアラブルが「常時稼働の推論」という方向で収束するにつれ、プログラマブルASIC市場は、純粋なソフトウェア定義ソリューションからの着実な移行の恩恵を受けると予想されます。
AI/MLアクセラレータの導入
クラウド事業者は現在、独自開発の推論エンジンを、GPUの供給制約に対するヘッジ手段として、また、ワークロードが安定したフリートにおいて総所有コスト(TCO)を最大40%削減できる効率化の手段として捉えています。高帯域幅メモリ、ベクトルエンジン、低遅延相互接続に対する顧客の需要により、重心がチップレット対応の構造化ASICへと移行しています。これらは、FPGAとフルカスタムシリコンの中間的な選択肢となります。先進ノードの設計と垂直統合型パッケージングを組み合わせることができる業界リーダー各社は、すでに複数年にわたる購入契約を確保しており、プログラマブルASIC市場におけるAI専用デバイスの持続的な需要の高さを裏付けています。
先進プロセスにおける高額なNREおよびマスクコスト
3nm以下のプロセスノードにおける高額な非反復設計費(NRE)は、少量生産プロジェクトの参入を阻害し、中堅顧客をストラクチャードASICや成熟ノードの代替品へと追いやっております。設計チームは、複雑なツールチェーンを習得し、ばらつきに対する余裕を持たせる必要があり、その結果、スケジュールとテープアウトのリスクの両方が高まっています。ファウンダリの集中化は交渉上の非対称性を増幅させています。主要ノードにおけるウエハー価格は、生産能力が12ヶ月先まで予約で埋まっていることから上昇を続けており、新しい設計への機敏な転換を制限しています。
セグメント分析
2025年、プログラム可能ASIC市場の売上高に占める構造化設計の割合は38.05%に達し、適度なカスタマイズを必要とし、テープアウトリスクが低いプロジェクトにおけるデフォルトの選択肢としての地位を裏付けています。最上層のメタル層のみが異なるため、マスクセットのターンアラウンドを迅速に行え、フルカスタムコストのわずか数分の1で済むことから、OEM各社は性能を犠牲にすることなく、家電製品の開発サイクルに合わせることが可能となります。対照的に、5Gミリ波および衛星リンクの導入に後押しされたRF ASICは、2031年までにCAGR9.42%を記録すると予測されており、これはすべてのデバイスクラスの中で最も速い成長ペースです。RFバリエーションは、低雑音増幅器、位相シフト器、および電力段を単一のダイに集積しており、かつてキャリアの認証を遅らせていた基板レベルの調整工程を排除しています。
ワットあたりのテラ操作効率がハイパースケールの経済性を左右する分野では、フルカスタム実装が依然として不可欠ですが、現在では同じマルチチップモジュール内で、チップレットサイズの構造化ブロックと共存しています。IoTノード、自動車用レーダー、スマートファクトリーのセンサーなど、いずれもデジタルロジックと連携した高精度ADCを必要とするため、ミックスドシグナル製品の存在感が高まっています。特に重要なのは、誘電体ブリッジパッケージングの登場により、ファウンダリがアナログ向けに最適化された成熟したノードと最先端の演算タイルを組み合わせることが可能になり、部品表(BOM)コストを犠牲にすることなく、構造化ASICの適用範囲を拡大している点です。
2025年には、モバイルおよびホームエンターテインメントブランドが、コンシューマーエレクトロニクス分野を売上高ランキングのトップに押し上げました。これは、市販プロセッサの効率限界を超えるディスプレイエンジン、コネクティビティチップセット、およびバッテリー寿命最適化機能への需要に牽引されたものです。エッジAIによるオーディオおよびビデオへの移行により、デバイスあたりのシリコン含有量が増加し、プログラマブルASIC市場にとって有利な複数年にわたるリフレッシュサイクルが定着しています。自動車メーカーは、出荷台数こそ少ないもの、ソフトウェア定義車両(SDV)において集中型コンピューティングおよびゾーン型アーキテクチャが導入されるにつれ、割合としては最も急速な成長を見せています。ISO 26262に基づく安全上重要な要件では、決定論的なタイミングとハードウェアの冗長性が求められますが、プログラマブルASICはこれらを実現するのに最適なソリューションです。
産業用機器メーカーや協働ロボットメーカーも、ファンレス環境内でリアルタイム制御ループとマシンビジョンアクセラレーションを融合できる点に魅力を感じ、カスタム半導体の採用を拡大しています。医療分野では、ウェアラブル生体センサーや画像診断装置が、検証済みの180 nmおよび110 nmプロセスノードで供給される超低消費電力のフロントエンドを活用しており、成熟したプロセスノードにおけるプログラマビリティが依然として商業的に重要であることを裏付けています。通信機器ベンダーは、将来の規格アップグレードに対応可能な適応型パイプラインを組み込んだ高スループット・ネットワーク・プロセッサを引き続き採用しており、このセグメントにおける安定した1桁台半ばの成長見通しを裏付けています。
地域別分析
北米は、2025年の売上高ランキングで首位を占め、プログラマブルASIC市場シェアは38.20%に達しました。この結果は、ハイパースケールデータセンターへの投資、『CHIPS法』によるインセンティブ、そしてシリコンバレー、オースティン、フェニックス周辺に集積した長年にわたる設計サービスの密度によって後押しされたものです。国内のファウンダリ拡張(その一例として、インテルによる200億米ドル規模のアリゾナ州での拡張計画)は、地域の供給レジリエンスを強化すると同時に、防衛向けのセキュアデバイスに対する先進ノードへのアクセスを可能にしています。
アジア太平洋地域は、中国の国家主導の生産能力拡大、韓国の垂直統合型メモリ・ロジックスーパークラスター、そして日本の設備・材料の深みを基盤として、2026年から2031年にかけてCAGR9.61%という最も急速な成長が見込まれています。2028年までに同地域全体で4,700億米ドルを超える設備投資が約束されており、これは成熟した生産能力と最先端の生産能力の双方の拡大を支え、地域のファブレススタートアップ企業の参入障壁を低下させます。
欧州は、機能安全規制やカーボンニュートラルな製造目標を活用して、自動車および産業用エレクトロニクス分野における差別化を図り、着実な成長軌道を維持しています。ドイツにおける現地化されたウエハー製造の取り組みや、計画されているTSMCのドレスデン合弁事業により、下流のパッケージングおよびテストのエコシステムが拡充されると見込まれ、EUのシステムハウスにとってはサプライチェーンの短縮と知的財産(IP)保護の保証につながると期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoTおよびエッジデバイスの普及
- AI/MLアクセラレータの導入
- 5Gインフラの急速な展開
- ADASおよび電動化への自動車業界の移行
- チップレットベースの異種統合により、構造化ASICの採用が拡大しています
- 国内生産のセキュアで再構成可能なASICの防衛分野での推進(CHIPS法)
- 市場抑制要因
- 先端ノードにおける高いNREおよびマスクコスト
- ファウンダリの生産能力の制約と供給ショック
- 設計の複雑化により、市場投入までの期間が長期化しています
- オープンソース・ハードウェア(RISC-V)が、独自開発のASICの需要を希薄化させています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資および資金調達の動向
- マクロ経済要因の影響
第5章 市場規模と成長予測
- ASICの種類別
- 構造化ASIC
- フルカスタムASIC
- プラットフォーム/ セミカスタムASIC
- ミックスドシグナルASIC
- RF ASIC
- 最終用途産業別
- 家庭用電子機器
- 通信・ネットワーク
- 自動車・輸送産業
- 産業用およびロボット
- 航空宇宙・防衛
- ヘルスケア
- その他
- 用途別
- AI/MLアクセラレータ
- IoT/エッジデバイス
- 5G/ネットワークインフラ
- データセンターおよびクラウド
- 自動車用ADASおよび電動化
- 医療用機器
- 産業用制御およびPLC
- プロセスノード別
- 28 nm以上
- 16/14 nm
- 10/7 nm
- 5/4/3 nm
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- AMD(Xilinx)
- Microchip Technology Inc.(Microsemi)
- Lattice Semiconductor Corporation
- QuickLogic Corporation
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co., Ltd.(Samsung Foundry)
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Fujitsu Semiconductor Ltd.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- onsemi Corporation
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Faraday Technology Corporation
- Global Unichip Corp.
- Andes Technology Corporation
- Skyworks Solutions, Inc.
- Dialog Semiconductor plc
- Analog Devices, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


