


IPマルチメディアサブシステム(IMS)サービス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
IP Multimedia Subsystem (IMS) Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122281
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、IPマルチメディアサブシステム(IMS)サービス市場の規模は、2025年の34億6,000万米ドルから2026年には39億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR13.24%で推移し、2031年には72億9,000万米ドルに達すると予測されています。
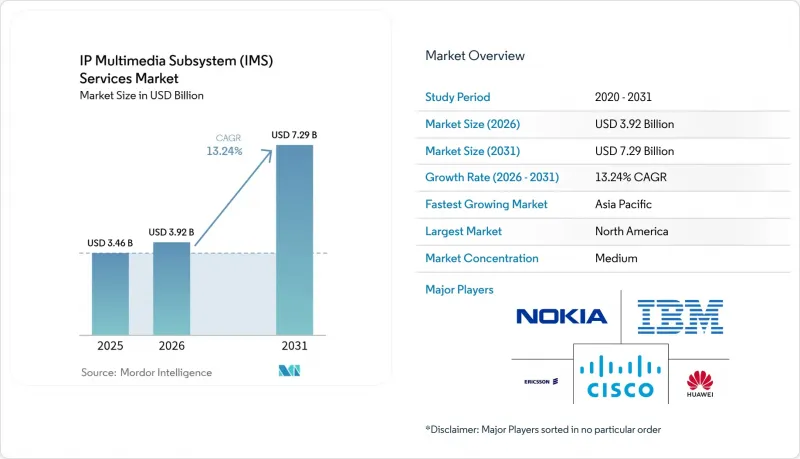
本レポートは、サービス別(インスタントメッセージング、VoIP、VoLTE、VoWiFi、その他)、コンポーネント別(製品・サービス)、展開モデル別(オンプレミス・クラウドベース)、事業者タイプ別(移動体通信事業者・固定通信事業者)、エンドユーザー別(通信事業者、企業、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のIPマルチメディアサブシステム(IMS)サービス市場の動向と洞察
LTEとVoLTEの人気の高まりと5Gの台頭
スタンドアロン型5Gの導入により、音声通信が従来型LTEアンカーから切り離されることになり、通信事業者は、通話確立、コーデックネゴシエーション、サービス品質(QoS)の確保にIMSセッション制御を利用するVoNRの採用を迫られています。フランスのFree Mobile、ベトナムのViettel、英国のO2による商用サービス開始は、VoNRが実験段階ではなく、実運用段階にあることを示しています。IMSを基盤とするコアネットワークは、ネットワークスライシングや低遅延の使用事例をサポートし、単なる接続性を超えて5Gを収益化できるため、通信事業者はさらなるメリットを見出しています。2024年9月、Ericssonと12社の主要通信事業者が設立したネットワークAPIベンチャーは、CAMARA準拠のAPIを公開しました。これにより、開発者はオンデマンドの帯域幅や位置情報サービスを起動できるようになり、IMSをサードパーティ製用のプログラム可能な資産へと変えています。この変化により、音声はIMSが持つ多くの収益源のうちの1つに過ぎないという位置づけとなりました。
ビジネス用メッセージングにおけるリッチコミュニケーションサービス(RCS)の需要急増
RCSのトラフィックは2025年に500億メッセージに達し、収益は2029年までに42億米ドルに達する見込みであり、IMSベースメッセージングは従来型SMSに代わる魅力的な選択肢としての地位を確固たるものにしています。AppleがiOS 18にRCSを追加するという決定により、AndroidとiPhoneのエコシステム間の最後の大きな相互運用性の障壁が取り除かれました。既読通知、送信者IDの認証、リッチメディア機能により、企業は現在、すべての端末ユーザーを対象にインタラクティブなキャンペーンを展開できるようになり、OTTアプリでは実現できない高いエンゲージメントと信頼性の高いIDを確立しています。通信事業者は、顧客関係管理(CRM)スイートと統合されたRCS-as-a-Serviceプラットフォームを立ち上げており、SMS収益の減少を相殺しつつ、定着性の高い定期的な料金収入を生み出しています。新しいRCS導入企業が増えるごとに、IMSのプレゼンス、メッセージング、セキュリティ機能の利用率が向上し、市場が音声からデータチャネルへと拡大していきます。
熟練したIMS専門家の不足
クラウドネイティブなIMSには、マイクロサービスのオーケストレーション、CI/CDパイプライン、マルチベンダーAPI統合に関する専門知識が必要ですが、ほとんどの通信エンジニアはモノリシックまたは仮想化されたコア環境で経験を積んできたため、Kubernetesの実務経験が不足しています。人材不足に直面している通信事業者は、移行を遅らせたり、ベンダー管理型サービスに過度に依存したりすることが多く、その結果、コストとリスクが高まっています。TM Forumによる認定プログラムやベンダー主催のブートキャンプは拡大していますが、特にインドやサウジアラビアのような高成長市場では、トレーニングのペースが導入スケジュールに追いついていません。ベンダー各社は、AIを活用した設定や自動修復機能を製品に組み込み、より少ないエンジニアでより大規模なネットワークを管理できるようにしていますが、人的な専門知識が依然としてボトルネックとなっています。
セグメント分析
サービスセグメントは、VoLTEから最大の単一ストリーム収益を生み出し、2025年にはIPマルチメディアサブシステム(IMS)サービス市場シェアの37.95%を占めました。4Gのカバー範囲が成熟するにつれて採用が進み、VoLTEは携帯電話端末が普遍的に対応しているため、音声サービスの継続性にとって依然として基盤となっています。しかし、企業のマーケティング部門やカスタマーケアチームは、RCS対応のインスタントメッセージングへと軸足を移しており、このセグメントは2031年まで年率14.41%の成長が見込まれています。AppleによるRCSの採用により断片化が解消され、ブランドはすべてのスマートフォンユーザーを対象とした単一のキャンペーンを展開できるようになり、既読通知やリッチメディア機能も活用できます。エンゲージメント率の向上を受けて、通信事業者はビジネス用メッセージングに直接的な利益を得られる収益分配モデルを立ち上げています。
メッセージングの成長は、IPマルチメディアサブシステム(IMS)サービス市場のトラフィックパターンに影響を与えています。RCSはIMSデータチャネル上で動作するため、各企業顧客はプレゼンス、グループチャット、ファイル転送機能の利用率を高めています。通信事業者が、認証済み送信者IDやリッチカード用のAPIを収益化することで、価値は単純な通話時間から、調整されたマルチメディアセッションへと移行しています。VoNRやVoWiFiも成長していますが、成熟市場ではすでに端末への普及率が飽和状態に近づいているため、その増加率は低くなっています。その結果、サービス構成が多様化し、音声収益の横ばい傾向から通信事業者を守っています。
2025年においても、IMSコア機器は依然として総収益の71.88%を占めており、これは通信産業の調達におけるハードウェアと永久ライセンスの伝統を反映しています。セッション制御機能、メディアゲートウェイ、シグナリングファイアウォールが設備投資の大部分を占めており、特にアジアや中東における新規構築の5Gコアネットワークにおいて顕著です。しかし、最も急速に拡大しているのはマネージドサービスとプロフェッショナルサービスであり、通信事業者が設計から運用までのライフサイクル全体を外部委託するにつれて、年間14.93%の伸びが見込まれています。Telefonica・ドイツとマヴェニールとの間で締結された5年間のクラウドネイティブ契約は、この転換を如実に示しています。この契約により、同通信事業者は、ベンダーがアップグレードのリスクを負担しつつパフォーマンスを保証するサブスクリプションモデルへと移行しています。
エンジニアリングチームが小規模な市場では、通信事業者は、Kubernetesクラスタ、継続的インテグレーション(CI)パイプライン、インラインセキュリティをバンドルしたターンキー型のクラウドスタックを好んでいます。この需要により、システムインテグレーターやソフトウェア専門企業の収益シェアは拡大する一方で、ハードウェアの利益率は圧縮されています。将来的には、アクティブな加入者数に連動したSaaS(Software-as-a-Service)契約により、サービスセグメントの収益構成が製品セグメントとほぼ同等の水準に近づき、IPマルチメディアサブシステム(IMS)サービス市場における収益構成がさらに再編される可能性があります。
地域別分析
2025年、北米は41.26%という最大の収益シェアを維持しました。AT&Tは自社ネットワークに210億~220億米ドルを投資し、2026年までに全国で3億人の人口カバー(POPs)を達成するミッドバンド5Gの展開を計画しており、同年にはOpen RANトラフィックの70%を目標としています。T-Mobileの6キャリアアグリゲーションは3.6Gbpsに達し、Verizonは13万台のOpen RAN対応無線機器を導入しました。これらすべてにおいて、音声と映像の同期を確保するためにはIMSによるモニタリングが必要です。FCCの「宇宙からの補足的カバレッジ(Supplemental Coverage from Space)」に関する決定により、衛星を利用したデバイスへの直接音声通信が可能となり、通信事業者とLEO(低地球軌道)衛星コンステレーションとの提携により、地方地域におけるIMSを基盤とした通話サービスに向けた新たな収益源が創出されています。
アジア太平洋では、5Gの急速な普及により、CAGR14.37%での拡大が見込まれています。チャイナ・モバイルは8億1,000万件の5G接続数を誇り、IMSデータチャネルを活用した拡張現実(AR)対応の「New Calling」機能を検査運用しています。インドでは、リライアンス・ジオが5G基地局数を100万カ所を突破し、ゲームや企業用ブロードバンド用のネットワークスライシングを検査中です。バーティ・エアテルは、オンデマンド品質を収益化するため、ネットワークAPIベンチャーに参加しました。テルストラは、スタンドアロン5Gで340Mbpsのアップリンク速度を達成し、衛星音声通信の提供に用スターリンクと契約を締結しました。これらの取り組みにより、アジア太平洋のIPマルチメディアサブシステム(IMS)サービス市場の規模は拡大しています。これは、5Gユーザーが1人増えるごとにIMSエンドポイントが必要となるためです。
欧州では、クラウドプロジェクトを通じてコアネットワークの近代化が進められています。Telefonica・ドイツは2025年2月、マヴェニル社と5年間のクラウドネイティブ契約を締結し、ドイツテレコムは1年前に1,700万回線の移行を完了しました。フリー・モバイルは2024年9月に初の商用VoNRネットワークを立ち上げ、O2 UKは2024年2月に14のスタンドアロン対応都市でサービスを開始しました。EUの「デジタルディケイド」目標では、1,480億ユーロの新たな接続インフラ投資が必要とされており、その大部分は、5Gスタンドアロン通信トラフィックに対応できるよう拡大可能なオールIPコアに充てられています。オレンジ社の「シルバ(Sylva)」プロジェクトは、テレコムクラウドの設計図を標準化しており、通信事業者は大規模な再統合を行うことなく、国をまたいでIMSワークロードを移行できるようになります。
中東・アフリカでは、急速なクラウド化が進んでいます。サウジ・テレコム社は、音声加入者の74%をクラウドIMSに移行し、8,993カ所において54.7%の5Gカバレッジを達成しました。e&アラブ首長国連邦は、音声が可視化された「New Calling」を実演し、du アラブ首長国連邦は屋内速度で5.1Gbpsを達成するなど、IMSデータチャネルを活用した体験型サービスが注目を集めています。GSMAは、同地域のモバイル収益が2023年の660億米ドルから2030年までに880億米ドルに増加し、その結果、IMSへの支出も着実に増加すると予測しています。
南米は設備投資(CAPEX)の面で遅れをとっていますが、クラウドネイティブなアプローチを通じてその差を縮めつつあります。MavenirとWhitestackは2024年8月、ある大手通信事業者(社名は非公表)用にIMSコアを展開し、マルチベンダーによるベストオブブリードのスタックが導入コストの削減と市場投入までの期間の短縮につながることを実証しました。ブラジル、チリ、コロンビアで周波数オークションが最終段階を迎える中、通信事業者は開発銀行からの資金調達を進め、VoLTEとその後のVoNRの導入を支援しており、これによりIPマルチメディアサブシステム(IMS)サービスの段階的な普及が促進されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LTEとVoLTEの人気の高まりと5Gの台頭
- ビジネス用メッセージングにおけるリッチコミュニケーションサービス(RCS)の需要急増
- クラウドネイティブIMSアーキテクチャへの通信事業者の投資の急増
- スタンドアロン型5GネットワークにおけるVoice over New Radio(VoNR)への急速な移行
- 衛星によるデバイス直結型音声サービスの登場
- 政府主導の周波数再編の取り組みによるIMSアップグレードの加速
- 市場抑制要因
- 熟練したIMS専門家の不足
- IMSと従来型回線交換ネットワークとの統合に伴う複雑性
- サイバーセキュリティ・シグナリング詐欺のリスクの高まり
- 新興市場における資本集約的な初期導入コスト
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- インスタントメッセージング
- VoIP
- VoLTE
- VoWiFi
- その他
- コンポーネント別
- 製品
- サービス
- 展開モデル別
- オンプレミス
- クラウドベース
- 事業者タイプ別
- 移動体通信事業者
- 固定通信事業者
- エンドユーザー別
- 通信事業者
- 企業
- 緊急サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Telefonaktiebolaget LM Ericsson
- Cisco Systems, Inc.
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- ZTE Corporation
- Ribbon Communications Inc.
- Samsung Electronics Co., Ltd.(Networks部門)
- Oracle Corporation
- NEC Corporation
- Mavenir Systems, Inc.
- Metaswitch Networks Ltd.(Microsoft Corp.)
- Athonet S.p.A.
- Cirpack SAS
- Italtel S.p.A.
- Mitel Networks Corporation
- Amdocs Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Fujitsu Ltd.
- Dialogic Corporation
- Enghouse Systems Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


