


エンタープライズルーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Enterprise Routers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エンタープライズルーター市場の規模は2025年に182億1,000万米ドルと評価され、2026年の195億1,000万米ドルから2031年までに275億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.12%となる見込みです。
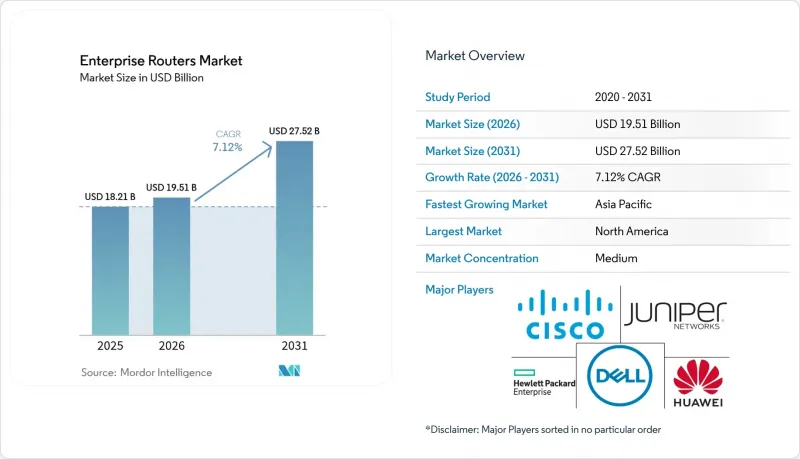
本レポートは、接続方式(有線、無線、ハイブリッド)、ポート密度(8ポート以下、9~24ポート、24ポート超)、ルーターの種類(コア、エッジ/アグリゲーション、アクセス、SD-WANアプライアンス)、エンドユーザー業界(BFSI、IT・通信、医療、小売・Eコマース、製造、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエンタープライズルーター市場の動向と洞察
SD-WANの導入拡大
ソフトウェア定義WAN(SD-WAN)は、MPLSのコストを最小限に抑え、ポリシー制御を簡素化することで、広域接続の経済性を一変させました。シスコは2025年第2四半期、SD-WAN製品の受注が前年同期比15%増加し、Catalyst SD-WANの顧客基盤は50,000社を超える企業に拡大しました。かつてはエンタープライズグレードのWANを導入する余裕がないと考えていた中堅企業も、現在では動的な経路選択を通じてアプリケーションの応答性を向上させながら、ネットワーク運用コストを30~50%削減できるようになりました。ゼロトラストの原則が調達を主導する中、セキュリティは依然として不可欠であり、統合型ファイアウォールやセグメンテーションはルーターベンダーにとって必須の要件となっています。SD-WANの更新サイクルは平均3~5年であるため、予測期間内にリピート需要が生まれ、この勢いは中期的な市場拡大を支え続けるものと見られます。
企業のクラウド移行の急増
オンプレミスデータセンターを40%統合しつつ、クラウドワークロードの密度を高めている企業は、ダイレクトインターネットアクセスやマルチクラウド接続を軸にネットワークの再構築を進めています。ルーターには、動的な帯域幅の管理、きめ細かなQoS、およびデータ主権のルールを遵守する自動化されたルートポリシーの管理が求められます。リアルタイム分析などのレイテンシーに敏感なアプリケーションでは、パケットを集中型ゲートウェイへバックホールするのではなく、ミリ秒単位でトラフィックの流れを決定するエッジルーターの採用が進んでいます。そのため、ベンダーのロードマップでは、経路決定をコンピューティングの場所やコンプライアンスタグと整合させるクラウドゲートウェイやAPIレベルのオーケストレーションが重視されています。
供給チェーンにおけるチップ不足の長期化
ハイエンドのルーティングプラットフォームを支える専用ASICは依然として供給が逼迫しており、リードタイムが20~26週に伸び、部品コストが上昇しています。企業はこれに対応するため、マルチベンダーのフレームワークを採用し、より長期の調達契約を結んでいますが、ミッションクリティカルなプロジェクトでは依然として延期を余儀なくされています。基本的なアクセスルーターは、より一般的な市販のシリコンに置き換えることができるため影響は小さいですが、データセンターのコア部分では、最先端のプロセスノードへの依存度が高いため、深刻な不足に見舞われています。
セグメント分析
有線リンクは2025年の売上高の63.04%を占め、確定的なスループットと強力な電磁シールドを必要とするワークロードを支えています。一方、企業が柔軟なフロアプラン、IoTセンサーグリッド、キャンパス内モビリティを追求するにつれ、無線展開はCAGR8.53%で拡大しています。ファイバーバックボーンとWi-Fi 6Eアクセスを融合させたハイブリッド設計は、有線回線の信頼性と無線技術の俊敏性を両立させ、導入期間を最大60%短縮します。プライベート5Gネットワークは、かつて銅線回線にのみ可能だったミリ秒未満の遅延を実現し、工場フロア全体で産業用ロボットや無人搬送車の活用を促進しています。
また、企業はイーサネットと無線エンドポイントのどちらを採用するか決定する際、周波数帯の管理、干渉、バッテリー寿命も考慮しています。Wi-Fi 6Eの6 GHz帯チャネルは1.2 GHzの新たな周波数帯域を提供し、競合を軽減するとともに、有線接続に匹敵するパフォーマンスを実現する160 MHz幅のチャネルを可能にします。災害復旧においては、LTEおよび5Gルーターが地上回線が断絶した際に即座に接続性を確保します。これは、POSシステムのダウンタイムを許容できない小売チェーンから高く評価されている機能です。エンタープライズルーター市場は二極化が進んでいます。ミッションクリティカルなセグメントは引き続き光ファイバーを採用する一方、エッジおよび支店環境では無線が優先的に採用されており、予測期間を通じて並行した需要の推移が見込まれます。
2025年には、9~24ポートのルーターがエンタープライズルーター市場で48.10%のシェアを占め、中規模のサーバールームにおける主力集約ノードとしての役割を反映しています。一方で、24ポートを超えるプラットフォームは、データセンター事業者がラックを統合し、配線と遅延を最小限に抑える2層型のリーフ・スパイン・トポロジーを追求するにつれて、CAGR8.01%で拡大しています。高密度シャーシは、ポートあたりのコストを最大35%削減し、貴重な床面積を解放するため、事業者は高額な施設拡張を先送りすることが可能になります。
仮想化とコンテナ化によりイーストーウェスト・トラフィックが増大し、多数の仮想接続を展開できるルーターにおける400GbEインターフェースの採用が促進されています。一方、エッジ・マイクロデータセンターでは、カメラやセンサー向けに最適化されたPoEプロファイルを備えたコンパクトな8ポート設計が推奨されています。医療や金融分野におけるネットワークセグメンテーションに関する規制要件では、ポートレベルのポリシー制御が求められており、管理者がトラストゾーンごとに物理インターフェースを割り当てられるモジュラー型ラインカードの採用が促進されています。したがって、エンタープライズルーター市場では、ワークロードの配置戦略に応じて、高密度なコアとコンパクトなエッジに対する需要が同時に存在しています。
地域別分析
北米は、確立されたファイバーバックボーン、SD-WANの早期導入、および厳格な連邦サイバーセキュリティ指令を背景に、2025年にエンタープライズルーター市場で38.40%のシェアを占めました。政府機関がゼロトラストアーキテクチャへの移行を進め、企業がエネルギー効率向上のために機器を更新しているため、需要は持続していますが、新興地域に比べて台数ベースの伸びは鈍化しています。カナダの石油、ガス、鉱業分野の企業では、温度変動や空気中の微粒子に耐える耐環境型ルーターが採用されています。
アジア太平洋地域は、5Gの整備と政府主導の製造業のデジタル化に支えられ、2031年までCAGR7.61%で最も急速に成長する地域です。中国における国産技術優先の政策は、国内のルーターOEMメーカーを育成すると同時に、多国籍企業に対し、生産の現地化やファームウェア監査を迫っています。インドの「デジタル・インディア」プログラムは、農村地域やデータセンター回廊へのブロードバンド普及を促進し、フィンテック、ヘルスケア、BPO(ビジネスプロセスアウトソーシング)の各業界におけるエッジルーターの導入を後押ししています。日本の「社会5.0」ロードマップは、自動化やスマートインフラへの投資を促進し、決定論的かつ低遅延なルーティング機器に対するプレミアム需要を支えています。
欧州では、持続可能性に関する規制やGDPRに基づくデータ主権ルールに支えられ、着実な収益の伸びが見られ、環境に配慮した設計とコンプライアンスの保証を兼ね備えたオンプレミス型ルーターの導入が進んでいます。循環型経済へのインセンティブにより、回収プログラムや再生ハードウェアの利用が促進されています。ラテンアメリカでは、通信事業者のバックボーンや鉱業施設のアップグレードが進んでおり、高温耐性のあるハードウェアが好まれています。UAEやサウジアラビアにおける中東のスマートシティ計画では、映像分析やIoTテレメトリを制御するためのAI搭載ルーターが求められており、一方、アフリカ諸国では5G固定無線アクセスへの飛躍的な移行が始まっており、企業の支店における統合型セルラールーターへの需要を喚起しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- SD-WANの導入拡大
- 企業のクラウド移行の急増
- エッジコンピューティングのトラフィック急増
- サステナビリティを背景としたルーターの更新
- AIを活用したインテントベース・ネットワーキング
- 政府によるセキュアルーティングの義務化
- 市場抑制要因
- サプライチェーンにおける半導体の慢性的な不足
- プログラマブル・ネットワーキングにおけるスキルギャップ
- SASEによるカニバリゼーションの拡大
- オープンソースによるホワイトボックス型ディスラプション
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 接続性別
- 有線
- ワイヤレス
- ハイブリッド
- ポート密度別
- 8ポート以下
- 9~24ポート
- 24ポート以上
- ルータータイプ別
- コア
- エッジ/ アグリゲーション
- アクセス
- SD-WANアプライアンス
- エンドユーザー産業別
- BFSI
- IT・通信
- ヘルスケア
- 小売・Eコマース
- 製造業
- 政府・防衛
- 教育
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Juniper Networks Inc.
- Huawei Technologies Co. Ltd.
- Hewlett Packard Enterprise Co.
- Dell Technologies Inc.
- Nokia Corp.
- Arista Networks Inc.
- Extreme Networks Inc.
- Ubiquiti Inc.
- Fortinet Inc.
- Netgear Inc.
- Check Point Software Technologies Ltd.
- Palo Alto Networks Inc.
- Edgecore Networks Corp.
- ZTE Corp.
- TP-Link Technologies Co. Ltd.
- MikroTik LS
- Riverbed Technology LLC
- Ciena Corp.
- Adtran Inc.
- Versalink International Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


