


ネットワークトラフィック分析:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Network Traffic Analysis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122261
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のネットワークトラフィック分析市場の規模は49億1,000万米ドルと推定されており、2025年の44億2,000万米ドルから拡大し、2031年には82億9,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは11.06%となる見込みです。
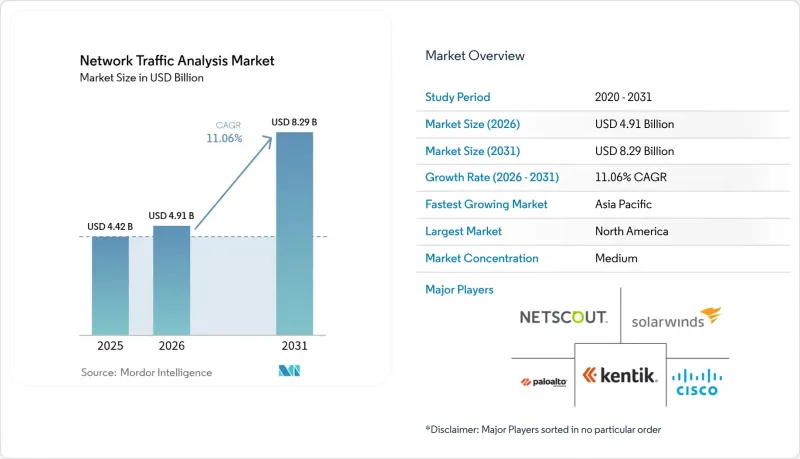
本レポートは、展開(オンプレミス、クラウドベース、ハイブリッド)、コンポーネント(ソリューション・サービス)、組織規模(大企業・中小企業)、エンドユーザー産業(BFSI、IT・通信、その他)、地域別にセグメント化されています。市場規模と予測は、上記のすべてのセグメントについて、金額(100万米ドル)で提示されています。
世界のネットワークトラフィック分析市場の動向と洞察
現代のセキュリティスタックにおけるNTAの基幹技術としての台頭
高度持続的脅威(APT)の70%はラテラルムーブメントに依存しており、これは主にきめ細かなトラフィック分析によって検出可能です。このため、セキュリティチームはNTAを「あれば便利なもの」から「基盤となる制御手段」へと位置づけを上げています。パケット分析をSIEMやXDRと緊密に連携させることで、サイロ化されたツールと比較して、検出までの平均時間を最大30%短縮できます。また、統合テレメトリにより相関分析の作業負荷が40~50%削減され、限られた人数のアナリストはデータの整理に時間を割くことなく、優先順位付けに集中できるようになります。オープンAPIとクラウド規模のデータレイクを提供するベンダーは、現在多くのゼロトラストプログラムを支えており、NTAをエンドポイント、ID確認、クラウド防御の基盤となるファブリックとして位置づけています。その結果、「プラットフォームファースト」という購買行動により、予算はスタンドアロンのプローブから統合型SaaS(Software-as-a-Service)分析へとシフトしています。
ネットワーク帯域幅の拡大と5Gの展開による可視性ギャップの発生
5Gへの移行に伴い、超高密度セル、分散型ユーザープレーン機能、マルチアクセスエッジコンピューティングが導入され、従来型タップやスパンポートでは処理しきれない状況が生じています。米国だけでも、プライベート5Gへの投資額は2027年までに37億米ドルに達すると予想されていますが、既存のモニタリングスタックの多くは、コンテナ化されたトラフィックを取り込むことも、ミリ秒単位の異常を検出することもできません。サービスプロバイダはセキュリティ専門企業と提携し(T-MobileのPrisma SASEバンドルが顕著な例です)、ネットワークスライシングとインライン脅威検出を組み合わせています。IoTの普及は、シグネチャベースツールが多様なデバイスの動作に対応しきれないため、分析エンジンにさらなる負荷をかけており、行動分析や機械学習(ML)を中心としたモデルへの需要を高めています。
脅威の急速な進化と、ツールの進化を上回る暗号化技術の進展
TLS 1.3はウェブトラフィックの95%を暗号化し、ハンドシェイクのメタデータを隠蔽することで、従来型DPI(ディープパケットインスペクション)を無力化しています。「Encrypted ClientHello」や「0-RTTレジュメーション」といった機能により、ベンダーはタイミング、シーケンスの長さ、トラフィックの形態に依存するサイドチャネル推論へと方向転換を余儀なくされています。マルチインスタンス暗号化トラフィックトランスフォーマーなどの研究用プロトタイプは、99%の分類精度を達成していますが、GPUクラスの処理能力と、ほとんどのITチームが欠いているデータサイエンスの専門人材を必要とします。小規模なベンダーは研究開発費の負担に苦しみ、その結果、事業からの撤退や買収につながる可能性があります。
セグメント分析
2025年の収益のうち50.76%をクラウド展開が占めており、設備投資(CapEx)を運用コスト(OpEx)に移行させる弾力性のあるSaaS型分析が好まれていることが浮き彫りになっています。ハイブリッドモデルは成長の牽引役となっており、企業が従来型データセンターとAWS、Azure、またはGCPの環境を統合するにつれ、2031年までの年間平均成長率(CAGR)は13.53%を記録する見込みです。この組み合わせにより、データ居住性に関する規制への準拠を確保しつつ、クラウドの俊敏性を維持することが可能になります。Zscalerの「Traffic Capture」サービスは、オンプレミスのキャプチャアプライアンスを飽和させることなく、クラウドプラットフォームから生のトラフィックを分析パイプラインにエクスポートできることを実証しています。
ハイブリッドアーキテクチャを採用する企業からは、アップグレードが一元的に展開されるため、ハードウェアの更新コストが削減され、新しい検査機能の導入が迅速化されているとの報告があります。オンプレミスのプローブは、エアギャップ環境や規制の厳しい産業では依然として利用されていますが、規制当局がクラウド認証フレームワークを採用するにつれて、ネットワークトラフィック分析市場におけるそのシェアは着実に縮小しています。その結果、ハイブリッドの採用は、エンタープライズクラスのツールを保有していなかった新規参入の中堅企業へと、ネットワークトラフィック分析市場全体の拡大を後押ししています。
ソリューション(アプライアンス、仮想センサ、SaaSコンソール)は、2025年のネットワークトラフィック分析市場規模の61.85%を占めました。しかし、組織がモニタリングやインシデント対応を外部委託するにつれ、サービス部門はCAGR14.32%で拡大しています。OPSWATによるInQuestの買収は、ベンダーが連邦政府セクタのニーズに対応するため、ディープファイルインスペクションや脅威インテリジェンスをマネージドサービスと組み合わせている実例を示しています。
マネージドサービスの導入は、アナリストの不足や製品の複雑さに対する現実的な対応策です。プロバイダは24時間365日の対応、厳選された脅威フィード、自動化された封じ込め機能を提供しており、リソースに制約のある企業での採用を後押ししています。ハードウェアセンサは、FPGAによる高速処理が依然として仮想アプライアンスを上回る100Gbps以上のバックボーンにおいて、依然として重要な役割を果たしています。ベンダーはこうしたセンサを、クラウド分析にデータを供給する「データフォワーダー」として位置づける傾向が強まっています。
地域別分析
北米は、厳格なプライバシー法、ゼロトラストの早期導入、高額なサイバーセキュリティ予算により、2025年の収益の33.62%を占めました。JPMorganのAIを活用した不正検知システムは、脅威の特定を300倍高速化し、年間2億米ドルを節約するパケット駆動型分析に対する同地域の需要を如実に示しています。州政府も同様に可観測性を積極的に取り入れており、インディアナ州はマルチクラウドインフラ全体にトラフィック分析を導入した後、市民サービスの向上を実現しました。アジア太平洋は、CAGR14.08%を記録する高成長の原動力となっています。中国、インド、韓国における大規模な5G展開に加え、スマートシティへの投資やランサムウェア被害の増加が、NTAの導入を後押ししています。中国の「サイバーセキュリティ法」やオーストラリアの「重要インフラ法」といった現地の規制により、トラフィックのログ記録や異常検知が義務付けられています。プライベートセルラーネットワークを用いて製造現場をデジタル化しているメーカーは、OTとITの融合を安全に実現するために、きめ細かなモニタリングを必要としています。
欧州では、GDPRのデータ漏洩通知要件や、アルゴリズムの透明性を義務付ける新たなAI関連法規により、堅調な需要が維持されています。ソブリンクラウドの取り組みにより、パケットを地域内に留めるハイブリッド展開が推進されており、きめ細かなデータ居住地管理を提供するベンダーにメリットをもたらしています。ラテンアメリカ、中東・アフリカは依然として発展途上ですが、将来性は高いと言えます。ブラジルの銀行、サウジアラビアのスマートシティプロジェクト、南アフリカの通信事業者は、より厳格なサイバー規制を見据え、AIを活用したNTAのパイロット導入を進めています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 現代のセキュリティスタックにおけるNTAの基幹技術としての台頭
- ネットワーク帯域幅の拡大と5Gの展開による可視性ギャップの発生
- クラウド・ハイブリッドアーキテクチャへの移行によるクラウドネイティブNTAの需要拡大
- 暗号化トラフィックの機械学習(ML)による検査要件
- ゼロトラストによるイーストウェストトラフィックの急増
- SOCの統合によるNTA・NDRの融合の推進
- 市場抑制要因
- 脅威の急速な進化と、ツールの進化を上回る暗号化技術の進展
- 熟練したアナリストの不足とソリューションの高度複雑さ
- ディープパケットインスペクションを制限するデータプライバシー規制
- エンドポイント・XDRツールへの予算の振り替え
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- 産業の魅力-ファイブフォース分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウドベース
- ハイブリッド
- コンポーネント別
- ソリューション
- ハードウェアアプライアンス
- 仮想アプライアンス
- SaaSプラットフォーム
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- IT・通信
- 政府・防衛
- エネルギー・公益事業
- 小売・eコマース
- ヘルスケア・ライフサイエンス
- 製造業
- その他
- 用途別
- セキュリティ・脅威検知
- パフォーマンスモニタリング・最適化
- コンプライアンス・施策の実施
- キャパシティプランニング・予測
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NETSCOUT Systems Inc.
- Cisco Systems Inc.
- Palo Alto Networks Inc.
- SolarWinds Corporation
- Kentik Technologies Inc.
- Dynatrace LLC
- ExtraHop Networks Inc.
- Flowmon Networks A.S.(Progress)
- GreyCortex s.r.o.
- Genie Networks Ltd.
- ManageEngine(Zoho Corp.)
- Plixer LLC
- Nagios Enterprises LLC
- Gigamon Inc.
- Corelight Inc.
- Vectra AI Inc.
- Ixia(Keysight Technologies Inc.)
- Riverbed Technology LLC
- Nozomi Networks Inc.
- Nokia Corporation
第7章 市場機会と今後の動向
- ホワイトスペースとアンメットニーズの評価



