


足関節全置換術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Total Ankle Replacement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122259
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、足関節全置換術市場の規模は2025年に12億8,000万米ドルと評価され、2026年の13億6,000万米ドルから2031年までに18億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは6.07%となる見込みです。
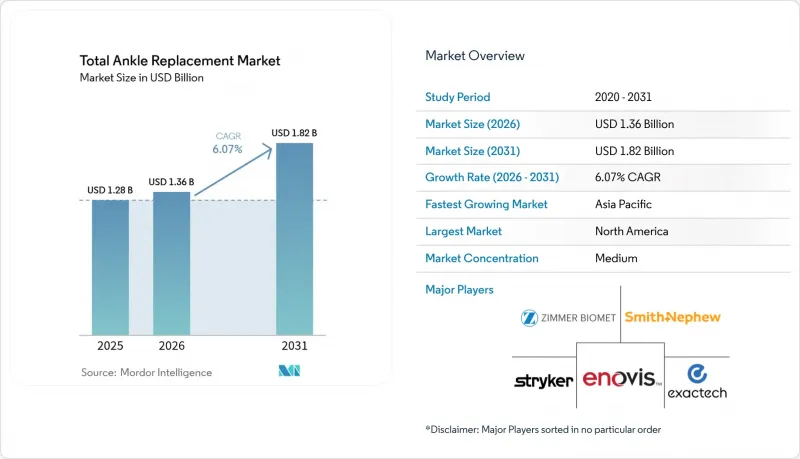
本レポートは、設計(HINTEGRA、STAR、SALTO/SALTO Talarisなど)、ベアリングタイプ(可動ベアリングシステム、固定ベアリングシステム、ハイブリッド/セミコンストレインド)、エンドユーザー(病院、外来手術センターなど)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の足関節全置換術市場の動向と洞察
足関節変形性関節症の有病率の上昇と高齢化
高齢で活動的な成人層への人口構成の変化により、足関節変形性関節症の発生率が上昇し、足関節全置換市場を牽引しています。外傷が主な原因であるため、スポーツへの参加や交通事故による負傷の増加に伴い、疾患負担も拡大しています。臨床研究によると、術後のスポーツ復帰率は31.1%から85.4%へと上昇しており、最新のインプラントが高齢者の可動性と自立性を維持していることが確認されています。そのため、多国籍の医療システムでは、足関節全置換術を「最後の手段」ではなく「生活の質(QOL)を向上させる治療法」として位置づけ、関節炎のケアパスに組み込むことで、長期的な需要を牽引しています。
低侵襲・画像誘導・ロボット支援による足関節全置換術(TAR)の急増
ナビゲーションおよびロボットプラットフォームは、切除精度の向上、軟部組織への損傷の最小化、学習曲線の短縮を通じて、膝関節置換術で得られた知見を足関節手術に応用しています。米国における膝関節置換術の約13%ではすでにロボット技術が採用されており、主要な整形外科センターでは現在、足関節手術においても同様のワークフローを導入しています。ロボット技術は、骨を温存し沈下を軽減する外側アプローチを支援すると同時に、術中センサーがインプラントの位置合わせをリアルタイムで定量化します。これらの利点により、従来は固定術が予定されていた変形症例にも適応範囲が広がり、外来治療プロトコルの魅力が高まっています。これら相まって、足関節全置換術市場を加速させています。
術後合併症と再置換の負担
長期的なデータによると、10年後の再置換率は10.9%近く、20年後は13.5%に達しており、これは股関節や膝関節置換術に比べて著しく高い数値です。人工関節周囲の感染リスクは1%から14%の範囲にあり、足首の軟部組織構造が創傷治癒を複雑にしています。FDAは2024年、Hintermann H3システムの故障率が16.1%を超えているとして注意喚起を行い、警戒の必要性を強調しました。これに対し、外科医は適応基準の厳格化、術前準備の徹底、両側手術の制限といった対応を取っており、これらすべてが足関節全置換術市場における手術件数の伸びを抑制する要因となっています。
セグメント分析
2025年、INBONE IIおよびINFINITYプラットフォームは合わせて売上高シェアの33.12%を占め、足関節全置換市場において最大のシェアを確保しました。これらのモジュラー式脛骨ステムは、短い骨幹端ポストから長い骨髄内セグメントに至るまで、カスタマイズ可能な固定を可能にしており、このアプローチにより、再置換術や骨粗鬆症の症例における初期の安定性が向上します。95.9%という7年生存率は、信頼性の高い中期的な性能を裏付けており、2024年までに世界中のユーザーによるインプラント数は4万8,000件を超えました。競合他社との差別化の中心となるのは、患者ごとに最適化されたガイドと、セットアップ時間および放射線被ばくを削減する合理化された器具セットであり、これらは外来診療の現場で高く評価されています。並行して進められている臨床プログラムでは、蛍光透視法による運動学的データが収集されており、これはほぼ自然な矢状面および冠状面での動きを示しています。これにより、保険者への申請に必要なエビデンスが強化され、足関節全置換市場におけるリーダーシップがさらに確固たるものとなっています。
CADENCEは、ポリエチレンの配合、距骨ドームの曲率、および合理化された外側アプローチ用器具セットにおける画期的な進歩に後押しされ、2031年までCAGR8.63%の軌道で成長しました。初期の治療成績レジストリによると、術後2年時点での患者満足度は98%を示しており、外科医からは、骨切除が簡素化され、地域病院における習得曲線が短縮されたとの報告が寄せられています。「VANTAGE」、「STAR」、および「SALTO Talaris」は、それぞれ独自のベアリング設計理念と地域ごとの償還基盤を活かして、根強い支持を維持しています。「Paragon 28」の3Dプリント製APEXシステムは、多孔質の海綿骨表面と、酸化や摩耗を防ぐビタミンEで安定化されたライナーを採用しています。予測期間を通じて、設計上の革新は、スマートセンサーの統合とMRI対応合金の採用に焦点が当てられるでしょう。これにより、臨床医は遠隔でインプラントの状態を監視できるようになり、再手術の増加やメーカーにとっての二次的な収益源の創出につながります。
地域別分析
北米は2025年に売上高の42.71%を占め、CMS(米国医療保険サービスセンター)の保険適用範囲、外科医の密度の高さ、そして消費者が高品質なインプラントに対して支払う意思があることなどに後押しされ、世界の臨床ガイドライン策定の中核を担っています。米国の医師は年間1万1,000件以上の足関節置換術を行っており、アライメントを最適化するために靭帯再建術などの手術を併用することが頻繁にあります。カナダは、オンタリオ州およびアルバータ州にある公的資金による専門医療センターを通じて市場に貢献している一方、メキシコの民間セクターは、可動性を温存する手術を求める中米からの医療観光客を取り込んでいます。
欧州は依然として第2位の市場規模を維持しており、ドイツ、フランス、英国が、厳格なCEマーク要件および費用対効果の基準の下で手術件数を牽引しています。各国の公的医療制度では、長期的な再置換率を精査する医療技術評価(HTA)が実施されており、これによりメーカーは査読済みの生存率データを公表するよう促されています。スカンジナビア諸国は、レジストリから得られた知見を共有しており、それが欧州全体における償還交渉に影響を与えています。
アジア太平洋地域は、高齢化と可処分所得の増加により高度な整形外科医療への需要が高まっていることから、2031年までにCAGR10.35%で最も急速に成長している地域です。中国では上海や北京でフェローシップ・プログラムが拡大しており、日本では国民皆保険制度を活用して特定の医療技術を保険適用対象としており、インドのトップクラスの病院は国内の医療観光客を惹きつけています。外傷の発生率の高さと糖尿病患者数の多さが相まって関節炎の負担が増大しており、足関節全置換術市場にとって有望な拡大の道が開かれています。中東・アフリカおよび南米では、民間病院チェーンが専門知識を導入していることから導入が萌芽段階にありますが、為替変動や自己負担の動向により、短期的な手術件数は抑制されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 足関節変形性関節症の有病率の上昇と高齢化
- 低侵襲、画像誘導、およびロボット支援によるTAR手技の急増
- 有利な償還範囲の拡大
- アディティブ・マニュファクチャリング技術を用いた患者個別対応型足関節インプラントがFDAの承認を取得
- 関節機能の維持を求める、若年層およびスポーツ外傷患者層からの需要の高まり
- CMSの規則変更後のASC施設における外来患者向けTARの導入状況
- 市場抑制要因
- 手術部位の合併症と再手術の負担
- 医療機器および処置の高コストが、新興市場での普及を妨げている
- 長期的な世界のインプラント登録データの欠如が、外科医の確信を損ねています
- 関節温存療法の選択肢がTARの実施を遅らせている
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デザイン別
- HINTEGRA
- STAR
- SALTO/SALTO Talaris
- INBONE II/INFINITY
- CADENCE
- その他のデザイン
- ベアリングの種類別
- モバイルベアリングシステム
- 固定ベアリングシステム
- ハイブリッド/セミコンストレインド
- エンドユーザー別
- 病院
- 外来手術センター
- 専門整形外科クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker Corporation
- Zimmer Biomet
- Smith+Nephew
- Paragon 28
- Exactech
- Enovis(DJO)
- Vilex
- restor3d
- CONMED
- Allegra Orthopaedics
- Integra LifeSciences
- Wright Medical
- Arthrex
- Medartis
- DePuy Synthes(Johnson & Johnson)
- Ossur
- Corin Group
- Zimmer Surgical
- Medtronic
- BioPoly LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


