


整形外科用電動工具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Orthopedic Power Tools - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122241
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、整形外科用電動工具の市場規模は2025年に17億7,000万米ドルと評価され、2026年の18億4,000万米ドルから2031年までに21億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.09%となる見込みです。
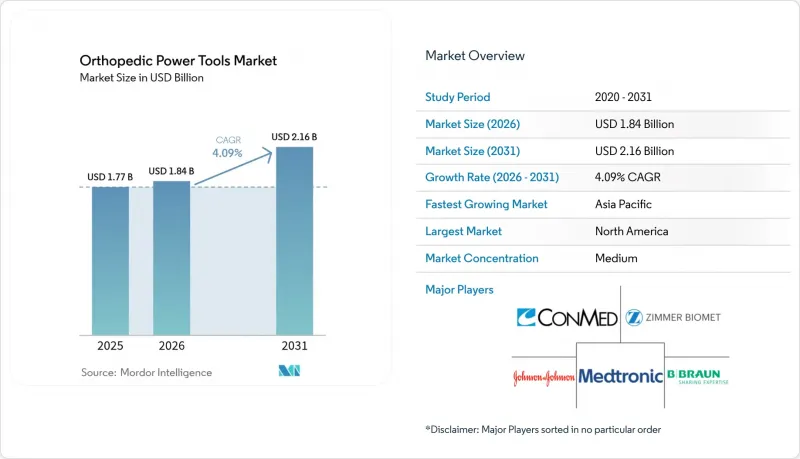
本レポートでは、業界を「デバイスタイプ」(大骨用電動工具など)、「技術」(電動システムなど)、「使用形態」(再利用可能システム、単回使用/使い捨てシステム)、「エンドユーザー」(病院など)、「地域」(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の整形外科用電動工具市場の動向と洞察
世界の筋骨格系疾患の負担増が手術件数を押し上げ
変形性関節症や外傷の有病率の増加により、関節置換術の対象となる患者層が拡大しています。股関節および膝関節置換術の年間手術件数は、2050年までに225万件に達すると予測されており、これに対応するためには、外科医が手術件数を倍増させる必要があります。電動のこぎりやドリルはあらゆる置換手術に不可欠であるため、整形外科用電動工具市場の需要は高まっています。この動向は特に米国で顕著であり、広範な保険償還範囲と、早期回復プログラムの普及により、手術件数が支えられています。西欧でも、臨床ガイドラインにより選択的関節再建術の適用年齢下限が引き下げられたことを受け、同様の勢いが高まっています。
外来・日帰り整形外科手術がコンパクトな器具の需要を牽引
手術件数がASC(外来手術センター)へとシフトするにつれ、手術室の回転を迅速化できる軽量でコードレスの器具に対する新たな需要が生まれています。メディケアは現在、ASCにおける人工肩関節全置換術の保険適用を行っており、当日退院のビジネスケースを後押ししています。コストのベンチマーク調査によると、ASCでの1症例あたりの総費用は病院の外来部門と比較して35%低く、これは保険者や外科医双方にとってのインセンティブとなっています。整形外科用電動工具市場は、中央空気供給ラインに依存しないバッテリーシステムの販売拡大により恩恵を受けています。機器メーカー各社は、AIを活用した症例管理機能を提案に追加し、セットアップや滅菌サイクルの時間を数分単位で短縮しています。
手動式機器との比較における高い設備・維持費
高級な電動・バッテリー式セットは、特に低所得地域において、小規模な施設の予算を圧迫しかねない導入価格となっています。年間メンテナンス費用は初期費用の15~20%に上り、ライフサイクル全体を通じて負担となっています。そのため、整形外科用電動工具市場では、購入者が投資回収期間と機能の急速な陳腐化を天秤にかけるため、買い替えサイクルが長期化する傾向にあります。脊椎外科診療所を対象とした調査によると、77%が電動またはロボット補助装置の導入における最大の障壁として購入費用を挙げています。リースや使用回数に応じた料金といった新たな資金調達モデルは、高額な購入価格による負担を軽減しようとしていますが、まだ発展途上の段階にあります。
セグメント分析
2025年、大骨用器具は、股関節および膝関節置換術の需要に支えられ、整形外科用電動工具市場の31.25%を占めました。一方、低侵襲減圧術や関節鏡手術では、精密にバランスが取れた高回転数のハンドピースが不可欠であるため、高速デバイスは5.52%という最も高いCAGRを記録しています。熱性壊死を引き起こさずに骨を除去できるバーが好まれるスポーツ傷害による再建手術の増加も、売上高の伸びを後押ししています。メーカー各社は、皮質骨の完全性を保護するため、回転数を自動調整するトルクフィードバックセンサーを組み込んでいます。
繊細な手や足の修復手術を行う外科医は、低振動で微小トルクを発生させる小骨用ドリルを依然として頼りにしています。外来診療センターでは1日に複数の症例が予定されているため、整形外科用電動工具市場では安定した販売数量が見込まれています。また、人工股関節置換術にはすべて髄腔の準備が必要であるため、整形外科用リーマーも売上高に大きく寄与しています。製品設計では、切りくず排出用フルートを優先しており、これにより髄腔内圧を低減し、圧入式大腿骨インプラント埋入時の脂肪塞栓症のリスクを低減しています。
バッテリー駆動型は2025年に整形外科用電動工具市場の40.10%のシェアを占めており、2026年から2031年にかけてCAGR4.66%で、引き続き最大の成長エンジンとなる見込みです。ホースが不要なことで、手術室のレイアウトが簡素化され、セットアップ時間が数分短縮されます。これは、手術件数の多い外来手術センター(ASC)において、大きな効率化につながります。現在のリチウムイオンバッテリーパックは、1日分の手術件数をカバーでき、新しいワイヤレス充電トレイにより、無菌状態を保ったまま、手術の合間にバッテリーを満充電に保つことが可能です。
有線式電動器具は、3時間を超えることもある複雑な再手術において、揺るぎない電力供給が不可欠であるため、依然として確固たるニッチ市場を占めています。かつて主流だった空気圧式モデルは、空気供給インフラの縮小や、病院による騒音低減の取り組みが進むにつれて、市場規模が縮小しています。ハイブリッド型モジュラーシステムは、冗長性を重視する高度な医療施設に導入されており、電源電圧が変動した場合でも電源源を切り替えることが可能です。バッテリーパックのエネルギー密度の継続的な向上は、2031年までの整形外科用電動工具市場を牽引する重要なテーマです。
地域別分析
2025年、北米は整形外科用電動工具市場の収益の52.60%を占めました。これは、インプラントの施術件数が多く、デジタル手術室の導入が早期に進んだことが主な要因です。米国における膝関節手術79万件、股関節手術54万4,000件という施術件数は、安定した基礎需要を裏付けています。医療機器のパススルー支払いを拡大する2025年のCMS ASC最終規則を含む、有利な償還制度が、プレミアムバッテリードリルの普及をさらに後押ししています。
欧州は、国民皆保険制度と厳格な医療機器安全基準に支えられ、堅調なシェアを維持しています。政策立案者はグリーン調達を重視しており、ライフサイクルアセスメントにおいて使い捨て包装よりも二酸化炭素排出量が85%少ないことが示されている再利用可能なケースシステムへの購入を促進しています。西欧の整形外科用電動工具市場は、再置換率を追跡する関節レジストリの恩恵も受けており、アライメント誤差を最小限に抑えるために、ナビゲーション機能を備えた高精度機器への病院の導入を後押ししています。
アジア太平洋地域は、2031年までのCAGRが6.43%と、最も急速に成長している地域として際立っています。日本の超高齢社会が販売数量を牽引する一方、中国では都市生活に伴う筋骨格系疾患の増加に伴い、第2級都市で需要が拡大しています。大都市圏の病院ではバッテリー式工具の導入が勢いを増していますが、対照的に、設備投資予算が依然として厳しい二次医療機関では、空圧式の普及率が高いままです。整形外科用電動工具市場は、インドや東南アジアでも機会を捉えています。これらの地域では、民間の整形外科チェーンが、北米の診療モデルを模したASC(外来手術センター)事業に投資しています。
中東・アフリカ地域では、規模は小さいもの戦略的な機会が存在します。この地域では、湾岸諸国が新たな医療都市内の手術室を近代化しています。政府の資金提供により大規模な一括入札が行われており、充実したアフターサービスを提供するベンダーが有利となっています。南米では、公的保険者が外傷治療の予算を拡大しているため、市場が徐々に拡大しています。現地での組立提携により輸入関税を相殺でき、バッテリー式プラットフォームの価格競争力が向上します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の筋骨格系疾患の負担の増大により、手術件数が増加しています
- 外来および日帰り整形外科手術が、コンパクトな器具の需要を牽引しています
- ロボティクスとナビゲーションの融合が、電動工具のアップグレードを加速させています
- 世界の高齢化の進行
- 手術部位感染(SSI)の抑制に向けた使い捨て滅菌ハンドピースの選好
- 電動自転車と道路交通事故の急増が、大骨の取引量を押し上げている
- 市場抑制要因
- 手作業による代替手段と比較した高い資本コストおよびサービスコスト
- 厳格な滅菌/再処理のバリデーション要件
- リチウムイオン電池の廃棄規制がライフサイクルコストを押し上げている
- 再処理の検証基準が承認の遅れを招いています
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 大型骨用電動工具
- 小型骨用電動工具
- 高速電動工具
- 整形外科用リーマー
- 外科用ドリル
- 外科用ソー
- 付属品(ブレード、バー、バッテリー)
- 技術別
- 電動システム
- バッテリー駆動システム
- 空圧式システム
- ハイブリッド・モジュラー・システム
- 利用形態別
- 再利用可能なシステム
- シングルユース/使い捨てシステム
- エンドユーザー別
- 病院
- 外来手術センター
- 専門整形外科クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Stryker Corporation
- Johnson & Johnson(DePuy Synthes)
- Zimmer Biomet
- Medtronic
- Conmed Corporation
- B. Braun Melsungen AG
- Arthrex Inc.
- Smith & Nephew plc
- De Soutter Medical Ltd.
- MicroAire Surgical Instruments
- Ortho Life Systems Pvt. Ltd.
- Brasseler USA
- NSK Nakanishi Inc.
- Acumed LLC(OsteoMed)
- Adeor Medical AG
- Peter Brehm GmbH
- Medicon eG
- Shanghai Bojin Medical
- IndoSurgicals Private Limited
- Zimmer Surgical(Exactech)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


