


頭蓋顎顔面固定デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Craniomaxillofacial Fixation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122236
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、頭蓋顎顔面固定デバイスの市場規模は2025年に19億7,000万米ドルと評価され、2026年の20億8,000万米ドルから2031年までに26億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.35%となる見込みです。
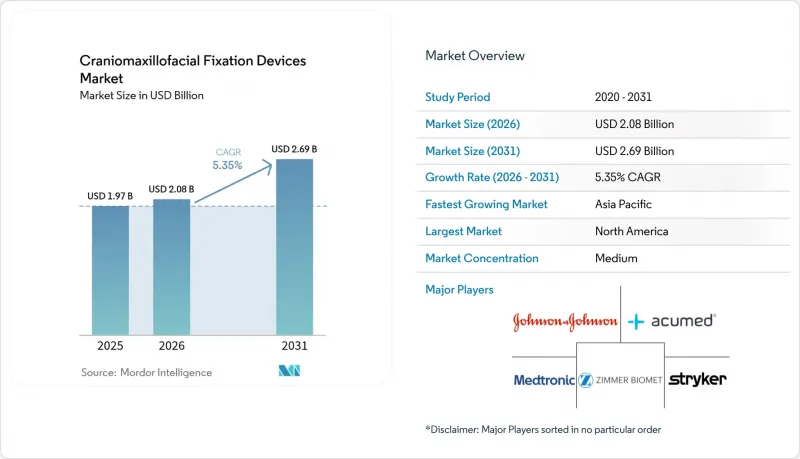
本レポートは、手法別(頭蓋皮弁固定、CMF牽引、顎関節置換など)、素材別(チタンおよびチタン合金など)、用途別(脳神経外科および耳鼻咽喉科など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の頭蓋顎顔面固定デバイス市場の動向と洞察
頭蓋顔面外傷の発生率の増加
都市化、道路交通量の増加、およびコンタクトスポーツへの参加により、顔面外傷の発生率は上昇し続けており、下顎骨骨折が固定プレートの最も頻度の高い適応となっています。先進国における高齢化に伴い転倒による外傷が増加している一方、多発外傷の症例では複数部位の固定が必要となるため、単一の構成ではなく幅広いシステムラインナップが求められています。外科医は、中顔面、下顎、頭蓋の修復を1つの滅菌トレイでカバーするモジュラーセットをますます採用しており、これにより平均販売価格が上昇しています。病院側は、手術の回転時間を短縮する完全なキットを重視しており、これにより、ネジ、プレート、吸収性材料を統一された互換性保証の下でバンドルできるメーカーが優先される動向が強まっています。この動向により、成熟した地域においても手術件数のベースラインが安定して維持され、頭蓋顎顔面固定デバイス市場は、医療機器投資の周期的な変動から守られています。
低侵襲手術技術の普及拡大
口腔内牽引装置や隠蔽型上顎牽引装置は、骨への血流を維持しつつ目に見える傷跡を防ぐことで、小児および成人患者の双方にとって極めて重要な審美的な治療成果を向上させます。CTデータから生成されるラピッドプロトタイプガイドプレートは、精密な骨切り術を可能にし、手術時間を短縮するとともに、術中画像診断による放射線被ばくを低減します。外科医の自信が高まるにつれ、低侵襲プロトコルは代替手段ではなく第一選択となり、より小さな切開から挿入可能な薄型のプレートや低頭スクリューへの再設計が進んでいます。機器メーカーは、広範囲の露出を必要とせずに設置できる人間工学に基づいた器具や、ワークフローを効率化する色分けされたキットを通じて差別化を図っています。この変化は、機械的強度とコンパクトなハードウェアを両立させることができるサプライヤーに有利に働きます。
不利な償還および保険適用方針
特定のCPTコードに対するメディケアの報酬削減(最大20%)は、病院の利益率を圧迫しており、購買部門は1件あたりのインプラント支出に上限を設けるよう迫られています。民間保険会社は広範な事前承認を要求しており、これにより手術が遅延し、外科医は審美的な利益を超えた機能的な必要性を文書化することを余儀なくされています。単一支払者制度では、処方薬リストにおいて、ブランド品の革新的な製品よりもジェネリックプレートが優先されることが多く、優れた治療成績にもかかわらず、高級な吸収性インプラントの採用が制限されています。これに対し、メーカー側は、除去手術を回避することによるコスト削減を示す費用対効果研究を発表していますが、支払機関は長期的なエビデンスを求めています。短期的には、この制約により、価値に基づくデータが蓄積されるまで、頭蓋顎顔面固定デバイス市場の成長は鈍化するでしょう。
セグメント分析
頭蓋顎顔面牽引装置は、2031年までCAGR7.25%を記録すると予測されており、これは頭蓋顎顔面固定デバイス市場全体の成長率を大幅に上回っています。この手法は現在、気道閉塞を伴う新生児の下顎延長術における標準的な治療法となっており、多施設共同データによると、気管切開を回避する成功率は91.3%に達しています。MFプレートおよびスクリュー固定は依然として主力であり、外科医がその使い慣れた操作性と即時の荷重耐力に信頼を置いていることから、2025年には47.98%の市場シェアを維持すると見込まれています。術式の選択は、外科医の好みよりも患者の年齢や欠損の複雑さに左右される傾向が強まっており、二次的な器具除去が不要であることから、生体吸収性牽引システムが小児領域で支持を集めています。頭蓋顎顔面固定デバイス市場における牽引システムの市場規模は、2031年までに6億9,600万米ドルに達すると予測されており、これは頭蓋皮弁のみのセットとの収益格差が拡大することを示唆しています。
外科医からは、牽引とナビゲーションガイダンスを組み合わせたハイブリッドソリューションへの需要が高まっており、これに伴い、ネジ式牽引器と患者ごとに事前に曲げ加工されたガイドを統合する企業にビジネスチャンスが生まれています。ピン挿入部位の感染を防ぐ内部システムが外部デバイスに取って代わりつつあり、医療従事者の間での手術の受容性がさらに高まっています。一方、顎関節置換術は、オーダーメイドの人工関節コンポーネントに支えられて着実に成長していますが、頭蓋顎顔面固定デバイス市場全体に占めるシェアは依然として小さいままです。保険者側が、長期的な気道確保や顔面対称性の改善といった利点を認めるにつれ、導入の障壁は低くなり、このセグメントの好調な業績がさらに強まっています。
地域別分析
北米は、償還制度が充実した外傷治療と、小児頭蓋顔面疾患に対する高い認知度を背景に、2025年の世界売上高の40.02%を占めました。手術件数の伸びは人口増加にほぼ並んで頭打ちとなっていますが、吸収性インプラントや患者別インプラントの急速な普及により、平均販売価格(ASP)は世界最高水準を維持しています。欧州は、緩やかではあるもの安定した拡大を続けています。厳格な医療機器規制(MDR)による文書化要件が市場参入コストを押し上げ、成熟した臨床エビデンスを保有する既存企業に競争上の優位性が傾いています。同地域の病院では環境影響評価書の提出を求めるケースが増えており、リサイクル可能な手術器具トレイの早期試験導入が進められています。
アジア太平洋地域は、中国における第3級外傷センターの急速な整備と、インドの医療保険適用範囲の拡大に牽引され、CAGR6.21%と最も勢いを見せています。標準的な外傷用プレートでは国内企業がシェアを伸ばしていますが、高級な小児症例では輸入の生体吸収性インプラントが主流となっています。各国政府は国内の3Dプリンティングの取り組みを奨励していますが、外科医は複雑な再建手術において依然として米国やドイツ製の計画用ソフトウェアに依存しており、国境を越えたサプライチェーンが維持されています。現在の販売の動向が続けば、2028年までにアジア太平洋地域の頭蓋顎顔面固定デバイスの市場規模は欧州を上回る可能性があります。
ラテンアメリカおよび中東・アフリカ地域は、医療観光の拠点として位置づけられている民間病院チェーンに牽引され、小規模な基盤から成長しています。しかし、為替レートの変動により、高額な設備投資が抑制され、完全所有よりも委託在庫が好まれています。ベンダーは、これらの地域に参入するために、患者別インプラントに対する従量課金制などの柔軟な支払いモデルを提供する必要があります。全体として、地理的な分散化により、成熟市場における償還削減の影響を軽減することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 頭蓋顔面外傷の発生率の増加
- 低侵襲手術法の普及が進んでいること
- 固定装置における継続的な技術の進歩
- 患者個別に設計されたインプラントおよび3Dプリントされたインプラントの利用拡大
- 新興市場における医療インフラの拡充と調達への取り組み
- ナビゲーションシステムと拡張現実(AR)システムの統合
- 市場抑制要因
- 不利な償還および適用範囲に関する方針
- 高い手続きコストと価格圧力
- 厳格な規制遵守および認証要件
- 地方地域におけるCMF専門外科医へのアクセスが限られていること
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 手法別
- 頭蓋骨フラップ固定術
- CMF牽引
- 顎関節(TMJ)置換術
- MFプレートおよびスクリュー固定法
- 生体吸収性固定法
- その他
- 素材別
- チタンおよびチタン合金
- ステンレス鋼
- 生体吸収性ポリマー(PLA、PGA、PDO)
- バイオセラミックス(ヒドロキシアパタイト、リン酸三カルシウム)
- 患者個別対応の3Dプリント複合材料
- 用途別
- 脳神経外科および耳鼻咽喉科
- 顎矯正・歯科外科
- 形成外科および美容外科
- 小児頭蓋縫合早期癒合症の修復
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker Corporation
- Johnson and Johnson
- Zimmer Biomet Holdings Inc.
- Metallos Integra LifeSciences
- Medtronic Plc
- KLS Martin Group
- Medartis AG
- OsteoMed(Colson Associates)
- B. Braun SE(Aesculap)
- Smith+Nephew Plc
- Acumed LLC
- Orthofix Medical Inc.
- MicroPort Scientific Corp.
- Xilloc Medical BV
- Osteopore Ltd.
- Leica Biomaterials AG
- GPC Medical Ltd.
- Cardinal Health(Kanghui CMF)
- Lepu Medical Technology
- HumanTech Surgical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日


