


再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122220
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、設置容量ベースでの再生可能エネルギー市場の規模は、2026年の6.03テラワットから2031年までに11.49テラワットへと拡大し、予測期間(2026年~2031年)におけるCAGRは13.78%になると見込まれています。
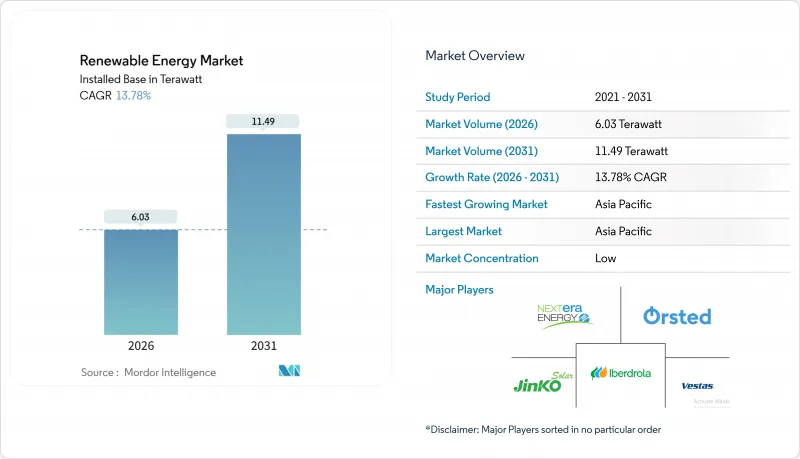
本レポートは、技術別(太陽光発電、風力発電、水力発電、バイオエネルギー、地熱発電、海洋エネルギー)、エンドユーザー別(公益事業、商業・産業、住宅)、および地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場規模および予測は、設置容量(GW)ベースで示されています。
世界の再生可能エネルギー市場の動向と洞察
企業向け電力購入契約(CPPA)が、北米および欧州におけるユーティリティ規模の建設を加速
企業向けPPAは、15~20年にわたる貸借対照表上のヘッジ手段として成熟しており、マーチャントリスクを投資適格級の信用力に置き換えることで、開発事業者は従来の電力会社による入札方式よりも迅速にファイナンシャル・クローズを達成できるようになっています。2024年にMetaがRWEと締結した1.5 GWのポートフォリオは、データセンターの電力購入者が複数国にわたる開発パイプラインを保証し、太陽光発電の建設サイクルを24ヶ月未満に、陸上風力発電を約30ヶ月に短縮している好例です。開発事業者は投機的な資産よりも契約済みのプロジェクトを優先するため、再生可能エネルギー市場は現在、規制当局ではなく大規模な買い手によって牽引されています。科学に基づく目標を設定する企業が増えるにつれ、2030年まで年間40GWを超える新規設備容量の総需要が見込まれており、再生可能エネルギー市場の長期的な成長軌道をさらに強固なものとしています。その結果としての見通しの明確化により、加重平均資本コストが低下し、再生可能エネルギーの普及率が高い電力網における導入の上限が引き上げられています。
ハイパースケールデータセンターの需要が、北欧およびアイルランドにおける太陽光・風力発電の調達を後押し
AIワークロードがクラウドキャンパスにおける電力需要の伸びを牽引しており、これにより事業者は水力や風力が余剰している地域で再生可能エネルギー発電を確保するよう迫られています。Googleによるノルウェーでの500 MWの風力発電契約は、企業が北欧諸国のクリーンな電力ミックスをいかに活用しているかを示しており、一方、ダブリン周辺の送電網の混雑により、投資はスウェーデンやフィンランドへとシフトしています。これに対し、再生可能エネルギー市場では、送電制約のあるノードへの依存度を低減するオンサイト太陽光発電や蓄電システムの開発が進められています。この動向により、資本が分散型資産へと流れ込み、グリッド形成型インバーターやマイクログリッドアーキテクチャが促進されています。短期的な需要の弾力性は依然として高く、発電と蓄電池を組み合わせることができる開発業者は、ハイパースケーラー企業から優先サプライヤーとしての地位を獲得しています。
ERCOT(米国)および内モンゴル(中国)における送電網の混雑と出力抑制リスク
ERCOTでは、2024年に西テキサスの発電量がヒューストンへの送電容量を上回ったため、3.2 TWhの再生可能エネルギー発電が制限されました。現在、系統連系待ち期間は5年を超え、エネルの300 MW「アズール・スカイ」風力発電所などのプロジェクトは2026年まで延期されています。中国では、内モンゴルの出力抑制率が依然として4%前後で推移しており、東部の買い手に電力を販売する際には15~20%の価格割引が必要となっています。これらの要因により、内部収益率が低下し、資源に恵まれた風力・太陽光発電の新規導入約10 GWが一時的に延期されています。新しい高電圧直流(HVDC)送電線が将来的には制約を緩和するもの、再生可能エネルギー市場のCAGRに対する短期的な抑制は避けられません。
セグメント分析
海洋エネルギーは、2026年から2031年にかけて36.95%のCAGRを記録し、再生可能エネルギー市場の中で最も急速に成長している分野となっています。オービタル・マリン・パワー社がオークニー諸島に設置した2 MWの「O2」潮力タービンは、稼働初年度に74%の設備利用率を達成し、洋上風力の標準値を大幅に上回りました。これは、潮力の予測可能性を如実に示しています。ミネスト社の「ドラゴン12」カイトは、低速の海流を有用な電力に変換し、水流の速い海峡以外にも資源基盤を拡大しています。太陽光発電は、2025年に再生可能エネルギー市場シェアの44.61%を占め、ポリシリコンの価格が1キログラムあたり8米ドルを下回ったことで、2024年には結晶シリコンパネルの価格が1ワットあたり0.12米ドルまで下落したおかげで、引き続き主導的な地位を維持しています。TOPConおよびヘテロ接合セルにおける25%を超える効率向上により、システム全体のコストがさらに圧縮され、温帯地域においても競争力のある価格水準が維持されています。
風力発電は、EUにおける許認可手続きの効率化や中国での送電網の整備の進展を追い風として、2025年の発電容量の約35%を占める見込みです。しかし、洋上風力発電については、固定式プラットフォームが1MWあたり300万~400万米ドルであるのに対し、浮体式基礎の設備投資(CAPEX)が1MWあたり400万~500万米ドルと高騰しているという課題に直面しています。水力発電は、適地が減少する中、緩やかな拡大にとどまっていますが、中国の2.4ギガワットの白河灘(バイヘタン)揚水発電所は、変動の激しい再生可能エネルギーによる電力系統において、8時間の蓄電が持つ価値を実証しています。バイオエネルギーと地熱発電は、原料価格の変動や高エンタルピー貯留層の不足により、依然として8%未満のニッチな存在にとどまっていますが、アイスランドの90 MWのテイスタレイキル発電所の拡張は、地熱発電のベースロード電源としての魅力を示しています。全体として、技術の多様化は再生可能エネルギー市場を単一セグメントのリスクから守りつつ、投資家に複数の参入機会を提供しています。
地域別分析
アジア太平洋地域は2025年に発電容量の57.23%を占めて主導的な地位にあり、中国の2024年の設置容量216GWやインドの2030年目標500GWに牽引され、CAGR16.19%で拡大すると予測されています。また、中国の国有開発業者は、モジュール、タービン、EPCサービスをパッケージ化した優遇融資を通じて、東南アジア、ラテンアメリカ、アフリカへ資本や設備を輸出しています。インドの洋上風力発電の入札や生産連動型インセンティブは、製造の現地化を図り、中国からの輸入依存を抑制することを目的としています。
北米では、「インフレ抑制法(Inflation Reduction Act)」の下で発電設備の整備が加速しています。同法は税額控除を2032年まで延長するもので、すでに1,500億米ドル規模の国内製造投資を誘発しています。米国は2024年に太陽光発電32GW、風力発電8GWを導入しましたが、ERCOT(テキサス州電力信頼性委員会)による出力抑制は、送電網の整備が遅れていることを示しています。カナダは水力発電と洋上風力を活用し、2030年までに電力の90%を再生可能エネルギーで賄うことを目標としていますが、メキシコでは日射量が豊富なにもかかわらず、規制の変更により民間投資が冷え込んでいます。欧州は「REPowerEU」を活用して許認可手続きの迅速化を図っており、スペインとギリシャが最も恩恵を受けています。一方、ドイツでは依然として24ヶ月を超える送電網接続の遅延に悩まされています。
中東およびアフリカは水素輸出国として台頭しており、サウジアラビアのNEOM(4 GWの電解装置)やエジプトの10 GW規模のスエズ湾風力発電計画がその証拠となっています。南米の成長は、ブラジルの4GW規模の風力発電入札や、チリの25米ドル/MWhの太陽光発電回廊を中心に展開しています。アルゼンチンでは、リチウム鉱山に太陽光発電施設を併設し、加工工程の脱炭素化を図っています。こうした地域ごとの動向が相まって、再生可能エネルギー市場の規模を拡大し、サプライチェーンの多様化を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 2024年の再生可能エネルギー構成
- 市場促進要因
- 企業の電力購入契約(PPA)が、北米および欧州におけるユーティリティ規模の建設を加速させています
- ハイパースケール・データセンターの需要が、北欧諸国およびアイルランドにおける太陽光・風力発電の調達を後押ししています
- グリーン水素のギガワット級パイプラインが、中東・北アフリカ(MENA)およびオーストラリアにおける設備増強を牽引しています
- REPowerEUによる許認可迅速化が南欧の陸上風力発電プロジェクトのリードタイムを12か月未満に短縮
- 市場抑制要因
- ERCOT(米国)および内モンゴル(中国)における送電網の混雑および発電制限のリスク
- ドイツとフランスでは、使用済みブレードの廃棄に関する規制によりコストが上昇しています
- 長期貯蔵施設の不足が、東南アジアにおける再生可能エネルギー(VRE)の高浸透率を妨げている
- インドとブラジルにおける現地調達義務が洋上風力発電の設備投資を押し上げている
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、資金調達、電力購入契約)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- EPC Developers/Operators/Owners
- NextEra Energy, Inc.
- Orsted A/S
- Iberdrola, S.A.
- EDF Renewables(EDF S.A.)
- Duke Energy Corporation
- Berkshire Hathaway Energy
- Acciona Energia S.A.
- Engie S.A.
- China Three Gorges Corporation
- Enel Green Power S.p.A.
- Statkraft A.S.
- Pattern Energy Group
- Invenergy LLC
- RWE Renewables GmbH
- ACWA Power
- EDP Renovaveis S.A.
- Brookfield Renewable Partners L.P.
- ReNew Energy Global PLC
- Scatec ASA
- Equipment Suppliers
- First Solar, Inc.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- GE Vernova(General Electric)
- JinkoSolar Holding Co. Ltd.
- Canadian Solar Inc.
- Longi Green Energy Technology Co., Ltd.
- Goldwind Science & Technology Co., Ltd.
- Trina Solar Co., Ltd.
- Enphase Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Mitsubishi Power, Ltd.
- Nordex SE
- MHI Vestas Offshore Wind A/S
- Shanghai Electric Group Co., Ltd.
- Hitachi Energy Ltd.
- ABB Ltd.
- Climeon AB
- Pelamis Wave Power Ltd.(in Administration)
- Ocean Power Technologies, Inc.
- EPC Developers/Operators/Owners
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


