


関節鏡用医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Arthroscopy Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122217
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、関節鏡用医療機器の市場規模は、2025年の17億4,000万米ドルから2026年には18億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.62%で推移し、2031年までに24億2,000万米ドルに達すると予測されています。
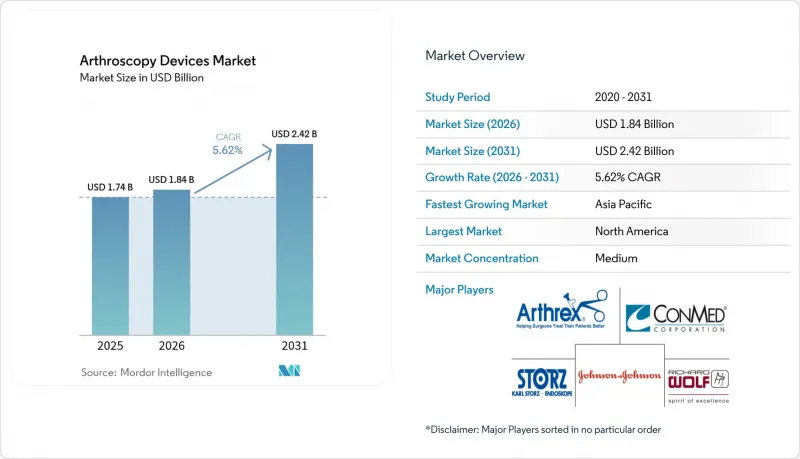
本レポートは、用途別(膝、肩・肘、股関節、その他)、製品別(関節鏡、関節鏡用インプラント、その他)、エンドユーザー別(病院、ASC、整形外科・スポーツ医学クリニック)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の関節鏡用医療機器市場の動向と洞察
筋骨格系疾患の負担の増加
2021年の世界の変形性関節症の患者数は6億650万人に達し、女性や高齢者における有病率は加速しています。筋骨格系疾患は現在、障害を抱えて生きる年数(YLD)の要因として第2位にランクされており、これにより保険者らは費用対効果の高い関節鏡手術ソリューションを模索するようになっています。予測によると、2045年までに閉経後の女性の50%近くが変形性関節症を患う可能性があるとのことです。したがって、需要の伸びは、先進国および新興地域の双方において、人口の高齢化と平均寿命の延伸と直接的に連動しています。
低侵襲整形外科手術への移行
関節鏡手術が開腹手術に取って代わることで、平均入院日数は2~3日短縮され、これは医療保険者にとって明確なコスト削減につながり、患者満足度の向上にも寄与します。さらに、4K映像技術、ワイヤレスカメラ、ロボット支援技術の導入により、かつては単一孔アプローチでは複雑すぎると考えられていた適応症が拡大し、普及がさらに加速しています。若い患者層は、開腹手術に比べてリハビリ期間が短く、傷跡も小さいことを好んでいます。
高い設備投資および手術コスト
設備が整った関節鏡手術室には50万米ドルを超える初期投資が必要であり、さらに1症例あたり2,000~5,000米ドルの消耗品費が加わるため、手術件数がそれほど多くない医療機関には負担となっています。複数の関節を治療する場合、在庫の需要はさらに高まり、単回使用のディスポーザブル製品にかかる追加費用は、保険償還額では賄いきれないことがよくあります。
セグメント分析
2025年の収益のうち、膝の手術が44.78%を占めており、この関節における高い受傷率と、関節鏡下前十字靭帯(ACL)および半月板修復プロトコルの成熟度を裏付けています。安定した保険償還と外科医の豊富な経験が、手術件数における主導的地位を確固たるものにしています。股関節関節鏡手術は、現時点では規模が小さいもの、若いアスリートにおける大腿骨寛骨臼インピンジメントや関節唇断裂への認識が広がるにつれ、CAGR7.45%で成長しています。アクセス精度を高めたカニューレや柔軟なバーにより、習得の難しさが軽減され、より多くの地域病院がこの分野に参入できるようになっています。肩および肘の関節鏡手術では、再断裂率を低減する生体誘導性パッチインプラントが貢献しており、一方、企業がプラットフォームを椎間板減圧術へと拡大するにつれ、内視鏡脊椎手術用ポータルも徐々に主流になりつつあります。全体として、手術の構成は診断目的の洗浄から再建手術へと移行しており、この変化が関節鏡用医療機器市場全体の平均販売価格を押し上げています。
膝関節手術向けの関節鏡用医療機器市場規模は、スポーツ関連の靭帯修復や変性半月板の治療に支えられ、2031年まで着実に拡大すると予測されています。対照的に、股関節手術は現在、市場シェアが10%台半ばにとどまっていますが、インプラント、ポンプ、および可視化システムが深部関節のエルゴノミクスに適応するにつれて、関節鏡用医療機器市場において実質的に大きなシェアを占めるようになると予測されています。関節ごとの導入率にばらつきがあるため、メーカー各社は関節専用のシェーバーバー、縫合糸通し、固定アンカーへの投資を継続しており、これにより製品カタログやサービスモデルのセグメント化がさらに進んでいます。
地域別分析
北米は、高い研修体制、手厚い保険適用、そして高齢になっても身体活動を続ける人口に支えられ、2025年の売上高の42.05%を占めました。需要の大部分は米国が牽引しており、メディケアの外来診療報酬率3.8%の改定は、病院の利益率を維持すると同時に、外来手術センター(ASC)への移行を後押ししています。カナダの単一支払者モデルは年間手術件数を安定させており、メキシコでは拡大する医療観光市場が、低価格の関節鏡下修復術を求める患者を惹きつけています。
欧州は売上高で第2位を占めており、厳格な規制と熟練した外科医の豊富な人材基盤とのバランスが取れています。EUによる環境に配慮した医療機器の推進は、再利用可能なシェーバーハンドピースやリサイクル可能なチューブの早期導入を後押ししています。高齢化により股関節および肩関節の手術件数が増加しており、また、各国のスポーツプログラムにより、若い世代の間でも膝関節鏡手術が一般的になっています。臨床転帰に関するエビデンスの要件により、サプライヤーと前向き登録研究を実施する学術機関との緊密な連携が促進され、関節鏡用医療機器市場のデータ基盤が強化されています。
アジア太平洋地域は、CAGR 6.39%で最も急速に成長している地域です。中国における中央集権的な調達体制により、インプラントの価格が引き下げられ、病院への普及が促進されています。国内のOEMメーカーも台頭してきていますが、4K映像技術やナビゲーション技術においては、国際ブランドが依然として技術的優位性を維持しています。日本におけるロボット技術のリーダーシップは、AIガイド式ポータルの導入を後押ししており、超高齢化社会が手術件数の着実な増加を保証しています。インドでは、官民パートナーシップにより新たな関節鏡手術室への資金提供が行われており、政府の「メイク・イン・インディア」政策が現地組立を促進し、輸入関税の引き下げにつながっています。東南アジア諸国では、民間保険の適用範囲が拡大しており、急成長する中産階級の間で、選択的な膝関節鏡手術の需要が喚起されています。全体として、可処分所得の増加と病院の収容能力の向上により、関節鏡用医療機器市場全体で持続的な手術件数の増加が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 筋骨格系疾患の負担の増大
- 低侵襲整形外科手術への移行
- 関節鏡用機器における継続的な技術革新
- スポーツおよびフィットネス活動への参加の増加
- 外来手術センターおよび外来診療施設の拡大
- 新興国における医療費の増加
- 市場抑制要因
- 高い資本コストと手続きコスト
- 厳しい規制および償還に関する障壁
- 熟練した関節鏡手術医の数が限られていること
- 使い捨て製品に関する持続可能性への懸念
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 膝関節鏡検査
- 肩・肘関節鏡検査
- 股関節関節鏡検査
- 脊椎関節鏡検査
- 足・足関節関節鏡検査
- 手・手首関節鏡検査
- その他の用途
- 製品別
- 関節鏡(再利用型および使い捨て型)
- 関節鏡用インプラント
- 可視化システム
- 流体管理システム
- RFアブレーションシステム
- 電動シェーバーおよび切除システム
- 手用器具
- その他の製品
- エンドユーザー別
- 病院
- 外来手術センター(ASCs)
- 整形外科・スポーツ医学クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Arthrex Inc.
- Smith & Nephew PLC
- Stryker Corporation
- Johnson & Johnson(DePuy Synthes)
- Conmed Corporation
- Zimmer Biomet Holdings Inc.
- Medtronic PLC
- Karl Storz SE & Co. KG
- Olympus Corporation
- Richard Wolf GmbH
- Cannuflow Inc.
- Ceterix Orthopaedics
- Wright Medical Group N.V.
- Bioventus Inc.
- Parcus Medical
- JRF Ortho
- Fujifilm Holdings Corp.
- Aesculap(B. Braun)
- G2 Orthopedics
第7章 市場機会と将来の展望



