


股関節置換術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hip Replacement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122214
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の股関節置換術市場の規模は79億4,000万米ドルと推定されており、2025年の76億3,000万米ドルから拡大し、2031年には96億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.01%で成長すると見込まれています。
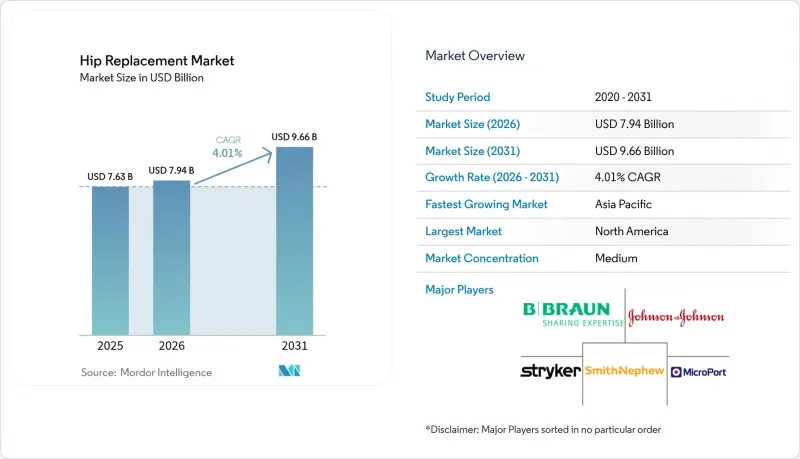
本レポートは、製品別(人工股関節全置換術、股関節表面置換術、股関節再置換術など)、固定方式別(セメント固定式など)、材質別(金属対ポリエチレン、セラミック対ポリエチレンなど)、エンドユーザー別(病院、整形外科センターなど)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の股関節置換術市場の動向と洞察
変形性関節症の有病率の増加
変形性関節症は世界中で6億650万人に影響を及ぼしており、この数字は人口の高齢化と肥満率の上昇に伴い、増加し続けています。股関節疾患の進行は特に急速であり、従来のベアリングは、20年生存率が94.1%に達する先進的なOXINIUM表面と比較して、再置換リスクが35%高くなっています。地域別では東アジアおよび南アジアの負担が最も重いもの、ボディマス指数(BMI)などの変更可能なリスク要因が、関連する身体障害の5分の1を占めています。ゲノム研究では900以上の遺伝子座が本疾患と関連付けられており、関与が示唆される遺伝子の10%は既存の治療法と関連しているため、手術を先送りできる薬物療法の可能性が示唆されています。このように、高齢化と代謝性疾患の併存により、手術需要が手術対応能力を上回り続けています。
高齢化および肥満人口の増加
2030年までに、米国だけでも外科医は63万5,000件の初回人工股関節置換術を見込んでおり、これは現在から171%の増加となります。一方、世界全体の術件数は2060年までに123万件を超える可能性があります。体格指数(BMI)が高いと、手動によるインプラントの配置が困難になりますが、ロボットシステムはこうした課題を解消し、BMIが24 kg/m2を超える患者において寛骨臼の正確な位置決めを向上させます。高所得国では症例数の伸びが最も著しい一方で、新興市場では、特に個別のインプラントを必要とするより複雑な股関節解剖学的構造を持つ女性患者に対し、タイムリーな治療を妨げる能力の不足に直面しています。
インプラントおよび手術費用の負担の重さ
人工股関節全置換術に対するメディケアの償還額は、手術件数が44.17%増加したにもかかわらず、2013年から2021年の間に44.04%減少しており、医療提供者の利益率を圧迫しています。米国股関節・膝関節外科医協会は、2025年に予定されているさらなる削減に対抗するため、議会に請願を行っています。地域間の格差は顕著です。北東部では平均支払額が1,731米ドルに達しているもの、減少率は最も高くなっています。チタンなどのサプライチェーンの原材料費は、現在、整形外科用インプラントの製造原価の最大20%を占めており、地政学的緊張が価格変動をさらに拡大させています。これらの要因により、コストに敏感な地域での手術件数が減少するリスクがあり、医療へのアクセスにおける不平等がさらに拡大する恐れがあります。
セグメント分析
人工股関節全置換術は、2025年の売上高の62.85%を占め、あらゆる年齢層において臨床の主力治療法としての地位を再確認しました。この製品の人工股関節市場規模は2025年に47億9,000万米ドルに達し、脱臼リスクを軽減するデュアルモビリティカップなどの設計改良が進むにつれて、引き続き成長を続けています。股関節表面置換術は、現時点ではニッチな分野ではありますが、長期的なインプラントの適合性を求める活動的な患者の間で「骨温存」という考え方が浸透するにつれ、CAGR 6.57%で拡大しています。
ロボット支援による再置換手術の勢いは、再置換件数の増加を裏付けています。ストライカー社の「Mako 4」は、アルゴリズムによるガイダンスを導入し、寛骨臼の抜去および再埋入のワークフローを簡素化しています。重度の変形に対するFDA承認済みのリバース型人工股関節などの関連する革新技術は、高額な償還が期待される個別化ソリューションへと製品パイプラインがシフトしていることを示しています。
2025年には、セメントレス構造体が売上高の56.90%を占め、外科医が若年層や活動的な患者層に対して生体固定を好む傾向にあることから、関連する人工股関節置換術の市場シェアはさらに上昇すると予測されています。高多孔性のチタンおよびタンタルは、早期の骨浸潤を促進し、大腿骨頸部骨折における非癒合率は2%にとどまりますが、標準的なスクリューではこの率が著しく高くなります。セメント固定式ステムは骨粗鬆症の骨にとって依然として不可欠であり、複雑な解剖学的構造に対しては、両方の原理を融合させたハイブリッド術法が用いられています。
積層造形技術はセメントレス製品の革新を加速させています。トポロジー最適化された格子構造は、インプラントの剛性を低減し、荷重を均一に分散させることで、ストレスシールドを抑制し、機能的な耐用年数を延長します。スミス・アンド・ネフュー社の「CATALYSTEM」ステムは、前方アプローチ手術向けに最適化されており、手術室での所要時間を短縮する設計の代表例であり、これは高処理能力のASC(外来手術センター)において極めて重要な指標となります。
地域別分析
北米は2025年の売上高の37.20%を占め、ロボット技術、AIによる術前計画、および先進的なベアリング表面の早期導入を通じて、技術的リーダーシップを維持しています。同地域の股関節置換術市場規模は、臨床的有効性が実証されたアップグレードに対する有利な保険償還に支えられ、2025年には28億4,000万米ドルに達すると推定されています。欧州では、成熟した保険者環境が着実な成長を支えていますが、コスト抑制の必要性により、高価格帯の医療機器の普及速度は鈍化しています。
アジア太平洋地域は成長の原動力として台頭しており、中国やインドがインプラント価格を半減させ、手術件数の増加を促進する調達プログラムを実施していることから、2031年までCAGR5.74%を記録する見込みです。中国の手術件数は、2011年の16万8,040件から2019年には57万7,153件へと急増し、国内製のインプラントが手術件数の4分の1近くを占めました。インドでは、医療観光の流入や病院への投資に後押しされ、選択的関節置換術において年間2桁の成長が見込まれています。
南米および中東・アフリカ地域には潜在的な可能性が見られます。ブラジルでは、2050年までに下肢人工関節置換術が3万9,270件に達すると予測されていますが、現在の普及率は10万人あたり8.01件と、世界平均を大幅に下回っています。生産能力の拡大には、整形外科医の育成と、医療機器のコストを押し上げている輸入関税の緩和が鍵となります。炭化水素収入に恵まれた湾岸協力会議(GCC)加盟国は、米国や欧州製のシステムをますます輸入する一方で、関節専門の研究所への資金提供も行い、長期的には現地生産への道筋を整えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 変形性関節症の有病率の増加
- 高齢者と肥満人口の増加
- ロボット支援下人工股関節置換術の普及
- 骨の侵入を可能にする3Dプリント多孔質インプラント
- 外来およびASC(外来手術センター)での処置への移行
- 中国・インドにおける価格・数量入札によるアクセス拡大
- 市場抑制要因
- インプラントおよび施術費用の負担が大きいこと
- 医療機器のリコールおよびメタル・オン・メタル訴訟
- 成熟市場における償還額の圧縮
- チタンおよびコバルトの供給網の逼迫状況
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 人工股関節全置換術
- 股関節表面置換術
- 人工股関節再置換術
- その他の製品
- 固定方式別
- セメント固定式
- セメントレス
- ハイブリッド
- 材質(ベアリングペア)別
- 金属対ポリエチレン
- セラミック・オン・ポリエチレン
- セラミック対セラミック
- メタル・オン・メタル
- エンドユーザー別
- 病院
- 整形外科センター
- 外来手術センター
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Zimmer Biomet
- Stryker Corporation
- Johnson & Johnson(DePuy Synthes)
- Smith & Nephew plc
- B. Braun SE
- MicroPort Scientific Corporation
- Enovis(DJO Global)
- Exactech Inc.
- Corin Group
- Wright Medical Group N.V.
- Integra LifeSciences
- Globus Medical
- Conformis
- Medacta Group
- LimaCorporate
- Bioimpianti
- Arthrex
- Mathys Ltd Bettlach
- United Orthopedic
- JRI Orthopaedics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日