


ニッケル合金:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nickel Alloys - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122210
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ニッケル合金市場の規模は、2025年の471.13キロトンから2026年には500.07キロトンへと拡大し、2031年までに646.51キロトンに達すると予想されており、2026年から2031年にかけてCAGR5.27%で成長すると見込まれています。
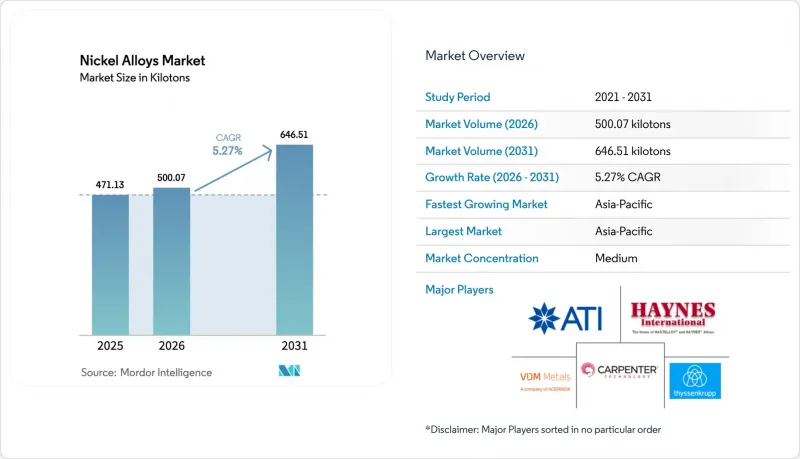
本レポートは、合金タイプ(耐熱性、耐食性、電気抵抗性など)、ニッケルタイプ(ニッケル・クロム・鉄、ニッケル・銅、ニッケル・鉄など)、最終用途産業(航空宇宙、電気・電子、石油・ガスなど)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のニッケル合金市場の動向と洞察
航空宇宙用超合金の需要急増
2024年時点で、民間航空機の受注残は14,000機を超え、今後10年間で推定28万メートルトンのニッケル基超合金の需要が見込まれています。エンジンメーカーは、1,650°Cを超える温度域で動作する高圧縮比のアーキテクチャを採用しており、この温度域では、極めて厳格な化学組成範囲が求められる単結晶のレネ(Rene)およびインコネル(Inconel)鋳造材が必須となります。米国空軍の「次世代航空優位性(Next Generation Air Dominance)」戦闘機などの防衛プログラムでは、-55°Cから1,200°Cの間をミリ秒単位で往復する耐熱性を備えた合金が求められています。積層造形技術により、タービン部品の重量は最大25%削減されていますが、粉末原料のコストは鍛造棒材の3~4倍高いままです。こうした航空宇宙分野の動向により、少なくとも今後10年間は、ニッケル合金市場において持続的で高付加価値な需要が見込まれます。
EV用正極材におけるバッテリーグレードニッケルの移行
高ニッケル含有のNMC 811およびNMC 9-5-5系化学組成は、現在250 Wh/kgを超えるエネルギー密度を実現しており、従来の532系配合に取って代わっています。中国以外の自動車メーカーは、低炭素のクラス1供給を確保するため、複数年にわたる引取契約を締結しています。ゼネラル・モーターズは、ニッケル1トンあたり10トン未満のCO2排出量という炭素閾値を条件として、2026年から2030年にかけて7万5,000メートルトンの調達を約束しました。欧州連合(EU)のバッテリー規制では、2030年から炭素フットプリントの上限が義務付けられ、責任ある調達された原料への需要がさらに高まることが見込まれます。2025年には、中国におけるLFP(リン酸鉄リチウム)の急増によりニッケル集約度が低下したもの、世界のバッテリー用ニッケル総量は依然として増加しており、ニッケル合金市場にとって極めて重要な成長の原動力が確固たるものとなっています。
ニッケル供給チェーンにおける地政学的リスク
インドネシアの鉱石輸出禁止措置および下流部門への規制により、流入する外国直接投資(FDI)の68%が中国系合弁企業に流れており、供給が集中する一方で、西側諸国の安全保障上の懸念が高まっています。米国は「国防生産法」を発動し、タマラック・プロジェクトを迅速に推進しましたが、許認可に関する課題は依然として残っています。2024年11月の不利な裁定に対するジャカルタ政府のWTO上訴により不確実性が長引いており、航空宇宙業界の主要メーカーは代替原料の再認定を余儀なくされています。この再認定には、グレードごとに最大500万米ドルの費用がかかります。この不確実性により、ニッケル合金市場における短期的な供給量の拡大は抑制されています。
セグメント分析
2025年、超合金をはじめとする耐熱ニッケル合金は、47.76%のシェアを占め、ニッケル合金市場を牽引しました。その主導的地位は、高温・高応力環境において不可欠な役割を果たしていることに起因しています。高度な析出硬化型スーパーアロイや方向性凝固型スーパーアロイは、航空機エンジンの高温部、産業用ガスタービン、1,000°Cを超える温度で稼働する水素燃料発電所などの重要な用途に好んで採用されています。民間航空機の機隊拡大、整備サイクルの延長、ならびにLNGおよび水素インフラの開発により、鍛造ディスク、タービンブレード、燃焼室に対する需要が堅調に推移しています。さらに、熱効率向上のための発電システムの改修により、より高いクリープ強度を持つ合金の使用が増加しており、長期的な消費を後押ししています。
耐熱ニッケル合金(スーパーアロイを含む)も最も急成長しているセグメントであり、積層造形や次世代推進プログラムに牽引され、2026年から2031年にかけてCAGR6.26%が見込まれています。レーザーおよび電子ビームによる粉末床溶融技術により、複雑な冷却路や軽量な部品の製造が可能となり、スーパーアロイ粉末の需要が増加するとともに、航空宇宙サプライチェーン全体での材料利用効率が向上しています。熱遮断コーティングを施した超合金は、小型モジュール型原子炉や集光型太陽熱発電のレシーバーにおいて普及が進んでおり、一方、先進的なコーティング技術は、重負荷タービンの点検間隔を延長しています。設計の最適化によりエンジン1台あたりの材料効率は向上していますが、エンジン生産台数の増加、オーバーホール周期の短縮、および高温産業用機器への需要の高まりが、こうした効率化の成果を相殺しています。電動化の進展により、金属需要が従来の合金からシフトしつつありますが、耐熱性ニッケル超合金は構造上不可欠であり続け、ニッケル合金市場において、安定した、性能主導型の成長を保証しています。
地域別分析
アジア太平洋地域は2025年の売上高の49.62%を占め、2031年まで年率7.56%で成長すると予測されており、これは全地域の中で最も高い成長率です。インドネシアは2024年に180万トンのニッケル鉱石を生産し、バッテリーグレードのマットとステンレス用銑鉄の両方を供給する23のHPALおよびRKEF施設を稼働させています。中国は2024年に3,300万トンを生産し、依然として最大のステンレス鋼生産国であり、約150万トンのニッケルを消費していますが、200系グレードへの移行により、1トン当たりのニッケル消費量は減少傾向にあります。インドでは、防衛関連の設備拡充により、2024年にヒンドゥスタン・エアロノティクス社からインコネル鍛造品の国内受注が増加しました。
北米では、「インフレーション・リダクション法」による電池部品への30%の税額控除や、「CHIPS法」による超低膨張合金に依存する半導体ファブへの520億米ドルの支出の恩恵を受けています。ATI社がペンシルベニア州で実施する1億4,000万米ドル規模の拡張計画は、航空宇宙用超合金および先進電気鋼材の需要をターゲットとしています。欧州では、炭素国境調整メカニズム(CBAM)に基づく炭素組み込み関税が課せられており、インドネシア産ニッケルの場合は1トンあたり2,000ユーロを超える可能性があり、これにより買い手はカーボンフットプリントの低いカナダやフィンランドのサプライヤーへと移行しています。
南米は依然としてニッチ市場にとどまっていますが、水深2,000メートルで200 MPaの耐圧性能を持つ耐食性海底機器を必要とする、ブラジルのプレソルト層オフショア油田が需要を牽引しています。中東およびアフリカでは、プロジェクト主導型の需要が見られます。その代表例として、サウジアラビアの70億米ドル規模のNEOM産業クラスターや、硫酸浸出回路にニッケル基合金を指定している南アフリカのプラチナ加工設備のアップグレードが挙げられます。これらの地域的な要因が相まって、ニッケル合金市場にはバランスの取れた需要基盤が形成されており、特定の消費地域への過度な依存を緩和しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 航空宇宙用超合金の需要が急増
- EV用正極材におけるバッテリー用ニッケルの移行
- 小型モジュール型原子炉の建設拡大
- 水素タービンの改造
- 防衛用極超音速兵器および宇宙ロケット
- 市場抑制要因
- ニッケル供給チェーンにおける地政学的リスク
- LMEニッケル価格の変動とヘッジコスト
- ライフサイクル全体でのCO2フットプリントとグリーン・スチール・オプションとの比較
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 合金タイプ別
- 耐熱ニッケル合金
- 耐食性ニッケル合金
- 電気抵抗ニッケル合金
- 低膨張ニッケル合金
- 形状記憶合金および高強度合金
- ニッケルの種類別
- ニッケル・クロム・鉄合金
- ニッケル・銅合金
- ニッケル・鉄合金
- ニッケル・クロム・モリブデン合金
- その他のタイプ
- 最終用途産業別
- 航空宇宙
- 電気・電子機器
- 石油・ガス
- 化学処理
- 自動車
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア/ランキング分析
- 企業プロファイル
- ATI
- Haynes International
- VDM Metals
- thyssenkrupp Materials NA, Inc.
- CRS Holdings, LLC.
- Precision Castparts Corp.
- NeoNickel
- Sandvik AB
- voestalpine Specialty Metals
- SANYO SPECIAL STEEL Co., Ltd.
- Nippon Yakin Kogyo
- JLC Electromet Pvt. Ltd.
- Berkshire Hathaway Inc.
- Kennametal Inc.
- Proterial, Ltd.
- Alloys International, Inc.
- Eramet
- Arconic
- Outokumpu
- GLENCORE