


医療機器接続:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Device Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122202
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界の医療機器接続市場の規模は2025年に39億1,000万米ドルと評価され、2026年の48億1,000万米ドルから2031年までに135億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは22.95%となる見込みです。
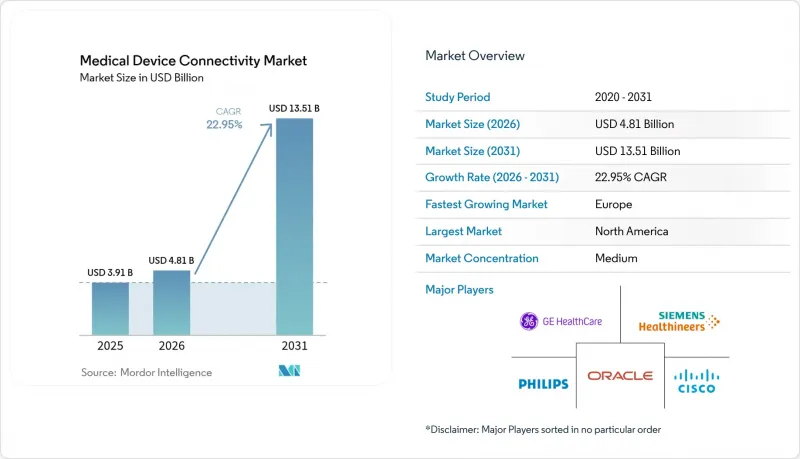
本レポートは、コンポーネント(コネクティビティソリューション[デバイスインターフェースモジュールなど]および接続サービス[導入・統合など])、技術(有線など)、用途(患者の継続的モニタリングなど)、エンドユーザー(病院・診療所など)、地域(北米、欧州など)別に分類されています。市場予測は金額(米ドル)で提示されています。
世界の医療機器接続市場の動向と洞察
EMR相互運用性の義務化およびデジタルヘルス政策
「21世紀治療法法(21st Century Cures Act)」により義務付けられた標準化されたAPIにより、独自プロトコルからFHIRベースのデータ交換への移行が迫られています。コンプライアンスプログラムを完了した医療システムでは、文書作成時間を13%削減し、ケアの連携を改善しており、これによりコネクティビティエンジンのより広範な導入が促進されています。デバイスメーカーは現在、コストのかかる改修サイクルを回避し、コネクティビティの安全対策をますます重視するようになったFDAの認可プロセスを加速させるため、新製品に相互運用性を組み込んで設計しています。
リアルタイムデータを必要とする成果連動型報酬制度
CMS(米国医療保険サービスセンター)の代替支払いモデルは、収益を臨床転帰に連動させるものであり、病院に対し、患者の状態悪化を早期に検知する継続的モニタリングやエッジ分析機能を病床に導入するよう促しています。接続型RPM(遠隔患者モニタリング)プラットフォームを活用している医療機関では、心不全による再入院率が24%低下したと報告されており、経済的インセンティブと品質向上へのインセンティブが一致しています。このビジネスケースは、予防可能な有害事象に対して厳しい罰則が科される集中治療室、脳卒中病棟、およびがん治療点滴センターにおいて、最も説得力があります。
データ標準のない、異種混在のレガシー機器群
病院では、ライフサイクルが8年を超える輸液ポンプ、人工呼吸器、モニターがしばしば運用されており、その多くはパッチ適用可能なオペレーティングシステムを備えていません。インターフェースエンジンはベンダー固有のプロトコルを変換する必要があるため、プロジェクトのリードタイムが長くなり、継続的なメンテナンスが求められます。隔離ネットワークは脆弱なエンドポイントを保護しますが、重複した配線は拡張プロジェクトにコストと複雑さを加えることになります。
セグメント分析
2025年の売上高のうち63.12%を占めた接続ソリューションは、異種混合の医療機器データを標準化し、急速に進化する相互運用性ルールを適用するための基盤として確立されました。これらのプラットフォームは、HL7v2、FHIR、および独自プロトコルのデータストリームを、臨床意思決定支援エンジンに供給されるEHR対応のペイロードに変換します。Mirth Connectのようなベンダー中立のゲートウェイはオープンソースの柔軟性を提供し、一方、エンタープライズスイートは医療機器ライブラリ、アラーム管理、および分析モジュールを統合しています。医療機関では、緊急度の高い病棟においてダウンタイムをほぼゼロに抑えるため、冗長化されたサーバークラスターを導入しています。更新サイクルが加速する中、医療機器接続市場では、輸液ポンプ、麻酔器、ワイヤレステレメトリーパック向けの「開梱即利用」型アダプターを提供するソリューションがますます支持を集めています。
病院が導入、保守、サイバーセキュリティパッチの適用を外部委託するにつれ、接続サービスは年率25.30%の成長が見込まれています。マネージドサービスの契約は稼働時間を保証し、医療提供者を人員不足から守り、コンプライアンス文書の最新状態を維持します。中小規模の施設では、設備投資を予測可能な運営コストに転換できるサブスクリプションモデルが選ばれています。サービス企業は、マルチベンダー環境全体にわたるインターフェースの調整、24時間365日の監視、および変更管理のガバナンスをパッケージ化しています。この動向により、サービスサブセグメントは、医療機器接続市場全体において重要な収益拡大要因としての地位を確立しています。
有線接続は、2025年の売上高の57.35%を占め、その中心は集中治療室や手術室におけるシールド付きイーサネットバックボーンでした。リアルタイムの波形忠実度と既知の遅延プロファイルにより、有線ネットワークは高帯域幅を必要とする生命維持装置にとって不可欠な存在であり続けています。手術室の配線変更は臨床業務の効率を妨げ、厳格な検証を必要とするため、更新サイクルは遅くなっています。それでも、Power-over-Ethernet(PoE)に対応するためにコアスイッチをアップグレードする病院は、追加のコンセントを必要とせずに将来の医療機器クラスに対応できるようになり、医療機器接続市場における有線インフラの重要性をさらに高めています。
無線技術は、5Gへのアップグレードや、1ミリ秒未満の遅延を約束する今後の6G調査を背景に、CAGR24.95%で拡大すると予想されています。一般病棟では、テレメトリーベルト、ウェアラブル心電図パッチ、姿勢や転倒データを送信するスマートベッドに対応するため、アクセスポイントの密度が高まっています。Wi-Fi 6Eの導入により、従来の干渉の影響を受けない新たな周波数帯が確保される一方、プライベート5Gスライスは、移動式CTスキャナーや緊急対応用カートに対して、確定的品質保証(QoS)を提供します。病院側からは、点滴ポンプが自動的にSSIDを切り替えることで、病棟の境界での手動による再接続が不要となり、患者の移送がよりスムーズになったとの報告が寄せられています。こうした革新により、ワイヤレス技術が医療機器接続市場のモビリティの原動力であることが裏付けられています。
地域別分析
北米は、EHR(電子カルテ)の普及が進んでいること、相互運用性の厳格な施行、およびエッジ分析の早期導入により、2025年の収益の38.10%を占めました。情報ブロックに対するCMS(米国医療保険医療サービスセンター)の罰則や新たなAPI義務化により、医療提供者は、ベッドサイドのデバイスと保険者ポータルをシームレスに接続する標準ベースのゲートウェイを導入せざるを得なくなっています。大学附属病院では、継続的なモニタリングと予測スコアリングを融合させたAIを活用した監視システムの試験運用が行われており、これにより高スループットの接続ハブの導入が加速しています。デジタルヘルス分野のスタートアップに対するベンチャー投資は、医療機器接続市場の地域的な展開をさらに拡大させています。
アジア太平洋地域は、2026年から2031年にかけて年率25.90%の成長が見込まれており、これは世界最速の伸び率となります。中国では、プライベート5G、ロボット工学、クラウドPACSの統合を特徴とするスマートホスピタルの青写真が拡大している一方、インドでは生産連動型インセンティブ制度により、開発当初からオープンスタンダードのインターフェースを組み込んだ国産医療機器メーカーが育成されています。日本では、暗号化されたVPNを介した県をまたぐ遠隔診療に対して政府が費用を償還する刺激策を活用し、遠隔脳卒中ネットワークによって地方の診療所を近代化しています。韓国とオーストラリアは、データ中心の医療パイロット事業にインセンティブを与え、無線テレメトリーやAIトリアージアルゴリズムのための肥沃な土壌を築いています。こうした動向により、同地域は医療機器接続市場の重要な成長エンジンとしての地位を確立しつつあります。
欧州では、医療機器規則(MDR)と一般データ保護規則(GDPR)が相互運用性とサイバーセキュリティの水準を共同で引き上げていることを背景に、CAGRは21.05%と予測されています。ドイツでは、「病院の未来法」に基づき、病院のデジタル成熟度向上に向けたアップグレードに助成金を支給しており、HL7-FHIRゲートウェイの調達を加速させています。英国では、NHSトラスト(国民保健サービス信託)に対しデジタル成熟度評価が義務付けられており、これにより安全な医療機器の導入に向けた資金が確保されています。北欧諸国は臨床用途向けの6G研究テストベッドを先駆けて展開しており、EU全体の取り組みとして、「欧州健康データ空間(European Health Data Space)」を通じた国境を越えたデータ交換が促進されています。プライバシーとセキュリティへの強い関心がベンダー選定に影響を与えており、病院側はゼロトラスト設計やきめ細かな同意管理機能を備えたプラットフォームを好んで採用しています。これにより、医療機器接続市場における欧州の地位がさらに強固なものとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EMRの相互運用性に関する義務付けとデジタルヘルス政策
- 成果連動型報酬制度にはリアルタイムのデータが求められています
- 遠隔および在宅による慢性疾患モニタリングの拡大
- IoTサイバーセキュリティフレームワークの統合
- 多パラメータ対応のウェアラブルおよび埋め込み型デバイスの普及
- 予測的な臨床的知見を可能にするクラウドネイティブ分析
- 市場抑制要因
- データ規格が統一されていない、多種多様なレガシー機器群
- 初期の統合およびインターフェース・エンジンのコストが高め
- サイバーセキュリティおよび患者のプライバシーに関する脆弱性が依然として存在すること
- ワークフローの整合性が不十分なため、臨床医の抵抗を招いています
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- コネクティビティ・ソリューション
- インターフェース・エンジンおよび統合プラットフォーム
- コネクティビティ・ハブおよびゲートウェイ
- デバイスインターフェースモジュール
- 接続サービス
- 導入・統合
- サポート・メンテナンス
- コンサルティング・トレーニング
- コネクティビティ・ソリューション
- 技術別
- 有線
- ワイヤレス
- ハイブリッド
- 用途別
- 患者の継続的モニタリング
- 遠隔ICUおよび遠隔脳卒中治療
- 画像診断およびPACS接続
- 薬剤投与およびスマート点滴ポンプ
- 麻酔・人工呼吸器
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 外来手術・専門医療センター
- 在宅ヘルスケア環境
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Ascom Holding AG
- Baxter International Inc
- Cisco Systems Inc.
- Digi International Inc.
- Dragerwerk AG & Co. KGaA
- GE HealthCare Technologies Inc.
- Honeywell International Inc.
- ICU Medical
- Koninklijke Philips N.V.
- Lantronix Inc.
- Masimo Corporation
- Medtronic plc
- Mindray Medical International Limited
- NantHealth, Inc.
- Nihon Kohden Corporation
- Oracle Corporation
- S3 Connected Health
- Siemens Healthineers AG
- Spectrum Medical Ltd
- Stryker Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日