


プロテインウォーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Protein Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122193
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プロテインウォーター市場の規模は、2025年の8,223万米ドルから2026年には9,281万米ドルへと拡大し、2026年から2031年にかけてCAGR12.86%で推移し、2031年には1億6,979万米ドルに達すると予測されています。
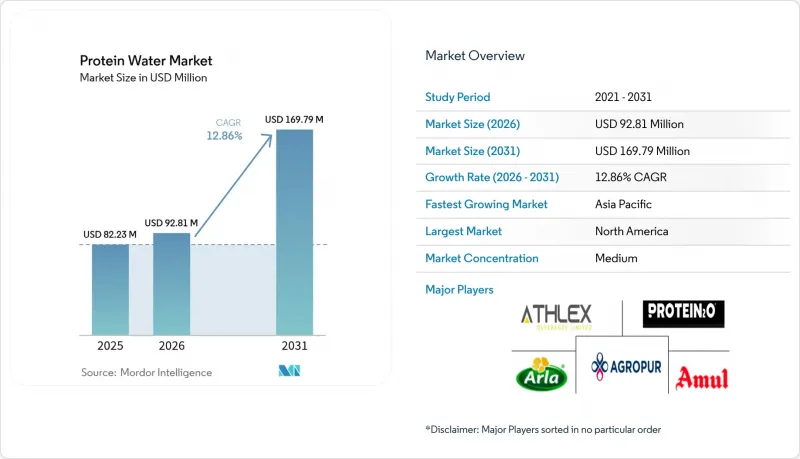
本レポートは、フレーバー(フレーバー付き、無味)、包装(PETボトル、缶、その他)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売店、その他の流通チャネル)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプロテインウォーター市場の動向と洞察
健康とウェルネスの動向が、消費者をクリーンラベルの水分補給オプションへと向かわせています
2025年2月に発効するFDA(米国食品医薬品局)の改訂された「健康」表示枠組みは、5カロリー以下の水ベースの飲料に健康表示を認めることで、プロテインウォーターがマーケットプレースにおいてどのように位置づけられるかを根本的に変えています。この規制の変更は、変化する消費者の嗜好と合致するものです。2024年には、アメリカ人の71%が積極的にタンパク質の摂取量増加を求めており、これは過去数年と比較して大幅な増加となっています。この変化により、対象市場は従来のスポーツ栄養分野を超えて拡大しています。規制の明確化と高まる消費者需要が相まって、プロテインウォーターブランドは、これまでより複雑な栄養製品が支配していた「健康志向」のポジショニングを活用できるようになりました。さらに、健康表示の対象となる製品における添加糖、飽和脂肪、ナトリウムの削減をFDAが重視していることは、クリーンラベル製品の魅力を高めています。シンプルなプロテイン配合は、透明性を求める消費者のニーズに応えると同時に、従来のプロテインサプリメントに伴う味や食感の課題を回避しています。成分構成が最小限に抑えられたプロテインウォーターは、この動向の恩恵を受けるのに最適な位置づけにあり、複雑な機能性表示に頼るのではなく、透明性とシンプルさを通じてメーカーに競争上の優位性をもたらします。
フィットネスおよびスポーツ栄養市場の成長がプロテインウォーターの消費を後押し
スポーツ栄養市場は、従来のアスリート層から、健康志向の幅広い消費者層へとその対象範囲を拡大しています。この変化は、プロテインウォーターの成長にとって好ましい環境を生み出しており、タンパク質を強化した飲料に対する消費者の受容度が高まっていることを反映しています。スポーツ栄養製品がより身近になるにつれ、プロテインウォーターは、従来のプロテインシェイクに代わる、よりシンプルで低カロリーな選択肢を求める消費者にとって、機能的な水分補給ソリューションを提供しています。プロテインウォーターの利便性と携帯性は、外出先での栄養摂取を重視する多忙な都市部の消費者にとって特に魅力的です。さらに、プロテインウォーターの透明で爽やかな飲み口は、従来のプロテインドリンクにありがちな、濃厚な口当たりや粉っぽい後味といった、プロテインサプリメント摂取の一般的な障壁を解消しています。パンデミック後のジム通いや自宅でのフィットネスの定着に加え、ウェルネス経済の堅調な年間成長も、この動向をさらに後押ししています。包括的な回復のために電解質とタンパク質を組み合わせた「ホリスティックな水分補給」という概念への移行により、プロテインウォーターは、水分補給とパフォーマンス栄養のカテゴリーをつなぐ戦略的な架け橋としての位置づけを確立しています。
製品コストの高さが、一般消費者層にとっての手頃さを制限している
プレミアム価格戦略は、ブランドのポジショニングや利益率の目標を支える一方で、富裕層以外の消費者層への市場浸透を制限するアクセスの障壁を生み出しています。プロテイン原料のコスト、特に高品質なホエイプロテインアイソレートや植物由来の代替品は、製造業者にとって大きな投入コストの圧力となっており、通常、小売価格を通じて消費者に転嫁されています。米国商務省による中国産エンドウ豆タンパク質の反ダンピング決定(マージンは280.31%に達する)は、コスト効率の良い植物性タンパク質の調達選択肢をさらに制限し、国内での原料開発の取り組みを加速させる可能性があります(連邦官報)。特殊な加工設備や品質管理要件など、透明なプロテイン製剤に伴う製造の複雑さは、中小ブランドが吸収するのに苦労する運営コストを増大させます。この課題は、可処分所得の制約により機能性飲料へのプレミアム価格の支払い意欲が制限される新興市場においてさらに深刻化しており、地域的な事業拡大や販売量の伸びを鈍化させる可能性があります。中小企業は、市場の価格期待に応えつつ収益性の高い事業運営を実現することに苦戦しており、これが業界再編の圧力につながっています。
セグメント分析
2031年までのCAGR14.78%という無味セグメントの急速な成長は、味のマスキングよりも機能的なメリットを優先するミニマリストな配合に対する、消費者の洗練された嗜好を反映しています。2025年にはフレーバー付き製品が市場シェアの71.45%を占めるもの、無味製品への移行傾向は、消費者の味覚が成熟し、プロテインウォーター本来の風味に対する信頼が高まっていることを示しています。タンパク質含有量を損なうことなく透明な製剤を実現するクリアホエイプロテインアイソレート技術は、栄養効果を維持しつつ、「クリーン」な外観を求める消費者のニーズに応えています。この動向は、糖分削減や人工成分の排除に向けた飲料業界全体の動向と並行しており、栄養価の高い製剤を推奨するFDAの改訂された「ヘルシー」表示基準によって後押しされています。
フレーバー付きセグメントが主流となっているのは、従来のスポーツドリンクやフレーバーウォーターからの移行を容易にする、馴染みのある味を求める一般消費者の嗜好を反映しています。フルーツベースのフレーバー、特に柑橘類とベリーの組み合わせは、消費者に定着した受容性を活かしつつ、リピート購入を妨げる可能性のあるプロテイン特有の後味をマスキングしています。植物エキスやフルーツエッセンスを含む天然香料システムの革新は、クリーンラベルの要件を満たしつつ、感覚的な魅力を維持しています。プロテイン入りコーヒーエンハンサーやアダプトゲンブレンドといった洗練されたフレーバープロファイルの登場は、基本的なプロテイン補給を超えた機能的なメリットを求める特定の消費者層をターゲットとしています。
地域別分析
2025年に37.78%のシェアを占める北米の市場リーダーシップは、成熟したプロテインサプリメント文化と、カテゴリーの発展を支える確立された機能性飲料のインフラを反映しています。この地域は、専門の栄養食品店や高級食料品チェーン店を含む洗練された小売ネットワークの恩恵を受けており、これらは最適な商品配置と消費者教育の機会を提供しています。2025年2月に発効するFDAの改訂版「健康」表示ガイドラインによる規制の明確化は、健康強調表示の伝達や主流のマーケティング戦略にとって好ましい条件を生み出しています。機能性効果に対してプレミアム価格を支払う消費者の意欲と、高い可処分所得水準が相まって、プロテインウォーターブランドの持続可能なビジネスモデルを支えています。
アジア太平洋地域は、中産階級の人口拡大、健康意識の高まり、および機能性食品を促進する政府の取り組みに牽引され、2031年までのCAGR13.67%で最も急速に成長する地域として台頭しています。2024年6月に消費者庁が機能性食品の表示要件に関する改正案を提示したことから明らかなように、日本の規制体制の成熟度は、Food Compliance Internationalによれば、市場の成熟を示しており、カテゴリーの正当性と消費者の受容を加速させる可能性があります。この地域では、柚子やライチといった地元の風味を好む傾向があり、これが「西洋のプロテインシェイク」に対する否定的なイメージを回避しつつ、地域特化型製品の発売を後押ししています。また、同地域におけるモバイルコマースの急速な普及は、製品の試飲や消費者からのフィードバックを容易にし、機動力のあるスタートアップ企業が製品ラインナップを迅速に改良することを可能にしています。
欧州およびその他の地域は、規制状況や消費者の受容度が地域ごとに異なるため、現地に合わせた市場参入戦略が求められる新たな機会を提示しています。同地域における持続可能性やクリーンラベルの配合への重視は、プロテインウォーターのポジショニングと合致していますが、価格への敏感さや定着した飲料の嗜好が、普及の課題となっています。南米、中東・アフリカの市場は依然として発展途上ですが、経済発展と都市化が機能性飲料の普及を後押ししており、長期的な成長の可能性を秘めています。プロテインウォーターの魅力が世界的に通用することに加え、製造プロセスの標準化も相まって、十分な資本力を持つ確立されたブランドにとっては、拡張性の高い国際的な事業拡大戦略が可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康とウェルネスの動向が、消費者を「クリーンラベル」の水分補給製品へと向かわせています
- フィットネスおよびスポーツ栄養市場の成長が、プロテインウォーターの消費を後押ししています
- フレーバーや植物性タンパク質におけるイノベーションが、消費者の関心を高めています
- 多忙なライフスタイルが、持ち歩き可能な即飲型プロテイン飲料の消費拡大を後押ししています
- ソーシャルメディアとインフルエンサーマーケティングが製品の認知度を高めています
- オンラインおよび専門のヘルスケア小売チャネルの拡大が、市場へのアクセスを向上させます
- 市場抑制要因
- 製品コストの高さが、一般消費者にとっての手頃な価格を妨げています
- 新興市場における認知度の低さが普及を妨げている
- プロテインシェイク、プロテインバー、その他の飲料との激しい競合が市場シェアに影響を及ぼしています
- ブランド間の差別化が限られているため、他社との差別化が困難です
- 規制展望
- 技術動向
- ポーターのファイブフォース
第5章 市場規模と成長予測
- フレーバー別
- 香料入り
- 無香料
- 包装別
- PETボトル
- 缶
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェアランキング
- 企業プロファイル
- Arla Foods amba
- Athlex Beverages Private Limited(Aquatein)
- Protein2o
- Agropur
- Mindful Proteins, Inc.(TATU Protein Water)
- The Healthy Protein Co(Vieve Protein Water)
- GenTech Holdings, Inc(Fizzique, LLC)
- Richmond Enterprises(Bodiez)
- Miami Bay Beverage Company LLC(Trimino)
- Goodpro Corporation Private Limited
- Soulfuel India LLP
- Myvegan(THG Nutrition)
- Bulk Nutrients
- Protein Water Co.
- Anand Milk Union Limited(AMUL)
- Muscle Nation
- Applied Nutrition plc
- MuscleBlaze
- Happy Way
- Macro Mike
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


