


行動リハビリテーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Behavioral Rehabilitation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122185
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の行動リハビリテーション市場の規模は6,219億3,000万米ドルと推定されており、2025年の5,843億米ドルから拡大し、2031年には8,484億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.44%となる見込みです。
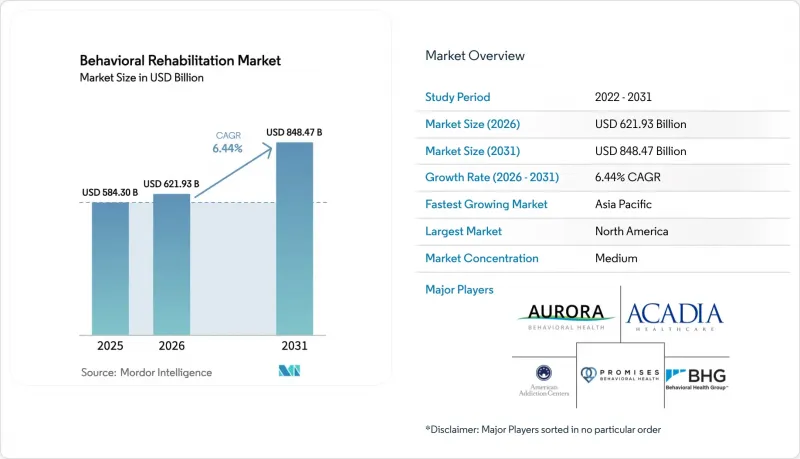
本レポートは、行動障害の種類(不安障害など)、医療提供環境(外来プログラムなど)、治療方法(カウンセリングなど)、年齢層(成人など)、提供形態(対面式施設ベースなど)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の行動リハビリテーション市場の動向とインサイト
世界の精神疾患の負担増大が需要を加速
世界の精神疾患の増加により、既存の治療体制が逼迫しています。米国人口の3分の1が、精神保健専門職不足地域に居住しており、サービスの需要と供給の間に大きなギャップがあることが示されています。2021年には薬物過剰摂取による死亡者数が10万7,000人を超え、未治療の行動障害は、生産性の低下や医療費として、米国経済に年間2,800億米ドルの損失をもたらしています。これらの数字は、あらゆる治療形態において治療能力の拡大が急務であることを浮き彫りにしています。
保険給付の平等化に向けた政府の方針転換
「メンタルヘルス・パリティおよび依存症治療の公平性に関する法律(Mental Health Parity and Addiction Equity Act)」に基づく最終規則が2025年1月1日に発効し、健康保険プランが医療給付よりも行動保健に対してより厳しい制限を適用することを禁止します。各保険プランは、ネットワークの適切性と利用管理を分析することが義務付けられており、これにより数百万人の米国人の保険適用範囲が拡大すると見込まれています。また、CMS(米国医療保険サービスセンター)の2025年医師報酬スケジュールには、FDA(米国食品医薬品局)の承認を受けたデジタル治療薬および安全計画サービスに関する新しいコードが追加され、医療提供者にとって新たな償還経路が開かれます。
根強いスティグマと文化的障壁がサービスの利用を制限
2024年時点で、米国の10代の若者のうち、十分な情緒的・社会的支援を受けていると回答したのはわずか58.5%にとどまり、物質使用障害を抱えるヒスパニック系アメリカ人の91%は必要な治療を受けていませんでした。文化的な規範、言語の壁、そして公的制度に対する不信感により、サービスが存在していても利用が妨げられています。この格差を埋めるためには、地域密着型のアウトリーチ活動、バイリンガル人材の育成、そして文化的に適切なピアサポートモデルの構築が不可欠です。
セグメント分析
2025年、行動リハビリテーション市場の規模のうち、不安障害が30.86%を占め、主要なセグメントとしての地位を確固たるものにしました。診断率の上昇と保険適用範囲の拡大が早期介入を促進する一方で、AIを活用したモニタリングツールにより、治療遵守率が45%向上しました。モバイルアプリを通じて認知行動療法のコンテンツを提供するデジタルセラピューティクスは、セラピスト主導のプロトコルを補強し、診療所の枠を超えて支援の範囲を拡大しています。例えば、没入型VR暴露療法は、不適応な恐怖反応を再調整し、治療期間を短縮するのに役立ちます。
物質乱用障害の市場規模は、2026年から2031年にかけてCAGR7.63%を記録すると予測されています。政策上の優先順位は、現在進行中のオピオイド危機を反映しており、2025年には「州オピオイド対応プログラム」に16億米ドルが割り当てられています。薬物補助療法の拡大や988危機ホットラインへの資金提供により、早期発見と早期紹介が促進されています。マネージドケアの普及により、医療提供者は持続的な禁断を評価対象とする価値ベースの契約へと移行しており、これにより施設はデータ駆動型の成果追跡や包括的な社会的支援サービスの導入を推進しています。
2025年には、支払者が低強度で地域に根差したケアを好む傾向にあることから、外来サービスが行動リハビリテーション市場の36.68%を占めました。CMSは2025年から、外来行動医療向けに新たな施設・専門提供者タイプを指定し、有資格カウンセラーや婚姻・家族療法士による直接請求を可能にしました。これらの変化は、クリニックの財政的持続可能性を強化し、サービスが十分に行き届いていない地域への地理的拡大を加速させます。
入院施設は依然として収益の相当な割合を占めており、主に急性期の危機対応や二重診断に伴う複雑な症例の管理を担っています。更新されたSAMHSAの危機ケアガイドラインでは、988コールセンター、移動型危機対応チーム、および安定化ユニットからなる連携体制が重視されています。住宅型プログラムについては、若年層の治療成果や費用対効果に対する監視が強化されており、運営者はエビデンスに基づくプロトコルの標準化や、定期的なパフォーマンスダッシュボードの公開を迫られています。
地域別分析
北米は、包括的な保険適用範囲と成熟したプロバイダー・ネットワークを強みとして、2025年には41.72%のシェアで行動リハビリテーション市場をリードしました。2025年の医療保険における精神保健・薬物乱用治療の平等化規制の実施と、988危機ホットラインへの6億200万米ドルの連邦資金投入により、サービスへのアクセスがさらに強化されています。プライベート・エクイティ・ファンドが複数州にまたがるプラットフォームを買収し、電子カルテの標準化を進め、成果報告の質を向上させるなど、業界再編が活発化しています。しかし、臨床スタッフの間で労働組合への加入が進んでいることから、人件費が上昇しており、運営事業者は遠隔監督による効率化へと向かっています。
アジア太平洋地域は最も成長が著しい地域であり、2026年から2031年にかけてCAGR6.88%を記録する見込みです。日本、中国、インドにおける政府主導のキャンペーンにより、メンタルヘルス相談に対する偏見が解消されつつあり、国民保険制度への適用が定着しつつあります。学士号を持つカウンセラーを認定する業務分担プログラムにより、対応能力が急速に拡大しています。同地域の医療技術セクターは、臨床医の不足を克服し、行動リハビリテーションサービスを地方地域にまで拡大するため、言語に依存しないチャットボットへの投資を進めています。
欧州では、ユニバーサル・ヘルス・カバレッジ(UHC)と堅固な社会保護メカニズムに支えられ、2025年の売上高は27.00%を維持しました。英国やドイツなどの国々では、医師がアプリベースの認知行動療法プログラムを処方し、法定資金による償還を受けられるよう、デジタル治療薬の処方基準を導入しています。しかし、労働力の人口動態からは、近い将来の退職が予想されます。現在、EUのいくつかの国では、精神科の資格を持つ移民に対して、迅速な免許取得の道を提供しています。
中東・アフリカ地域は、基盤は小さいもの、各国政府がメンタルヘルスに関する目標を国家ビジョン計画に組み込んでいることから、着実な成長を遂げています。特に湾岸協力会議(GCC)加盟国では、遠隔医療プラットフォームが、医療従事者の不足や文化的偏見を解消しています。国際NGOは各国の省庁と提携し、地域密着型のリハビリテーションセンターの建設やピア・サポート・ワーカーの育成を行っており、エビデンスに基づく介入に対する新たな需要を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に高まる精神疾患の負担が、リハビリテーションサービスの需要を加速させています
- 行動医療の保険適用均等化に向けた政府の方針転換
- 遠隔医療およびデジタルプラットフォームの急速な普及により、アクセスが拡大しています
- プライベート・エクイティおよび戦略的投資による生産能力の拡大と標準化の推進
- プライマリケアの診療経路への行動医療の統合により、紹介件数が増加しています
- 労働力の革新(ピアサポート、AIによるトリアージ)によるサービス効率の向上
- 市場抑制要因
- 根強い偏見と文化的障壁がサービスの利用を妨げている
- ライセンシングされた行動保健専門家の不足が、事業拡大の妨げとなっています
- 断片化された償還モデルが、医療提供者の財政的な不確実性を生み出しています
- データプライバシーおよび国境を越えた規制が、テレリハビリの拡大を鈍化させている
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 行動障害の種類別
- 不安障害
- 気分障害
- 物質使用障害
- 人格障害
- 注意欠陥障害
- 自閉症スペクトラム障害
- 医療現場別
- 外来プログラム
- 入院患者向けプログラム
- 住宅プログラム
- 治療方法別
- カウンセリング
- 薬物療法
- サポートサービス
- その他の治療法
- 提供形態別
- 対面式(施設内)
- バーチャル/テレリハビリテーション
- ハイブリッド
- 年齢層別
- 小児・青年(17歳以下)
- 成人(18~64歳)
- 高齢者(65歳以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acadia Healthcare Co. Inc.
- Universal Health Services Inc.
- Magellan Health Inc.
- Springstone Inc.
- American Addiction Centers Holdings Inc.
- Aurora Behavioral Health System
- Behavioral Health Group LLC
- Haven Behavioral Healthcare Inc.
- Promises Behavioral Health
- Niznik Behavioral Health
- Teladoc Health Inc.
- Lyra Health Inc.
- Ginger
- Brightline Inc.
- Talkspace Inc.
- MindPath Health
- Cigna Behavioral Health
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日


