


自動車用トルクコンバーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Torque Converter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122030
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用トルクコンバーターの市場規模は2025年に280億7,000万米ドルと評価され、2026年の290億7,000万米ドルから2031年までに346億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.55%となる見込みです。
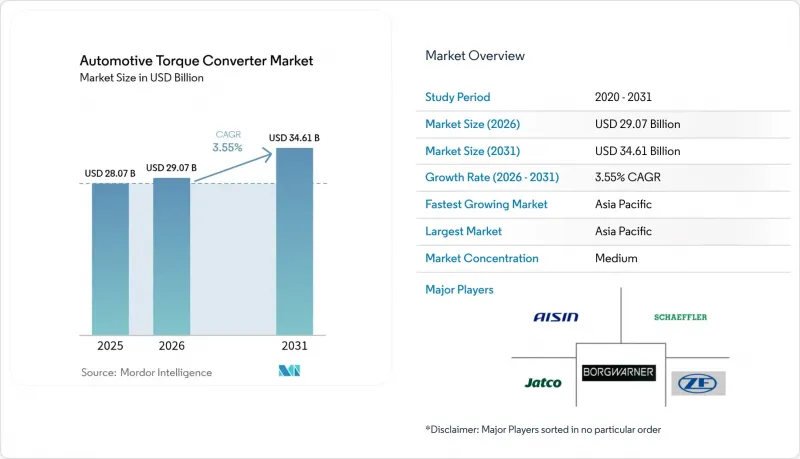
本レポートは、トランスミッションタイプ(オートマチックマニュアルトランスミッション、デュアルクラッチトランスミッションなど)、車両タイプ(乗用車、小型商用車など)、コンポーネント(ポンプ、タービンなど)、ハイブリッド化レベル(内燃機関のみなど)、販売チャネル(OEM、アフターマーケット)、および地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の自動車用トルクコンバーター市場の動向と洞察
新興市場におけるオートマチックトランスミッションの普及率の急上昇
都市部の交通渋滞の深刻化と可処分所得の増加により、大規模な発展途上国における自動変速機の普及が急激に高まっています。中国では、数百万台の車両がマニュアル変速機から自動変速機へと移行しています。インドでも同様の勢いが見られ、ルノーの価格競争力のある「Kiger CVT」が100万ルピー未満の予算内でフルオートマチックオプションを提供することで、長年にわたるマニュアル変速機への偏重を解消しつつあります。これに伴い、規模の経済効果が現れています。現地での販売台数が増加するにつれて単位コストが低下し、さらなる普及を後押ししています。アリソン・トランスミッション社がチェンナイで進める1億米ドルの拡張計画は、2027年までに生産量を倍増させることを目指しており、この需要の波に対するサプライヤーの強い決意を示しています。陝西ファスト・オート・ドライブ・グループのような地域を代表する企業は、確立された製造拠点を活用し、商用車および乗用車の各セグメントにおいて増加する受注を獲得しています。
ハイブリッドおよびマイルドハイブリッドのブームが、ロックアップ式トルクコンバーターの需要を牽引
ハイブリッドパワートレインには、エンジン停止時のスリップを最小限に抑え、シームレスなトルクブレンドを可能にする、洗練されたロックアップ機構を備えたトルクコンバーターが必要です。フォードの「レンジャーPHEV」は、トルクコンバーターの手前に電気モーターとセパレータークラッチを配置しており、ロックアップのデューティサイクルを延長する新しい統合レイアウトを際立たせています。BMWのX5 xDrive40e向けにZFが開発したプラグインハイブリッド用トランスミッションは、従来のトルクコンバーターを一体型モーターに置き換えていますが、それでも電動化システムにおける油圧カップリングの原理がいかに進化しているかを示しており、燃料消費を最大70%削減しています。ステランティスはすでに欧州で30車種のハイブリッドモデルを販売しており、各モデルにはCO2排出量を20%削減する電動化デュアルクラッチトランスミッションが採用されています。ハイブリッド車が完全なBEV(バッテリー電気自動車)との価格差を埋めるにつれ、自動車用トルクコンバーター市場は、ロックアップ部品における持続的な技術革新の恩恵を受けています。
BEVの駆動系はトルクコンバーターを不要にする
純電気自動車はモーターによる直接駆動を採用しており、従来のトルクコンバーターは不要となっています。ボルグワーナー社がポラスターのSUV向けに電気式トルクベクタリングモジュールへ事業転換したことは、既存企業が油圧部品から多角化を進めていることを示しています。しかし、インフラの整備遅れやバッテリーコストの問題により、新興市場ではハイブリッド車や内燃機関車が依然として主流であり、この抑制効果は2030年以降まで緩和される見込みです。
セグメント分析
ハイブリッド専用オートマチックトランスミッションは年率10.35%の成長が見込まれる一方、2025年時点でも油圧式オートマチックトランスミッションは自動車用トルクコンバーター市場シェアの39.68%を占めていました。この二重構造により、コンバーターは従来のICE(内燃機関)の稼働条件と、エンジンの頻繁な再始動がロックアップの耐久性を試される新しいハイブリッドサイクルの両方をカバーしなければなりません。ZFなどのOEMは、8速トランスミッションに電気モーターを組み込みつつ、エンジンの連結を滑らかにし、ねじれ振動の急激な変化を吸収するスリム化された油圧カップリングを維持しています。自動マニュアルトランスミッションは、シフト品質よりも燃費効率が優先されるため、特殊な大型車両のフリートで依然として使用されていますが、一方、CVTはコスト制約のある小型車においてシェアを拡大しています。この期間中、ハイブリッド車が中価格帯の電動化モデルを支配しているため、純粋な油圧式ユニットが横ばいとなる一方で、統合型eクラッチモジュールをサポートするコンバーターは付加価値を拡大していくでしょう。
ハイブリッドトランスミッションの成長に伴い、サプライヤーは寄生抵抗を低減するためのポンプの再設計や、電動アシストによる低トルク条件下でも作動するマルチモード・ロックアップ機構の開発を迫られています。コンバーターのケーシングは、クラッチの急速なサイクルによる熱増加に対応するため、高張力鋼やクラッドアルミニウムへの移行が進んでいます。モーターとエンジン間のトルク伝達が激化するにつれ、ソフトウェアの統合が極めて重要になってきています。ハードウェアに加え、完全な油圧制御システムを提供するティア1サプライヤーは価格決定力を維持していますが、コンバーター単体のメーカーは利益率の圧迫に直面しています。したがって、自動車用トルクコンバーター市場では、グローバルプラットフォーム向けにハイブリッド対応設計を迅速に検証できる企業が優位に立つことになります。
2025年には、乗用車が自動車用トルクコンバーター市場シェアの63.12%を占め、売上高の大部分を占めましたが、小型商用車の市場がCAGR8.05%で最も急速に成長しています。都市部の貨物輸送、食品配達、eコマースの物流では、ストップ・アンド・ゴーの多いルートでドライバーの疲労を軽減するオートマチックトランスミッションが優先されています。フリート管理者は総所有コスト(TCO)を重視しており、高額な導入コストをかけずに燃費向上を約束する8速トランスミッションと組み合わせたコンバーターへの需要が高まっています。新興市場では、ライドシェアサービスも、マニュアル車に不慣れな若いドライバーにアピールする自動変速機の採用を後押ししています。一方、欧州の高級乗用車購入者の間では、従来のコンバーターが搭載されていないハイブリッド車やBEV(バッテリー電気自動車)を選ぶ傾向が強まっており、需要のバランスに微妙な変化が生じています。
大型商用車は、最も規模の小さいサブグループではありますが、極度のトルクや高い熱負荷に耐える特注の大容量トルクコンバーターを必要としています。航続距離や出力密度の制約により、鉱山運搬や自治体の除雪作業などの用途では、完全な電動化への移行が困難となっています。アリソンの最新シリーズは、1速ロックアップ機能とツイントルショナルダンパーを搭載しており、発進時の滑らかさを向上させ、クラッチの摩耗を低減します。こうした特長により、初期費用は高くなりますが、オペレーターはマニュアル車からの乗り換えを促進されています。したがって、乗用車の電動化が加速する中でも、自動車用トルクコンバーター市場は商用車セグメントの堅調さから恩恵を受けています。
地域別分析
アジア太平洋地域は2025年に自動車用トルクコンバーター市場の売上高の38.35%を占めており、中国が世界最大の自動車輸出国として台頭していることや、商用車の需要が持続していることを背景に、2031年まで年率7.08%の成長が見込まれています。陝西ファスト・オート・ドライブ・グループなどの現地有力企業は、ハイブリッドトラック向けのコンバーター製品ラインナップを拡充している一方、日本はJATCOの広州工場(生産能力100万台)を通じて最先端のCVTを供給しています。アリソン社のチェンナイ工場における生産能力倍増が象徴するように、インドにおける自動変速機の導入が加速していることも、この地域の中心的な役割をさらに強固なものにしています。コスト競争力のある製造体制と充実したサプライチェーンにより、アジア太平洋地域は、成熟した油圧式および新しいハイブリッド式コンバーター設計におけるグローバル調達の中核となっています。
北米では、状況が複雑に交錯しています。自動変速機の普及率がすでに高い水準にあるため、販売台数は堅調に推移していますが、電動化の進展により、コンバーターはより専門性の高いニッチ分野へと押しやられています。都市部の貨物輸送車両がマニュアルトランスミッションに代わる信頼性の高いシステムを求めていることから、商用車セグメントは引き続き堅調であり、PACCARなどのOEM各社は、8速トランスミッションに燃費向上につながるロックアップ機能を組み込んでいます。欧州の厳しいCO2規制により、ハイブリッド車やBEVへの移行が加速しています。BMWモデル向けのZF製プラグインハイブリッドユニットは、トランスミッション内部への電気モーターの統合において同地域が主導的な役割を果たしていることを示しており、進化を続ける形態でのトルクコンバーター需要を支えています。これらの市場はいずれも、規制が自動車用トルクコンバーター市場を完全に排除するのではなく、抑制しつつも同時に再構築していることを示しています。
南米、中東・アフリカでは、オートマチックトランスミッションの普及率はまだ低いもの、都市化が進むにつれて需要が追いつくことが期待されています。輸入関税を回避するための現地組立が勢いを増しており、ティア1サプライヤーはコスト重視の製品提供に向け、合弁事業の模索を進めています。ブラジルや湾岸諸国のフリート運営会社は、道路燃料への補助金が継続している地域であっても、ドライバーの定着率向上と稼働率確保のために、オートマチックトランスミッションをますます選択しています。現時点では規模は小さいもの、これらの地域は主要な収益源を補完し、コンバーターサプライヤーにとっての地理的リスクを分散させる役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興市場におけるオートマチックトランスミッションの普及率の急上昇
- ハイブリッドおよびマイルドハイブリッドのブームが、ロックアップ式トルクコンバーターの需要を牽引しています
- 8速/10速の燃費向上に向けたOEMからの圧力
- コロナ禍後の世界の小型商用車生産の回復
- 次世代の高温ATFフルードにより、より高いストールトルクを実現
- NVH規制が、先進的なマルチダンピングコンバータの設計を後押ししています
- 市場抑制要因
- BEVの駆動系ではトルクコンバーターが不要となります
- コンパクトカーにおけるDCT/CVTのシェア拡大
- アルミニウムと銅の価格変動がBOMコストを押し上げる
- 専用ハイブリッド車において、コンバーターに代わってEクラッチモジュールが採用されています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- トランスミッションタイプ別
- 自動マニュアルトランスミッション(AMT)
- デュアルクラッチトランスミッション(DCT)
- 無段変速機(CVT)
- 油圧式オートマチック(従来型AT)
- ハイブリッド専用AT(e-トルクコンバーター)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- コンポーネント別
- ポンプ
- タービン
- ステーター
- ロックアップクラッチ
- ハイブリッド化レベル別
- ICEのみ
- 48Vマイルドハイブリッド
- フル/ストロングハイブリッド
- プラグインハイブリッド
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aisin Corporation
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Schaeffler AG(LuK)
- Jatco Ltd.
- Allison Transmission Holdings
- Hyundai Transys Co., Ltd.
- Continental AG
- Valeo SA
- Punch Powertrain
- Exedy Corporation
- Kapec Co. Ltd.
- Precision Industries
- Sonnax Transmission Company
- Voith GmbH & Co. KGaA
- Subaru Corporation
- Robert Bosch GmbH
- General Motors(GM Powertrain)
第7章 市場機会と将来の展望



