


UV安定剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
UV Stabilizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122023
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、UV安定剤の市場規模は2025年に13億9,000万米ドルと評価され、2026年の14億8,000万米ドルから2031年までに19億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.12%となる見込みです。
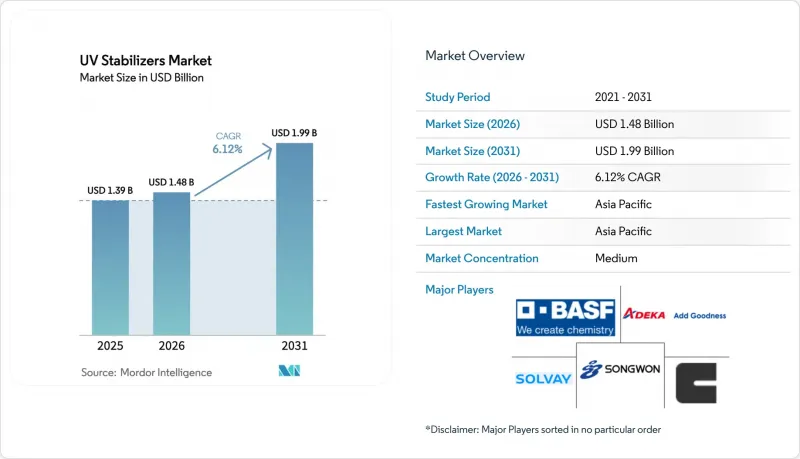
本レポートは、種類別(HALS、UV吸収剤、クエンチャー、酸化防止剤)、最終用途産業別(包装、自動車、農業、建築・建設など)、ポリマー種別(ポリオレフィン、PVC、ポリウレタン、エンジニアリングプラスチック、その他)、形態(液体、粉末、ビーズ/顆粒)、および地域(アジア太平洋、北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のUV安定剤市場の動向と洞察
アジアの産業用包装市場におけるUV安定化ポリオレフィンフィルムの急速な普及
中国やインドでは、eコマースの拠点において、引張強度を損なうことなく屋外保管に耐えられるストレッチフードフィルムやシュリンクラップフィルムへの需要が高まっています。光酸化を防ぎ、マルチモーダル輸送中も印刷されたグラフィックが判読可能であることを確保するため、コンパウンダー各社はHALSの配合量を増やしています。インドのフレキシブル包装市場は、UV安定化フィルムへと移行しつつあります。これらのフィルムは、モンスーン期に長期間の曝露にさらされる農業資材用袋において特に需要が高まっています。一方、中国では、コンバーター各社が輸出向けにHALSを多量に含有するフィルムの事前認定を進めています。この動きは、リサイクル工程における厳格な純度基準を求める顧客のニーズに応えるものであり、その結果、地域的な需要を押し上げています。東南アジアの倉庫運営会社は現在、パレット積みされた商品を屋外で保管しています。この変化により、耐候性ポリオレフィンフィルムの採用が加速しています。その結果、添加剤の総消費量は著しく増加しているもの、それと同時にフィルムの厚み削減という動向も進んでいます。
欧州における低VOC・水性木材用塗料への移行
EU指令2004/42/ECの施行により、許容VOC含有量が引き下げられ、配合メーカーは溶剤系システムから、加水分解に安定したUV吸収剤を必要とする水性コーティングへと移行しています。ベンゾトリアゾール系化合物は水性媒体から溶出するため、メーカーは抽出に耐性のあるトリアジン系UV吸収剤や高分子HALSへと移行しています。ドイツや北欧諸国は2025年にいち早く導入を進めましたが、建築基準の厳格化に伴い、南欧諸国もその差を縮めつつあります。サプライヤーは、従来の製品ラインの再配合を行い、新しい樹脂プラットフォームとの適合性を検証するとともに、紫外線防止剤、殺菌剤、レオロジー調整剤を単一のマスターバッチに組み込む必要があります。再配合には短期的なコストがかかりますが、屋外の木製ファサードにおいて少なくとも5年間の色安定性を保証するターンキー型の添加剤パッケージにより、プレミアム価格設定の機会が生まれます。
原料価格の変動
2024年から2025年にかけて、ベンゼンとフタル酸無水物のコストが変動し、長期の石油化学契約を持たない配合メーカーの利益率は圧迫されました。アジア太平洋地域のスポット買い手は最も顕著な価格変動を経験した一方、欧州の生産者は高いエネルギー料金に直面し、芳香族中間体のコスト上昇を招きました。その結果、中小規模の企業は生産能力の拡大を延期し、研究開発予算を削減しており、これが先進的なUV安定剤の商品化を妨げています。一方、垂直統合型の大手企業は、デリバティブ取引や後方統合を通じてリスクを軽減していますが、業界全体としては、地政学的混乱や、原料コストの高騰を招きかねない差し迫った炭素価格政策の影響を受けやすい状況が続いています。
セグメント分析
2025年時点で、ヒンダードアミン系光安定剤(HALS)はUV安定剤市場シェアの65.22%を占めており、NOR-HALSグレードが屋外用プラスチックの耐用年数を10年以上に延ばすことから、このセグメントは2031年までCAGR6.35%を記録すると見込まれます。一方、UV吸収剤は、薄膜における効果が限定的であることに加え、揮発性や移行性といった課題により、成長ペースが鈍化しています。とはいえ、UV吸収剤は透明コーティングやポリカーボネート製ガラスには依然として不可欠です。一方、クエンチャーや酸化防止剤はニッチな役割を担い、相乗効果のあるブレンドにおいてバランスを保っています。BASFが2025年に「Tinuvin NOR 600」を導入したことは、業界の動向を如実に表しています。すなわち、配合メーカーはNOR-HALS、特に暗色の自動車部品におけるヘイズを最小限に抑える製品に対して、割高な価格を支払う用意があるということです。
特定のポリマーに合わせた添加剤パッケージへの需要が高まっています。例えば、ポリウレタン分散液では、アルカリ性環境に耐えられる二次HALSが採用されるようになっています。同様に、3Dプリンティングに使用されるフィラメントでは、ポリアミド12と相性の良いヒドロキシフェニルトリアジン系添加剤への移行が進んでいます。欧州では、REACH規制によりニッケル系クエンチャーに対する監視が強化されており、有機系代替品への段階的な移行が進んでいます。さらに、HALS、UV吸収剤、酸化防止剤を統合した添加剤パッケージは、配合プロセスを効率化するだけでなく、成分間の拮抗作用を軽減します。この動向により、多様な製品ポートフォリオを持つサプライヤーは、市場平均を上回る成長を遂げることになります。
ポリオレフィンは、包装用フィルム、農業用カバー、自動車部品に支えられ、2025年の需要の52.13%を占めていますが、フィルムの薄型化や単層バリア材の普及により安定剤の使用量が減少しているため、その成長は鈍化しています。ポリウレタンは、スプレーフォーム断熱材や自動車用シートフォームにおいて、黄変を防ぎ柔軟性を維持する添加剤の需要が高まっていることから、2031年までCAGR6.48%を記録する見込みです。PVCは、窓枠やサイディングにおける代替素材との競合により、成長が鈍化しています。対照的に、ポリカーボネートやポリアミドなどのエンジニアリングプラスチックは、自動車の軽量化動向や3Dプリンティングの台頭により、市場を拡大しています。
ポリウレタンの成長は、エネルギー効率の高い断熱材や、車両の重量を軽減できる軽量シートソリューションの導入義務化によって後押しされています。施工の際、スプレーフォームの施工業者は耐紫外線性に定評のあるHALS(ハロゲンフリー光安定剤)を選択する一方、シートサプライヤーはイソシアネートの化学的特性に適合する吸収剤を選定します。スチレン系樹脂やエラストマーはニッチな分野に留まっていますが、BASFは戦略的な動きを見せています。同社は2026年にメキシコ・プエブラで拡張計画を進めており、これは特にポリウレタンおよびエンジニアリングプラスチック分野の顧客を対象とし、酸化防止剤と紫外線安定剤に重点を置くものです。
地域別分析
アジア太平洋地域は2025年に世界売上高の54.34%を占め、2031年までCAGR6.61%で拡大する見込みです。2025年、中国のフレキシブル包装セクターは、同地域の安定剤販売量の大部分を占めました。この急増は、欧州のリサイクル基準に準拠した耐紫外線性フィルムに対する輸出業者の需要によって牽引されました。一方、2025年には、インドが温室栽培への助成を行ったことで、HALSを配合したポリエチレンフィルムの需要が急増しました。日本と韓国は、自動車および電子機器の輸出に不可欠なエンジニアリングプラスチック部品を供給し、市場平均を上回る成長を遂げました。急増する国内および輸出需要に対応するため、BASFは南京工場におけるHALSの生産能力を拡大しました。
2025年、北米は世界市場価値において顕著なシェアを占め、2031年まで着実な成長が見込まれています。同地域の成長は、自動車産業の国内回帰やアディティブ・マニュファクチャリングの急増に支えられており、耐候性熱可塑性オレフィンやUV安定化フィラメントの需要を押し上げています。カナダでは、建設業界が積雪荷重に耐えるため、UV安定化ポリカーボネート製屋根材を採用しつつあります。同時に、メキシコのプエブラにおける生産拡大により、添加剤の地域的な安定供給が確保されています。欧州は成長軌道に乗っており、これは成熟した建設市場が、規制に後押しされた塗料への堅調な需要とバランスを取っていることに起因しています。特に、ドイツ、フランス、英国、イタリアは、指令2004/42/ECの順守が主な要因となり、欧州の売上高の相当な割合を占めています。
南米は、ブラジルの熱帯農業やアルゼンチンのPVC建築への注力により、成長が見込まれています。中東およびアフリカは、現時点ではシェアが小さいもの、急速に拡大しています。この成長は、サウジアラビアやアラブ首長国連邦(UAE)による保護農業への投資によって後押しされています。さらに、南アフリカの自動車輸出への意欲が、耐紫外線性熱可塑性オレフィンの需要を押し上げています。このように、アジア太平洋地域の販売量の増加や北米における収益性の高い自動車のアップグレード、中東の急成長する温室産業に至るまで、地域ごとのビジネスチャンスは多岐にわたっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアの工業用包装分野における、耐紫外線性ポリオレフィンフィルムの急速な普及
- 欧州における低VOC・水性木材用塗料への移行
- 北米における耐候性3Dプリント用プラスチックの採用拡大
- 中東全域でUV安定化温室用フィルムの需要が急増しています
- 自動車用長寿命外装プラスチックに対するOEMの要件
- 市場抑制要因
- 原料価格の変動
- HALS中間体のサプライチェーンにおける混乱
- 高バリア性単層フィルムの普及により、安定剤の需要が減少しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- ヒンダードアミン系光安定剤(HALS)
- UV吸収剤
- クエンチャー
- 抗酸化剤
- 最終用途産業別
- 包装
- 自動車
- 農業
- 建築・建設
- 接着剤・シーラント
- その他の最終用途産業(電気・電子など)
- ポリマータイプ別
- ポリオレフィン(PE、PP)
- PVC
- ポリウレタン
- エンジニアリングプラスチック(PC、PA、PET)
- その他(スチレン系樹脂、ゴムおよびエラストマー)
- フォーム別
- リキッド
- パウダー
- ビーズ/顆粒
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3V Sigma S.p.A.
- ADEKA Corporation
- Altana AG
- BASF SE
- Chitec Technology Co., Ltd.
- Clariant
- Eastman Chemical Company
- Everlight Chemical Industrial Co.
- Evonik Industries AG
- Kaneka Corporation
- Lycus Ltd. LLC
- Mayzo Inc.
- Rianlon Corporation
- SABO S.p.A.
- SI Group Inc.
- Solvay
- Songwon
- SUQIAN UNITECH CORP..LTD
- Tianjin Baofeng Chemical Co., Ltd.
- Wanhua
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日