


動物医療ヘルスケア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Veterinary Animal Healthcare - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121985
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、動物医療ヘルスケア市場の規模は、2025年の622億8,000万米ドル、2026年の664億8,000万米ドルから、2031年までに923億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.79%を記録すると予測されています。
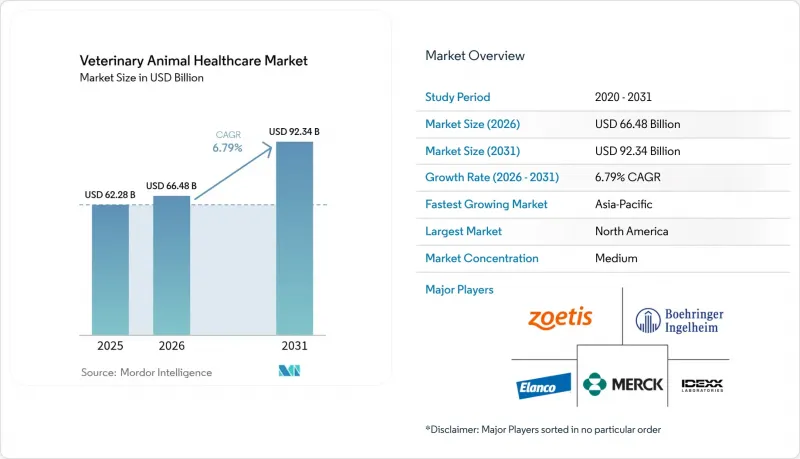
本レポートは、製品別(治療薬[ワクチンなど]、診断薬)、動物種別(犬・猫、馬、反芻動物など)、投与経路別(経口、非経口など)、エンドユーザー別(動物病院・診療所、検査機関など)、および地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の動物医療ヘルスケア市場の動向と洞察
タンパク質が豊富な動物性製品への需要の高まり
2025年、アジア太平洋地域における1人当たりの年間肉消費量は35キログラムに達し、これにより統合型生産者はアフリカ豚熱や鳥インフルエンザに対するリアルタイム診断の導入を加速させ、その結果、1頭当たりの獣医療費が増加しています。タイおよびインドネシアの家禽生産者は、自家製ワクチンを導入した後、死亡率が最大18パーセントポイント低下したことを示しています。ブラジルでは2025年、抗生物質不使用の輸入基準に準拠したトレーサビリティ体制の強化に2億4,000万米ドルを投資しました。北米におけるケージフリーへの移行により病原体への曝露リスクが高まっており、より広範なワクチン接種が必要となっています。湾岸諸国では、ハラール認証を受けた生物製剤の冷蔵保管能力を拡大しており、耐熱性製剤の流通経路が広がっています。
ペットの「人間化」とヘルスケア支出の増加
2025年、米国の1世帯あたりの犬1頭当たりの平均獣医療費は1,480米ドルに達し、2020年比で22%増加しました。ペット保険の普及率は4.2%に上昇し、MRI、CT、ゲノムスクリーニングに対する価格感応度が低下しました。中国の都市部に住むミレニアル世代は、歯科治療、ワクチン接種、寄生虫予防を組み合わせた予防医療パッケージに加入しており、2025年の動物病院での契約件数は30%増加しました。専門の腫瘍治療センターでは、放射線治療用の線形加速器が導入され、カリフォルニア州およびテキサス州における高度医療の提供能力が拡大しました。遠隔診療プラットフォームでは2025年に850万件の診療が行われましたが、EUのいくつかの国では、処方箋を発行する前に依然として対面診察が義務付けられています。
セグメント分析
2025年の動物医療ヘルスケア市場における売上高の62.4%を治療薬が占め、その中心は混合ワクチンと抗感染症薬でした。診断分野は、ポイント・オブ・ケア免疫測定法やAIを活用した画像診断に支えられ、年率7.86%の成長が見込まれています。治療薬の売上高ではワクチンが主導的地位を占めており、犬および牛向けの多価製剤が単価製剤に取って代わりつつあります。イソオキサゾリン系ジェネリック医薬品の登場により、駆虫薬には価格圧力がかかっていますが、1回の投与でノミ、マダニ、フィラリアを同時に防除できる新しい咀嚼型駆虫薬が普及しつつあります。
PCRの単価が1万5,000米ドルを下回ったことで、分子診断が拡大し、中規模の診療所でも導入が進んでいます。携帯型超音波診断装置やデジタルX線撮影装置は、堅牢性と機動性が不可欠な馬や大型動物の現場診療に浸透しています。血液検査モジュールを組み込んだ臨床化学分析装置が集中治療室の標準装備となり、外部検査機関への依存度が低下しています。植物由来成分をベースとした飼料添加物は、抗生物質と比較して4~7%の飼料転換率の向上をもたらしています。抗感染症薬の製品ポートフォリオでは、適正使用基準を満たす狭域スペクトルのセファロスポリン系抗生物質がますます重視されています。
2025年の売上高のうち、犬と猫が55.1%を占め、予防歯科、整形外科手術、腫瘍学への支出の高さを反映しています。家禽は最も急成長しているセグメントであり、アジア太平洋地域の統合事業者がバイオセキュリティへの支出を増やし、現場でのインフルエンザ抗原検査を導入するにつれ、2031年までCAGR7.12%で拡大すると見込まれています。動物医療ヘルスケア市場の規模は、継続的な統合への投資を反映し、2031年までに米ドル建てで10億台半ばの規模に拡大すると予測されています。
馬のケアは、北米および欧州におけるパフォーマンス医学への支出に牽引され、依然としてニッチな分野にとどまっています。乳牛飼育では乳房炎予防および繁殖効率向上プログラムが強化される一方、干ばつや植物性タンパク質の消費動向を背景に、肉用牛の頭数は減少しています。中国とベトナムの養豚業界では、アフリカ豚熱(ASF)後の再建が進んでおり、これがバイオセキュリティ対策インフラの売上を牽引しています。水産養殖用ワクチンにより、2023年以降、抗生物質の使用量が30%削減され、ノルウェーのサーモン養殖や東南アジアのエビ養殖におけるヘルスケア予算が増加しています。エキゾチックアニマルおよび動物園の動物を対象とした動物医療ヘルスケア市場のシェアは2%未満にとどまっており、認定を受けた施設に集中しています。
地域別分析
北米は、ペット1頭あたりの支出額が高く、診療所ネットワークが統合されていることから、2025年の売上高の45.3%を占めました。アジア太平洋地域はCAGR8.11%で成長すると予測されており、2031年までに動物医療ヘルスケア市場の規模に、米ドル建てで2桁の10億単位を追加すると見込まれています。中国のペット数は犬と猫を合わせて1億2,000万頭を超え、多専門診療所の成長を後押ししています。インドの酪農部門では獣医療への投入が活発化していますが、農村部での医療提供の格差は依然として存在しており、移動型および遠隔医療サービスの拡大余地が生まれています。
欧州では、生産システム全体にわたる獣医学的監督を義務付ける厳格な福祉規則が追い風となっていますが、コンパニオンアニマルの頭数が横ばいであるため、収益の伸びは鈍化しています。EUの「ファーム・トゥ・フォーク」戦略における抗菌剤使用量50%削減目標は、ワクチンやプロバイオティクスの導入を加速させています。中東およびアフリカでは需要が二極化しています。湾岸諸国はラクダや馬の医療センターに投資している一方、サハラ以南の地域では家畜用ワクチンのコールドチェーン拡充に注力しています。
南米の輸出志向型家禽・牛肉セクターでは、輸入パートナーの要件を満たすため、トレーサビリティと監視体制への投資が進んでおり、これにより動物医療ヘルスケア市場において、迅速PCR検査やブロックチェーン認証の導入が促進されています。ブラジルが2025年までにトレーサビリティ対策に2億4,000万米ドルを投じる計画であることは、疾病フリーの状態を維持するという同国の決意を裏付けています。アルゼンチンとコロンビアも、ブラジルの孵化場ベースのPCRプログラムを模倣しています。各地域を問わず、遠隔医療対応の診療所や耐熱性生物製剤が、将来の成長における共通の要素として浮上しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- タンパク質が豊富な動物性食品への需要の高まり
- ペットの「人間化」の進展とヘルスケア支出の増加
- 新興国における畜産生産の拡大
- 動物病院のデジタルトランスフォーメーション
- 遠隔医療を活用した群の健康管理の成長
- AIを活用した疾患早期発見プラットフォーム
- 市場抑制要因
- 厳格な規制遵守と承認までの期間
- 抗菌薬耐性管理に関する規制
- 重要な生物製剤におけるコールドチェーンの課題
- 代替タンパク質を用いた飼料が家畜の頭数を抑制しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 治療
- ワクチン
- 駆虫剤
- 抗感染薬
- 医療用飼料添加物
- その他の治療法
- 診断
- 免疫診断検査
- 分子診断
- 画像診断
- 臨床化学
- その他の診断
- 治療
- 動物タイプ別
- 犬・猫
- 馬
- 反芻動物
- 豚
- 家禽
- その他の動物タイプ
- 投与経路別
- 経口
- 非経口
- 外用
- その他の投与経路
- エンドユーザー別
- 獣医病院・クリニック
- リファレンスラボ
- ポイント・オブ・ケア/院内環境
- 学術研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Bimeda
- Boehringer Ingelheim
- Ceva Sante Animale
- Covetrus
- Dechra Pharmaceuticals
- Elanco
- Heska Corporation
- IDEXX Laboratories
- ImmuCell
- INDICAL Bioscience
- Innovative Diagnostics(IDVet)
- Merck Animal Health
- Neogen Corporation
- Norbrook
- PetIQ
- Phibro Animal Health
- Randox Laboratories
- Thermo Fisher Scientific
- Vetoquinol
- Virbac
- Zoetis
- Zomedica
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


