


グリーンおよびバイオベース溶剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green And Bio-based Solvents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121964
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グリーンおよびバイオベース溶剤の市場規模は2026年に63億2,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR8.23%で推移し、2031年までに93億9,000万米ドルに達すると見込まれています。
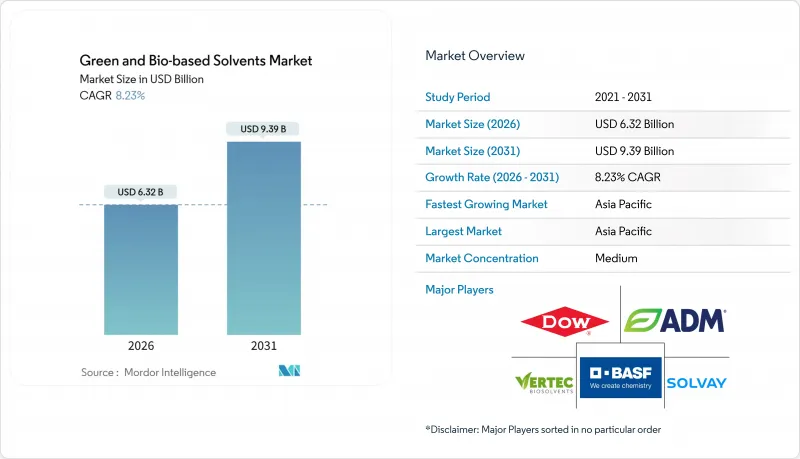
本レポートは、タイプ(バイオアルコール、バイオグリコール、乳酸エチル、D-リモネンなど)、用途(塗料・コーティングなど)、エンドユーザー産業(自動車、建設、医薬品、食品など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のグリーンおよびバイオベース溶剤市場の動向と洞察
厳格なVOC排出規制
規制当局は大気排出上限値を厳格化しており、従来のグリコールエーテルは規制に適合しにくくなっています。EU指令2004/42/ECは、装飾用塗料のVOC含有量を30 g/Lに制限しており、これにより欧州のコーティング市場ではバイオベースのプロピレングリコールへの移行が進んでいます。カリフォルニア州の規則1113号は、ロサンゼルス盆地で販売される建築用塗料に対し、VOC含有量を50 g/Lに制限しており、バイオアルコール系プライマーの普及を加速させています。中国のGB 18581-2020は、建築用塗料のVOC排出量を80 g/Lに制限しており、バイオエタノールやd-リモネンに対する現地需要を促進しています。2024年に最終決定された、米国環境保護庁(EPA)の複合木材製品に関するホルムアルデヒド規制により、配合メーカーがホルムアルデヒド放出性樹脂の使用を控えるようになったため、接着剤におけるバイオ溶剤の使用が間接的に促進されています。ISO 14001に基づく第三者による環境監査では、現在、溶剤排出削減計画の文書化が求められており、これによりバイオ溶剤の調達が企業のコンプライアンス手順に組み込まれています。
原油価格の変動がバイオ代替品の需要を後押し
原油価格の変動幅が大きいことは、石油系原料価格の変動に対するヘッジとなる、複数年にわたるバイオ溶剤の契約を後押ししています。2025年のブレント原油の平均価格は1バレルあたり82米ドルでしたが、CBOE原油ボラティリティ指数は35%近辺で推移しており、これは石油系溶剤の調達リスクを示唆しています。世界銀行は、2027年にかけてブレント原油価格が1バレルあたり75~90米ドルの間で変動すると予測しており、この不確実性が持続することで、農業原料に連動した価格設定が有利な状況が続くと見込まれます。2025年初頭、D6エタノールRINは1ガロンあたり0.70米ドルで取引され、工業用溶剤市場に転用される余剰燃料用エタノールの底値となりました。2025年の欧州におけるナフサの平均価格は650ユーロ/tであったのに対し、バイオエタノールは750ユーロ/t前後で推移しました。これは15%のプレミアムですが、2026年に石油化学製品輸入に対するCBAM(炭素国境調整メカニズム)課税が導入されると、この差はパリティ(同等水準)に近づくと見込まれます。バイオ溶剤の原料は、地政学的ショックではなく農業サイクルに連動しているため、調達部門にとって魅力的なコスト安定性を提供します。
石油系溶剤との比較における生産コストの高さ
バイオ溶剤は、リットル当たりで依然として化石由来の同等品よりも20~50%高い価格プレミアムを維持しています。Journal of Cleaner Production誌の2024年の研究によると、バイオエタノールの生産コストは0.65~0.85米ドル/リットルであるのに対し、石油由来エタノールは0.45~0.55米ドル/リットルとなっています。医薬品製剤において、乳酸エチルは酢酸エチルよりも依然として60~80%高価であり、その採用は高付加価値のニッチ市場に限定されています。国際エネルギー機関(IEA)の推計によると、炭素価格設定がない場合、バイオ化学品のコストは化石由来のベンチマークよりも30~40%高くなります。下流の製剤メーカーによると、完全バイオベースのシステムへ移行した場合、粗利益率が2~4パーセントポイント圧迫されるため、多くの場合、部分的な代替戦略が採られています。純度99.5%まで達成するための多段蒸留など、資本集約的な精製工程は、加工コストを1リットルあたり0.10~0.15米ドル押し上げ、短期的なコストパリティの目標達成を妨げています。
セグメント分析
バイオアルコールは、塗料、洗浄剤、インクでの定着した用途を背景に、2025年には売上高の37.22%を占め、グリーンおよびバイオベース溶剤の市場規模の算出において主導的な地位を占めています。乳酸エチルについては、ベースラインの生産量は小さいものの、電子機器の洗浄や高純度医薬品の合成分野において、残留物のない蒸発がプレミアム価格の要因となっていることから、2031年までにCAGR9.61%を記録すると予測されています。バイオグリコール(主に再生可能なプロピレングリコールおよびエチレングリコール)は、検証可能なバイオ含有量を評価基準に組み込んだ自動車OEMのスコアカードに後押しされ、不凍液や建築用シーラントの分野で需要を拡大しています。柑橘類の廃棄物を原料とするD-リモネンは、柑橘類加工業者が下流工程への統合を進めるにつれ、家庭用および工業用洗浄剤の分野で需要が伸びており、一方、メチルソヤートは農業用助剤や低毒性の印刷インクの分野で定着しつつあります。
イノベーションのパイプラインは、砂糖やトウモロコシを原料とするルートにとどまりません。GevoのイソブタノールやDuPontのプロパンジオール・プラットフォームは、非食用バイオマスへの転換を示しており、これにより供給の多様化と原料価格の変動抑制が期待されます。変換効率を高めるよう設計された各社が独自に保有する発酵菌株は、商業規模への拡大段階に入っており、この分野における新たなコスト下限を確立する可能性があります。また、FDAによる乳酸エチルのGRAS認定などの規制上の承認も、食品接触使用事例や化粧品使用事例への道を開き、既存の溶剤グレードの需要を実質的に食いつぶすことなく、需要基盤を拡大しています。これらの要因が相まって、グリーン溶剤およびバイオベース溶剤市場の成長を持続させる上で、製品タイプの多様化が果たす中心的な役割がさらに強まっています。
地域別分析
アジア太平洋地域は2025年の売上高の45.67%を占め、グリーンおよびバイオベース溶剤市場において紛れもないリーダーとなっています。中国の第14次五カ年計画では、バイオレフィナリー向けに100億米ドルの国家資金が投入されており、またインドの医薬品輸出ブームは、EMAおよびFDAの残留基準を満たすためにバイオ溶剤に依存しているため、2031年までの同地域のCAGRは8.92%となる見込みです。日本のGXプログラムでは、脱炭素化のために1,500億米ドルを計上し、バイオベース化学品の生産に対する補助金を設けています。一方、韓国のK-Chemicals 2030ロードマップでは、バイオエタノールおよびバイオグリコールの国内生産能力の拡大を奨励しています。
北米は生産量では後れを取っていますが、消費財や自動車ブランドが認証済みのバイオ含有量に対してプレミアムを支払うため、1トンあたりの価値は高くなっています。米国の45Z税額控除によりコスト格差は最大20%縮小し、カナダのクリーン燃料規制は間接的にバイオエタノール価格の下限を引き上げています。メキシコでは、2024年に350万台の自動車組立が行われる予定であり、USMCAの環境規定を満たすためにバイオコーティングが採用されており、NAFTA圏全体に市場需要が広がっています。
欧州では、2027年までに有害物質の代替を義務付けるEU持続可能性のための化学物質戦略をはじめとする政策を通じて需要が維持されています。ドイツのTA Luft改正によりVOC(揮発性有機化合物)の規制値が引き締められる一方、英国の産業脱炭素化戦略では、バイオ溶剤が過渡的な技術として位置づけられています。南米における勢いは、ブラジルのRenovaBio CBiosとアルゼンチンの大豆生産拡大に支えられており、いずれも地域の原料の経済性を向上させています。中東およびアフリカは依然として新興市場ですが、サウジアラビアのビジョン2030では、将来の需要の拠点を開拓し得るバイオリファイナリーへの投資が構想されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳格なVOC排出規制
- 原油価格の変動がバイオ代替燃料の需要を後押し
- 企業のESGに関する公約およびグリーン調達義務
- バイオ化学製品に対する政府の優遇措置および税額控除
- 新興バイオ精製施設における再生可能原料の供給体制の拡充
- 市場抑制要因
- 石油系溶剤と比較した生産コストの高さ
- 原料供給の変動と農産物価格の変動
- 土地利用変化の認証におけるボトルネック
- バリューチェーン分析
- 技術展望
- 特許分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- バイオアルコール
- バイオエタノール
- バイオメタノール
- バイオプロパノール
- バイオブタノール
- バイオグリコール
- バイオ由来プロピレングリコール
- バイオ由来エチレングリコール
- バイオジオール
- 乳酸エチル
- D-リモネン
- メチルソヤート
- その他
- バイオアルコール
- 用途別
- 塗料・コーティング
- 産業用・家庭用清掃
- 印刷インク
- 接着剤・シーラント
- 医薬品
- コスメ・パーソナルケア
- 農業
- その他
- エンドユーザー産業別
- 自動車
- 建設
- 医薬品・医療
- 食品・飲料
- 消費財
- 農業
- 電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADM
- BASF
- Bio Brands LLC
- Bioeutectics
- Braskem
- Cargill, Incorporated
- Corbion
- Covation Biomaterials
- Dow
- Elevance Renewable Sciences Inc.
- Florachem Corp.
- Florida Chemical Company
- Galactic
- Gevo
- GFBIOCHEMICALS
- LyondellBasell Industries Holdings B.V.
- Merck
- Peter Cremer Holding GmbH & Co. KG
- Sekab
- Solvay
- Vertec BioSolvents Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日