


航空宇宙・防衛分野における3Dプリンティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
3D Printing In Aerospace And Defense - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121963
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の航空宇宙・防衛分野における3Dプリンティング市場の規模は50億2,000万米ドルと推定されており、2025年の41億9,000万米ドルから拡大し、2031年には124億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは19.83%となる見込みです。
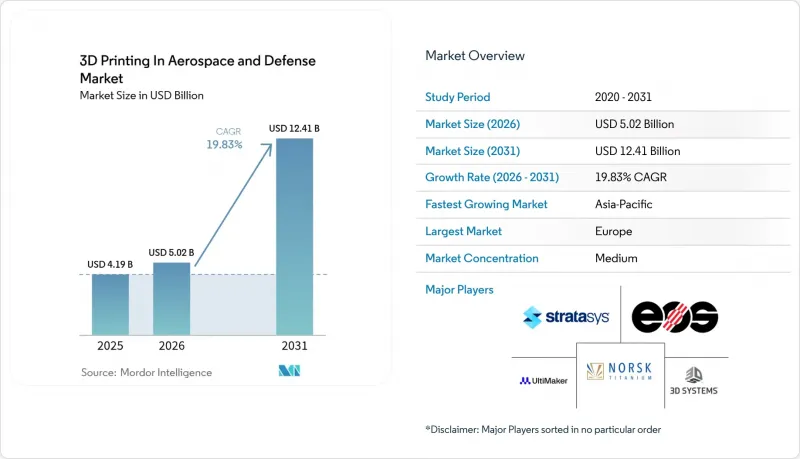
本レポートは、用途(航空機、無人航空機、宇宙機および打ち上げロケット)、材料(金属合金、特殊金属および耐火金属など)、プリンター技術(粉末床溶融法など)、最終製品(エンジン部品など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空宇宙・防衛分野における3Dプリンティング市場の動向と洞察
燃料効率の高い機体群に向けた軽量化の要請
世界の航空業界は、ICAOのCORSIAや欧州連合(EU)のFit for 55パッケージの下で、ますます厳しくなる炭素排出削減目標に直面しており、メーカーは可能な限り機体重量の削減を迫られています。AM(積層造形)は、多部品アセンブリを統合しながら40~60%の軽量化を実現します。その一例として、GE AerospaceのLEAP燃料ノズルが挙げられます。これは20個の部品を1つに統合し、重量を25%削減しています。B787プログラムでは、すでに300点以上の3Dプリント部品が実機で使用されており、前世代のワイドボディ機と比較して20%の燃費改善を実現しています。従来の手法では加工が不可能だった複雑な格子構造や内部冷却チャネルも、現在では厳しい静的試験や疲労試験に合格しており、OEM各社は安全性を損なうことなく重量目標の達成を推進できるようになっています。軍事プログラムにおいては、機体の軽量化により航続距離と滞空時間が延長されるため、戦術的な側面が加わります。これは、次世代戦闘機や長航続型無人機にとって極めて重要な要素です。
金属3Dプリンターおよび粉末価格の下落
競合の激化と規模の経済効果により、量産グレードの金属3Dプリンターの平均販売価格は、2022年から2024年の間に25~30%下落しました。Desktop MetalのShop Systemは、価格が42万米ドルと、2023年の同等製品に比べて約40%安くなっていますが、鋼、ニッケル、チタン製の部品において、AS9100規格に準拠した再現性を維持しています。これと並行して、粉末のリサイクル技術の進歩により再利用率は95~98%に達し、材料費を2桁の割合で削減しています。Hoganas ABによるスウェーデンでの生産能力拡大は、2024年後半から稼働を開始しており、年間数千メートルトンの航空宇宙グレードのチタン粉末を供給することで、スポット価格の変動幅を縮小させています。設備投資のハードルが低くなったことで、小規模なサプライヤーも、少量多品種の契約、特に部品の種類が多く生産ロットが小規模なままのUAV分野において、AMへの投資を正当化できるようになりました。
生産用金属AMにおける高い設備投資コストと粉末コスト
価格の適正化が進んだ後も、航空機用ハードウェアの公差を満たすターンキーシステムの価格は依然として50万~200万米ドルに上り、航空宇宙グレードのチタンやニッケル粉末は1kgあたり150~300米ドルで、工業用グレードよりも約30%高くなっています。クリーンルームでの保管、不活性ガスを用いた取り扱い、および高温静水圧成形(HIP)により、設備や後処理のコストを含めると、総費用は2倍になります。南米、東南アジア、アフリカのサプライヤーにとっては、資金調達の選択肢が限られていることが、この障壁をさらに大きくしています。コスト負担により、本来なら競争力のある労働力や機体最終組立ラインへの近接性といった利点がある地域での事業拡大が抑制され、市場の成長が鈍化しています。
セグメント分析
2025年、航空機用途は市場の売上高の64.95%を占め、客室用ブラケット、環境制御ダクト、エンジンサブアセンブリへの深い浸透を反映しています。民間航空機において、1キログラムの軽量化ごとに燃料消費量が約0.03%削減されるため、運航会社は強度マージンを維持しつつ、2桁の軽量化を実現する部品を歓迎しています。単通路機の生産台数が月間70機を超え、ワイドボディ機のプログラムが回復するにつれ、市場規模はCAGR18.2%で拡大すると予測されています。また、3Dプリントによる交換部品は従来の形状を維持しつつも重量を大幅に軽減できるため、大規模な再認証を行うことなく、就航中の機体の寿命を延ばすことができ、レトロフィットの機会も豊富にあります。航空会社は、予備部品の在庫を最小限に抑えるため、3Dプリントされた客室部品を大量に発注する傾向が強まっており、これは物理的な在庫ではなくCADファイルを保管する分散型デジタル倉庫によって可能となっています。
無人航空機(UAV)は有人プラットフォームを上回る成長を見せ、2031年まで年率26.10%で拡大すると見込まれています。これは、各国の防衛省が、戦闘が予想される環境において消耗可能なプラットフォームを求めているためです。開発サイクルが短いことから、積層造形が有利となります。これは、小規模な生産ロットを複数回にわたって行う場合、金型への投資が採算に合わないためです。物流や空中点検における民間UAVの導入も恩恵を受けています。3Dプリントされた機体により、センサーペイロードや貨物室への迅速なカスタマイズが可能となるからです。これらの要因が相まって、2026年から2031年にかけて、航空宇宙3Dプリンティング市場全体において、UAV分野が最も大きな増収をもたらすことになると見込まれます。
2025年の売上高のうち、金属合金が60.05%を占めており、これは燃焼器ライナーやタービンブレードなどの高温領域において、チタンが不可欠な役割を果たしていることを示しています。AM技術により、チタンの購入対飛行比率は15:1からほぼ1:1へと大幅に改善され、原材料の無駄と部品コストが削減されます。これは、1kgあたり20米ドル以上で取引される金属において、他に類を見ない利点です。厳しい機械的要件と成熟した認定データセットにより、金属合金の市場シェアは堅調に維持されています。インコネル718のようなニッケル基超合金は、1,000°Cでの耐クリープ性が必須とされる排気ノズルや極超音速機部品において、着実に需要を伸ばしています。
ニオブC103、タンタル合金、レニウム合金などの特殊金属および耐火金属は、次世代ロケットエンジンやスクラムジェットが1,500°Cを超える最高温度を必要とするため、CAGR24.95%を記録する見込みです。炎・煙・毒性に関する規制への準拠により、PEEKやPEIなどの高性能ポリマーは、非荷重を受ける内装部品において依然として重要な役割を果たしています。とはいえ、継続的な荷重や熱サイクルにさらされる領域では、依然として金属が主流です。アルミニウムとセラミックナノフェーズを組み合わせた複合粉末が登場しつつありますが、より広範な疲労データの検証が待たれるため、市場規模に占めるシェアは依然としてごくわずかです。
地域別分析
2025年、北米は世界売上高の43.10%を占めました。これは、Boeing、Lockheed Martin、GEといった企業の存在に加え、他に類を見ない防衛資金の供給が後押ししたものです。FAA(連邦航空局)のアドバイザリー・サーキュラーAC 20-170Aでは、一部の破壊試験に代わるプロセスシミュレーションが認められるようになり、認証における大きなボトルネックが解消されました。カナダのBombardierは、3Dプリントされた内装部品を活用し、リアジェットやチャレンジャーの客室の競争力を維持しています。メキシコのバハ・カリフォルニア州のクラスターは、コスト効率の高い労働力を活用して、ブラケット生産のための粉末床融合(PBF)ラインを稼働させています。米国国防総省のAMフォワード・プログラムは、国内サプライヤーが初期の開発リスクを吸収することを保証しており、市場における同地域のリーダーシップを確固たるものにしています。
欧州は2位にランクインしており、Airbus、Rolls-Royce、Safran、そしてドイツとスウェーデンを中心とする活気ある材料科学コミュニティに牽引されています。欧州市場は、環境目標を航空機の重量と結びつけ、事実上AMの導入を助成するEUグリーン・ディールの恩恵を受けています。EASAのVertical Aerospaceは構造認証の期間を短縮しており、LiliumやVertical AerospaceがeVTOLの機体を3Dプリントすることを後押ししています。フランスのトゥールーズ・クラスターは研究開発税額控除を軸に結束し、高温合金に取り組むスタートアップ企業を育成しています。一方、ドイツのフラウンホーファー研究所は、世界のPBFのベンチマークとなる可能性のあるマルチレーザー校正プロトコルの開発を先導しています。
アジア太平洋地域は、中国のC919の量産拡大、インドの国産化推進、そして日本の金属工学の深みを原動力として、CAGR25.95%で最も急速に成長している地域です。EOSとGodrejの航空宇宙合弁会社は、輸出向けエンジン用の飛行認定済み燃料マニホールドを3Dプリントしました。中国の国家計画では、2030年までに次世代ターボファン部品の70%をAMラインで生産することを目標としており、強固な国内サプライチェーンを確立しようとしています。Mitsubishi Heavy Industriesは、5軸加工機にDEDヘッドを搭載し、バルクヘッドの修理において積層造形と切削加工の工程を組み合わせています。韓国のKF-21戦闘機は、構造重量を削減するために、3Dプリントされたチタン製バルクヘッドを採用しています。こうした動きにより、アジア太平洋地域は市場において、需要の重要な原動力としての地位を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低燃費車両の導入に向けた軽量化義務
- 金属プリンターおよび粉末価格の下落
- 防衛分野におけるAM(積層造形)推進予算が、中小企業による導入を後押し
- AIを活用した審査により、認証までのリードタイムが大幅に短縮
- 軍事用宇宙資産向けの軌道上印刷需要
- 持続可能性に関する規制がエンジンの改修を後押し
- 市場抑制要因
- 生産用金属AMにおける高い資本コストおよび粉末コスト
- 航空宇宙分野における厳しい認定スケジュール
- チタン粉末のサプライチェーンにおける混乱
- 兵器システムのビルドファイルに起因するサイバー/知的財産(IP)リスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 航空機
- 無人航空機(UAV)
- 宇宙機および打ち上げロケット
- 材料別
- 金属合金(Ti、Ni、Al)
- 特殊金属および耐火金属
- 高性能ポリマーおよび複合材料
- プリンター技術別
- 粉末床溶融法
- 指向性エネルギー堆積法
- 材料押出法
- その他
- 最終製品別
- エンジン部品
- 構造用部材
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Stratasys Ltd.
- 3D Systems Corporation
- General Electric Company
- EOS GmbH
- Renishaw plc
- Velo3D, Inc.
- Desktop Metal, Inc.
- Nikon SLM Solutions AG(Nikon Corporation)
- MATERIALISE NV
- TRUMPF SE+Co. KG.
- Norsk Titanium AS
- Ultimaker B.V.
- OC Oerlikon Corporation AG
- Hoganas AB
- AddUp SAS
- GKN Aerospace Services Limited(Melrose Industries plc)
- Rocket Lab Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日


