


小規模LNG:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Small-scale LNG - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121950
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、小規模LNG市場の規模は、2025年の118億米ドルから2026年には130億4,000万米ドルへと拡大し、2031年までに216億米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.62%で成長すると見込まれています。
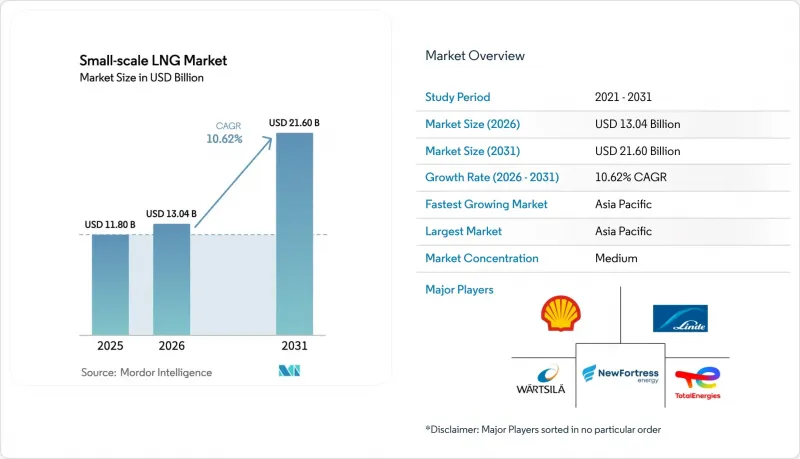
本レポートは、タイプ(液化ターミナル、再ガス化ターミナル)、供給形態(トラック、パイプラインおよび鉄道、積み替えおよびバンカリング、ISOコンテナ)、用途(輸送、発電など)、エンドユーザー(公益事業者・独立系発電事業者(IPP)、石油・ガス上流事業者など)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の小規模LNG市場の動向と洞察
IMOおよびFuelEU Maritimeによる硫黄含有量上限の引き締めが、船舶用LNGバンカリングの導入を加速させている
IMOの0.50%という世界の硫黄含有量上限規制および欧州連合(EU)のFuelEU Maritime温室効果ガス規制により、船舶用燃料の経済性はLNGへと傾きつつあります。船主は、LNG推進への移行により、数百万米ドルに及ぶスクラバーの改造費用を回避すると同時に、CO2、SOx、および粒子状物質の排出を削減することができます。2024年末時点で、世界のLNGバンカー船隊は61隻に達し、北西欧、地中海、アジアに最大の集積地が見られます。TotalEnergiesは2024年、アラビア海を航行する船舶にサービスを提供するため、オマーンのドゥクム港に専用のバンカーターミナルを開設しました。FuelEU Maritimeがメタンスリップの算定を義務付けていることから、エンジンメーカー各社は、未燃焼メタンを1%未満に削減する高圧噴射システムの採用を加速させています。こうした一連の取り組みにより、小規模LNG市場において、信頼性の高いインフラと規制の確実性が促進されています。
遠隔地の鉱山やオフグリッド電力向けモジュール式液化プラントの急速な展開
標準化されたマイクロおよびミニ液化プラントにより、パイプライン接続がなくても、1日あたりわずか10,000ガロンという小規模な処理能力で、ストランドドガスや随伴ガスを収益化することが可能になります。Chart IndustriesのIPSMR(R)プロセスは、LNG 1キログラムあたり0.35kWh未満の電力を消費するため、現場の再生可能エネルギーや発電機による電力供給であっても、オフグリッドサイトの運用が可能となります。オーストラリアの鉱山では、コンテナ化されたLNGを活用して、1,000 km以上をトラックで輸送されるディーゼル燃料を代替しており、燃料物流コストを40%削減しています。インドネシアの島嶼国という地域では、ガス資源が豊富な島々から人口密集地へISOタンクを輸送する仮想パイプラインに依存しており、数十億米ドル規模の海底パイプラインの建設を回避しています。年間生産量(MTPA)が0.05未満のプラントでは、ボイルオフが依然として課題となっていますが、蒸気を敷地内の発電機に供給するハイブリッドソリューションにより、ガスの価値の最大80%を回収することが可能です。資本コストが低下し、オフグリッド需要が高まる中、モジュール式液化技術は小規模LNG市場の長期的な成長を支えています。
ロシア・ウクライナ紛争がスポットLNGの地政学的リスクプレミアムを押し上げている
2022年の紛争激化により、欧州向けロシア産パイプラインガスの供給が1,550億m3削減され、LNGスポット価格は1MMBtuあたり25米ドルまで高騰しましたが、2024年末までに10~14米ドルへと落ち着きました。バンカリングや自治体部門の小規模な買い手は、供給業者がスポット価格連動型の契約条件を押し進める中、長期の固定価格契約の確保に苦戦しています。アジアの輸入業者は欧州と荷物の争奪戦を繰り広げており、その結果、東南アジアやカリブ海地域からの供給が転用されています。Arctic LNG 2への制裁により、予想生産量19.8 MTPAが失われたことで、他の生産者は価格規律を維持する姿勢を強めています。買い手は価格変動への備えとして貯蔵能力を増強していますが、貯蔵タンクや小型FSRUの導入により、5,000万~1億米ドルの追加資本が必要となり、ディーゼル燃料に対するLNGのコスト優位性が損なわれています。こうした不確実性により、小規模LNG市場の短期的な成長は鈍化しています。
セグメント分析
2025年、液化ターミナルは小規模LNG市場の62.3%を占め、これは利用されずに放置されていたガス資産を経済的に収益化する必要性を反映しています。多くのマイクロプラントは年間0.1 MTPA未満で稼働しており、高効率のIPSMR(R)技術を採用して90%以上の液化収率を達成しています。小規模プラントは、バイオガスの精製、フレアガスの回収、遠隔地への電力供給に利用される一方、ミニプラントや小規模プラントは、輸出向けや地域ハブへの供給を担っています。ISO 14001への準拠は環境面での監督を強化する一方で、グリーンファイナンスの活用を可能にします。資本集約度は年間生産能力1トンあたり400~800米ドルの範囲にあり、これは現在、フロンティア市場でも達成可能な水準となっています。
再ガス化は、2031年までにCAGR14.4%で拡大しています。Hoegh EsperanzaやHoegh GannetといったFSRUは、18ヶ月以内にドイツのガス網に年間100億m3を供給し、陸上施設の5年という建設期間を短縮しました。フィリピンのBW Mindanao FSRUは、ルソン島に年間5 MTPAを供給しており、これにより2,400 MWの石炭火力発電を廃止することが可能になりました。排出規制地域で義務付けられている蒸気回収システムは、300万~500万米ドルの追加費用がかかりますが、FuelEUメタン規則に準拠しています。1日当たりのレンタル料が8万~15万米ドルであるリース型FSRUは、固定式ターミナルにはない柔軟性を購入者に提供し、小規模LNG市場の魅力を高めています。
2025年には、中国の大型LNG車両を主軸として、トラックによる配送が52.6%のシェアを占めました。標準的なトレーラーの積載量は20~25トンで、5MWのボイラーを2日間稼働させるのに十分な量であり、これにより購入者はパイプラインの容量料金を回避できます。2024年に導入されたHexagon Purus社の複合材シリンダーは、トレーラーの重量を40%削減し、重量制限のある欧州のルートでも28トンの積載を可能にしました。ISOコンテナはインターモーダル輸送をサポートし、荷役コストを最大30%削減します。
2027年までに18隻の新しいバンカー船が世界の船隊に加わるにつれ、積み替えおよびバンカリングはCAGR14.7%で拡大しています。シンガポールは2024年に12社のバンカリング事業者に免許を付与し、取扱量を45万トンに押し上げました。北西欧では29隻のバンカー船が就航しており、2024年には1,200回の寄港を行いました。硫黄およびCO2の規制が厳格化される中、船対船および陸上から船への燃料供給は、小規模LNG市場において急成長している拠点として定着しつつあります。
地域別分析
アジア太平洋地域は2025年に小規模LNG市場の47.9%を占め、2031年までCAGR15.9%で成長しています。中国の120万台のLNGトラック、12の新たな都市ガス供給自治体に供給を行うインドネシアのバーチャルパイプライン、そしてオーストラリアの遠隔地鉱山からの需要が、この地域の成長を支えています。日本の袖ヶ浦は2024年にトラック積載設備を追加し、千葉県の工場への供給を開始しました。一方、インドはパイプライン網の及ばない州へ供給するため、ISOタンクを通じて8万トンを輸入しました。欧州ではパイプラインの飽和状態が液化投資を抑制していますが、同地域はバンカリングおよびFSRUの分野で主導的な立場にあります。2025年から適用されるFuelEU Maritimeの罰則により、船主はLNGへの移行を迫られており、2024年には29隻のバンカー船が1,200回の寄港を処理しました。ドイツの4基のFSRUがロシア産ガスの供給量を補い、スポット価格を1MWhあたり40ユーロ未満に抑えています。北欧諸国は2024年にバイオLNGのシェアを22%に引き上げ、カーボンネガティブな船舶用燃料への道筋を示しました。
北米では、豊富なシェールガス資源とインフレ抑制法(Inflation Reduction Act)による税額控除を活用しています。Chart Industriesが醸造所やエタノール工場に設置したマイクロ液化装置は、1ガロン相当あたり1.75米ドルのインセンティブの対象となっており、一方、カナダでは鉄道によるLNGの遠隔地への輸送が行われています。メキシコでは2024年の改革により、輸入ターミナルが第三者にも開放され、今後の成長に向けた基盤が整いました。南米ではまだ発展途上ですが、活発な動きが見られます。New Fortress Energyの浮体式液化プラントは、ブラジルのプレソルト層ガスを対象としており、アルゼンチンの年間0.5 MTPAのプラントは、国内およびチリ市場に供給されます。チリはアタカマ鉱山にLNGを供給しており、これによりCodelcoは年間1,800万米ドルのコスト削減を実現しています。コロンビアは、ブエナベンチュラおよびトゥマコへの供給を目的として、太平洋沿岸のターミナル運営権を付与しました。
中東およびアフリカでは、UAEとカタールが国内のバンカリング・ネットワークを構築している一方、南アフリカのCoega FSRUは沿岸の産業にサービスを提供しています。モザンビークのCoral SulはLNGを輸出していますが、2026年からは年間10万トンのLNGをISOタンクで地域に供給する計画です。ナイジェリアの仮想パイプライン構想は、ISOタンクに関する標準化された規則の策定を待っています。ケニアとタンザニアは輸入ターミナルの資金調達を模索していますが、融資面でのハードルに直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IMOおよびFuelEU Maritimeによる硫黄含有量上限の引き締めが、船舶用LNGバンカリングの導入を加速させている(欧州)
- 遠隔地の鉱業およびオフグリッド電力向けモジュール式液化プラントの急速な展開(アジア太平洋地域)
- 中国のブルー・コリドー計画における大型トラックのLNGへの転換
- カリブ海および中米地域におけるマイクログリッドのLNG発電への転換
- 米国インフレ抑制法に基づく小規模LNG設備に対する税制優遇措置
- 北欧諸国のLNGバス・フェリー向け補助金制度が、バンカリング需要を牽引
- 市場抑制要因
- サハラ以南のアフリカにおけるISOタンクのバックホール物流の希薄さ
- 0.05 MTPA未満のプラントにおける高いボイルオフおよび再液化コスト
- ブラジルにおける移動式液化プラントの許可制度の断片化
- ロシア・ウクライナ紛争により、スポットLNGの地政学的リスクが高まっている
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 液化ターミナル(マイクロ、ミニ、スモール)
- 再ガス化ターミナル(陸上および洋上FSRU)
- 供給形態別
- トラック
- パイプラインおよび鉄道
- 積み替えおよびバンカリング(船対船および陸上対船)
- ISOコンテナ
- 用途別
- 輸送(道路および船舶用バンカリング)
- 産業用原料
- 発電
- その他
- エンドユーザー別
- 公益事業・独立系発電事業者(IPP)
- 石油・ガス上流事業者
- 製造業
- 商業・自治体
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Linde plc
- Wartsila Oyj Abp
- Baker Hughes Co.
- Honeywell UOP
- Chart Industries Inc.
- Black & Veatch
- New Fortress Energy LLC
- Shell plc
- TotalEnergies SE
- Eni SpA
- PJSC Gazprom
- Novatek PJSC
- Gasum Oy
- Engie SA
- Anthony Veder Group NV
- Stolt-Nielsen Gas Ltd
- Eagle LNG Partners
- Guanghui Energy Co.
- Equinor ASA
- Pavilion Energy Pte Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日


