


PVC安定剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
PVC Stabilizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121937
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、PVC安定剤の市場規模は、2025年の157万トンから2026年には161万トンへと拡大し、2026年から2031年にかけてCAGR2.27%で推移し、2031年には180万トンに達すると予測されています。
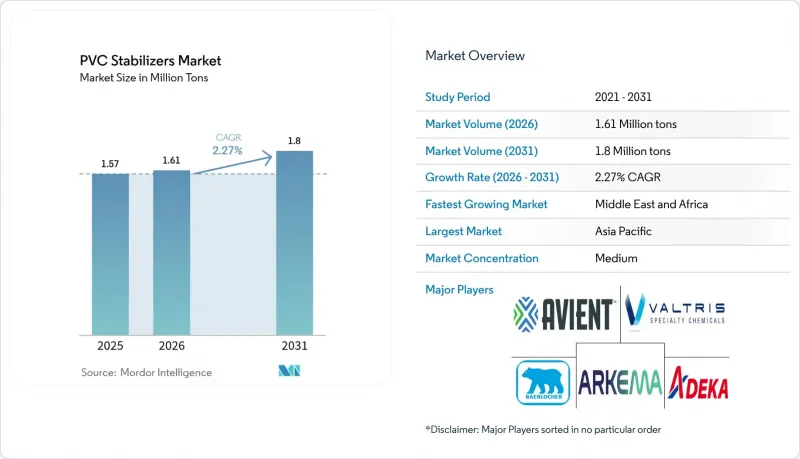
本レポートは、タイプ(カルシウム系、鉛系など)、形態(固体、液体)、用途(パイプ・継手、ケーブル・電線など)、エンドユーザー産業(建築・建設、電気・電子機器など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のPVC安定剤市場の動向と洞察
PVCパイプおよび継手からの需要急増
インド、タイ、カタール、エジプトにおける水道インフラの近代化により、安定剤の販売量はベース樹脂の需要を上回るペースで増加しています。2025年に稼働を開始したカタール・ビニールの年産35万トンの生産ラインは、周囲温度50℃に耐えうる耐紫外線性のカルシウム・亜鉛系または有機スズ系ブレンドを必要とする灌漑用および海水淡水化用パイプに重点を置いています。2026年1月に予定されているEgyptian Petrochemicalsの12万トンの生産能力拡大は、ISO 1452圧力規格の認証を受けた北アフリカのパイプ需要を支えています。地域的な供給不足により、輸送費やリードタイムの優位性が限界コストの上乗せ分を相殺するため、現地の安定剤コンパウンダーが市場シェアを獲得できる立場にあります。鉛からカルシウム・亜鉛への転換により、安定剤のコストは5~8%増加しますが、その代わりに飲料水用途の承認が得られるため、自治体入札において10~15%の価格プレミアムが確保できます。
カルシウム/亜鉛安定剤への規制上の移行
EUのREACH附属書XVIIおよびRoHS 2011/65/EUにより、2024年までに鉛系安定剤は事実上禁止され、世界のメーカーは製品ラインナップの再設計を余儀なくされたり、従来の製品ラインから撤退したりすることになりました。中国の輸出志向型コンバーターは、市場アクセスを維持するためにカルシウム/亜鉛を採用しましたが、国内向けのパイプは依然としてバリウム・亜鉛混合物に依存しており、二元的なサプライチェーンが形成されています。北米のメーカーは連邦規制の緩和に直面していますが、プロポジション65に基づく表示義務やビニール協会(Vinyl Institute)の取り組みは、3~5年のタイムラグを伴いながらも、欧州と同様の圧力を反映しています。米国食品医薬品局(FDA)は、21 CFR 178.2650に基づき、食品接触用途における有機スズ化合物の使用を依然として認めており、医療用フィルム分野においてメチルスズ化合物のニッチ市場が維持されています。開発サイクルが長期(18~24ヶ月)であることや、試験的な押出成形への投資が必要であることから、カルシウム/亜鉛や金属を含まない代替品の導入を検討している後発企業にとっては参入障壁が高くなっています。
鉛およびフタル酸エステル系添加物に対する厳格な禁止措置
REACH規則第63条およびRoHS指令の0.1%閾値により、2024年までに欧州の電気・建設用途から鉛系安定剤が排除されることになりました。カルシウム/亜鉛への切り替えにより、原材料費が1トンあたり200~400米ドル増加しますが、価格に敏感なパイプ市場において、この負担を価格転嫁することで相殺することは、小規模な地域コンパウンダーにとっては困難です。DEHP、DBP、BBP、DIBPに及ぶフタル酸エステル類の規制により、非フタル酸系可塑剤パックの共同開発が義務付けられ、製品開発サイクルが最大2年まで長期化しています。米国の州法(プロポジション65、ワシントン州のSafer Products法)により、全米へ出荷を行う販売業者にとって、コンパウンドの在庫管理はさらに複雑化しています。食品接触用途で依然としてFDAの認可を受けている有機スズ系グレードでさえ、毒性に関する精査が厳しくなっており、金属を含まない代替品やカルシウム/亜鉛系への早期移行が促されています。
セグメント分析
カルシウム系は、REACHおよびRoHSの二重適合と、1トンあたり1,800~2,200米ドルという魅力的な価格設定により、2025年のPVC安定剤市場シェアの40.22%を占めました。鉛系システムは現在、ニッチな電池用セパレーターに限定されており、2026年から2031年にかけての成長は見込めません。スズ系安定剤は、透明度が重要な医療用フィルム分野で一定の地位を維持していますが、金属価格の高騰によるコスト圧力に直面しています。バリウム・亜鉛系は、コストと電気絶縁性能のバランスにより需要を確保していますが、中国の原料供給の混乱の影響を受けやすい状況にあります。有機系安定剤は、医療および食品接触用途の加工業者が、溶出物を1 ppm未満に抑える金属フリーの配合を推進しているため、2031年までに2.77%という最も高いCAGRで推移する見込みです。
IKAの2024年版GreenStabレポートによると、金属を含まないベンゾトリアゾールおよびヒンダードアミン系安定剤パッケージへの需要が顕著であり、これらは15~20%の価格プレミアムを獲得しています。Clariantの2026年の製品ポートフォリオ再編は、高付加価値のリン系システムへの移行をさらに示唆しています。こうした動きにより、単位コストは高くなるものの、有機系PVC安定剤市場の絶対規模は拡大し、汎用カルシウムブレンドに対して防御可能なニッチ市場を切り拓いています。
2025年には、ツインスクリューラインやドライブレンド供給システムが広く普及しているため、固体安定剤がPVC安定剤市場の69.59%を占めました。これらは、投与精度や粉塵低減が重要なパイプ、窓用形材、電線絶縁材において、依然として標準的な選択肢となっています。しかし、ホッパーの切り替えごとに45分のダウンタイムが発生し、色の一貫性を保つことが難しくなります。
CAGR2.35%で成長している液体グレードは、フローリング、自動車用フィルム、特殊シート分野でシェアを拡大しています。ペリスタルティックポンプによるワンショット添加により、労力を20~30%削減し、ΔEのばらつきを±0.5に抑えることができます。これは、木目調LVTやダッシュボードのスキンにとって極めて重要です。Baerlocherの2025年予定の液体カルシウム/亜鉛製品の発売や、BYKのプレートアウト防止添加剤は、この勢いを裏付けています。印刷業者が、わずかな色調のズレさえも露呈するデジタルインクへ移行するにつれ、液体システムのシェアは徐々に上昇し続け、キログラム当たりのコストが高いにもかかわらず、PVC安定剤市場の需要を徐々に押し上げていくでしょう。
地域別分析
2025年には、アジア太平洋地域が世界総量の51.56%を占め、市場を牽引しました。これは、中国の300万トンのPVC輸出に加え、AdaniおよびRelianceの新生産能力により輸入依存度が低下し、インドの国内樹脂生産量が2026~27会計年度までに550万トンに達する見通しであることに後押しされたものです。地域的な供給過剰により、東南アジアの価格は17年ぶりの安値まで下落し、利益率に圧力をかける一方で、付加価値の高いパイプ製品におけるカルシウム・亜鉛系安定剤の採用を促進しています。タイの生産量は90万6,000トンにとどまり、依然として純輸入国であるため、現地のコンパウンドメーカーに有利な状況となっています。一方、積水化学工業による2026年のCPVC生産能力増強は、ASEAN全域における温水用配管の需要を裏付けています。成熟市場である日本と韓国では、安定剤を15~25%多く必要とする再生材配合が重視されており、建設活動が横ばいであるにもかかわらず、需要を支えています。
北米では、米国の住宅用屋根葺き替えやビニールサイディング、さらにEV用ハーネスの生産拡大により、ベースラインの成長が維持されています。食品接触用途における有機スズ化合物のFDA承認によりニッチ市場が維持される一方、プロポジション65によりカルシウム/亜鉛のシェアが徐々に高まっています。カナダのCSA B137寒冷地用配管規格やメキシコのUSMCA現地調達規則により、コンパウンダーは国内の安定剤調達へと向かっており、米国の生産者にとっての展望が広がっています。
欧州では、鉛の使用禁止が全面的に実施され、フタル酸エステルの規制により軟質フィルムの販売量がさらに減少しているため、全体的な成長は鈍化しています。ドイツは、EUの包装廃棄物規則に基づき、再生材含有PVCを推進しており、耐候性を損なうことなく50%の再生粉に耐える安定剤が求められています。東欧での工場閉鎖により、地域内の樹脂供給が逼迫しており、流通業者を通じた安定剤の輸入量が増加しています。スカンジナビアの室内空気質基準や南欧のコストへの敏感さが状況を複雑化させており、低排出の有機系安定剤から最小限のカルシウム/亜鉛配合まで、幅広い選択肢が求められています。
中東およびアフリカは、2.36%という地域別で最も高いCAGRを示しています。カタールのカタール・ビニールやサウジアラビアのビジョン2030といったメガプロジェクトにより、PVCパイプの需要が拡大しており、50~60℃の使用環境に対応できる耐紫外線性に優れた安定剤が求められています。南アフリカとナイジェリアは輸入に大きく依存しており、地域の配合メーカーにとって市場参入の機会となっています。
南米では、ブラジルの住宅プログラムMinha Casa, Minha Vidaと、その200万戸に上る未着工分が需要の柱となっています。為替の変動やスズに対する関税がカルシウム・亜鉛系への代替を加速させているものの、現地におけるスズ化学製品の生産能力が限られているため、インドネシアや中国からの輸入は依然として続いています。アルゼンチンでは財政上の制約により上振れ余地が限られている一方、コロンビアでは配管の更新により、小幅ながらも安定した安定剤需要が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- PVCパイプおよび継手による需要の急増
- カルシウム/亜鉛安定剤への規制の転換
- 自動車用軽量部品におけるPVCの使用拡大
- 新興国における建設ブーム
- 再生PVCには、より多くの安定剤の添加が必要です
- 市場抑制要因
- 鉛およびフタル酸エステル系添加物に対する厳格な使用禁止措置
- スズおよびバリウム原料の価格変動
- 医療用再生PVCの配合における課題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- カルシウム系
- 鉛系
- スズ系
- バリウム/亜鉛系
- 有機系
- 形態別
- 固体
- 液体
- 用途別
- パイプ・継手
- ケーブル・電線
- 形材・フレーム
- フィルム・シート
- 床材・壁材
- その他
- エンドユーザー産業別
- 建築・建設
- 電気・電子機器
- 自動車・輸送
- 包装
- フットウェア
- 医療用機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Adeka Corporation
- Akdeniz Chemson
- Arkema
- Avient Corporation
- Baerlocher GmbH
- Clariant
- Galata Chemicals
- Goldstab Organics Pvt. Ltd
- KD Chem Co. Ltd
- Kunshan Maijisen Composite Materials Co. Ltd
- Mitsubishi Chemical Group Corporation
- Pau Tai Industrial Corp.
- PMC Group Inc.
- Ra Chemicals Pvt. Ltd
- Reagens SpA
- Shandong Jinchangshu New Material Technology Co. Ltd
- SONGWON
- Timah
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


