


輸血用機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blood Transfusion Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121929
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の輸血用機器の市場規模は84億6,000万米ドルと推定されており、2025年の79億2,000万米ドルから拡大し、2031年には117億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 6.83%で成長すると見込まれています。
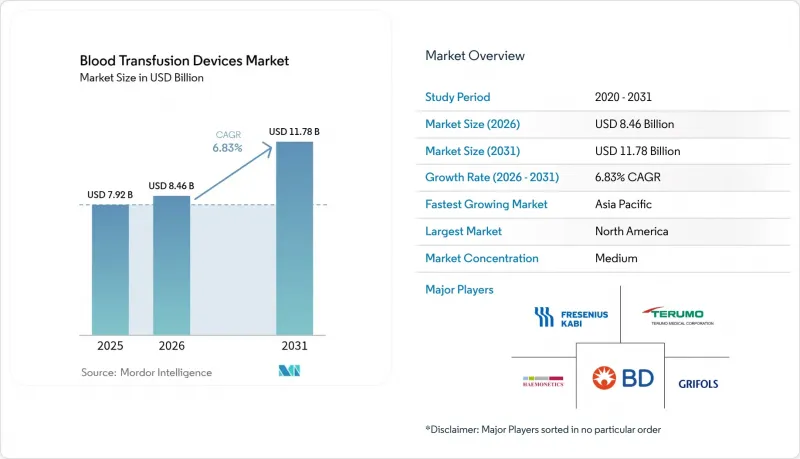
本レポートは、製品(血液バッグおよび付属品、血液ミキサーなど)、技術(手動/従来型、自動/統合型など)、用途(採血、処理・分離など)、エンドユーザー(病院など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の輸血用機器市場の動向と洞察
世界の外科手術件数の増加
世界の外科手術の需要は増加を続けており、世界保健機関(WHO)は2030年までに25%の増加を予測しています。心血管、整形外科、および腫瘍学の手術では最も多くの血液成分が消費されるため、手術件数の多い病院では自動処理装置が不可欠となっています。TerumoのReveosシステムは、手作業の工程を65%削減し、血液成分の品質の均一性を向上させており、効率の向上が手術件数の増加とどのように連動しているかを示しています。手術件数の安定した増加が機器の更新サイクルを支えていますが、献血者数の逼迫は依然としてサプライチェーン全体にとって課題となっています。
血液疾患の有病率の増加
平均寿命の延伸と診断技術の向上により、鎌状赤血球症、サラセミア、および血液がんの症例がより多く明らかになっています。定期的な輸血は依然として標準的な治療法であり、予測可能な機器需要を支えています。新しい遺伝子治療では、前処置レジメン期間中に一時的に輸血の必要性が高まり、アフェレーシス装置の使用を押し上げています。免疫不全患者に対する安全性の懸念から、病原体除去技術の導入がさらに加速しています。
厳格な規制および品質コンプライアンス要件
FDAの2025年アジェンダには、5つの新たな血液成分に関するガイダンスが盛り込まれており、欧州のSoHO規則ではコンプライアンス報告制度が見直されています。DEHPの使用廃止に伴い、コストのかかる材料検証サイクルが導入されています。小規模なOEMメーカーは、複雑な医療機器について200万米ドルを超える申請費用に直面しており、開発期間が最大5年延長されることで、規制対応リソースが充実した企業に競争上の優位性が傾いています。
セグメント分析
2025年には、血液バッグおよび付属品が輸血用機器市場シェアの38.12%を占め、セグメントを牽引しました。これは、採血施設全体にわたる普遍的な需要に支えられたものです。血液バッグおよび付属品の市場規模は、処置件数の増加に伴い、2031年まで着実に拡大すると予想されます。病原体除去システムは、8.92%という最も高いCAGRを記録しており、予防的な安全性を求める規制当局の取り組みと合致しており、現在では世界中の100以上の血液センターに導入されています。
このセグメントの2つ目の成長要因は、処理時間を短縮しつつ血小板の品質を向上させる自動成分分離装置です。白血球除去フィルターは現在、ほとんどの先進国市場で義務化されており、これに伴い追加の買い替え需要が生まれています。血液加温装置は、マイクロプロセッサによる精度と電子カルテとの相互運用性に重点を置いていますが、消耗品キットは共同購入契約により利益率の圧迫に直面しています。
2025年時点で、手動/従来型プラットフォームは輸血用機器市場において54.10%のシェアを維持しており、これは資源の限られた環境における手頃な価格を反映したものです。しかし、自動/統合型システムはCAGR8.41%でシェアを伸ばしています。人手不足やミスの削減目標が導入を後押ししているため、自動/統合型ソリューションの輸血機器市場規模は拡大しています。TerumoのReveosは投資対効果(ROI)を如実に示しています。1台の機器で血小板の処理工程を26段階から9段階に削減し、1回の献血あたりの血小板収量も増加させます。
自動化スイートに組み込まれた人工知能(AI)モジュールにより、予知保全や品質分析が可能となり、ダウンタイムが削減されます。病院情報システムと連携するインターフェースは、トレーサビリティ報告やコンプライアンスの向上に寄与します。資金調達モデルの進化に伴い、手動式機器は処理量が少ない施設で引き続き使用される一方、地域の中核施設では自動化が標準化されると予想されます。
地域別分析
北米は、厳格な監督体制、病原体低減技術の早期導入、および患者1人あたりの支出額の高さにより、2025年には世界売上高の40.10%を占めました。FDAの積極的なガイダンス策定は、世界のベストプラクティスを形成しており、サプライヤーは予測可能な償還の恩恵を受けています。しかし、献血者の不足は依然として深刻です。American Red Crossによると、過去20年間で40%の減少が見られ、異常気象により2024年だけで1万9,000件の献血活動が中止されました。自動処理や募集キャンペーンへの投資は、供給の安定化を目指しています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が8.19%と、最も急速に成長している地域です。中国の現地化戦略は、先進システムの国内生産を促進しており、一方、日本における人工血液の臨床試験は、この地域をイノベーションの最前線に位置づけています。手術件数の増加、保険適用範囲の拡大、および政府による安全対策のアップグレードへの助成が、インドから東南アジアに至るまで、機器需要の持続的な下支えとなっています。
欧州は依然として相当規模の導入ベースを維持しており、2027年までにSoHOフレームワークを導入することで、基準の調和を図り、加盟国全体でのDEHPフリーバッグや病原体低減技術の普及を促進する見込みです。中東・アフリカおよび南米は総収益では後れを取っていますが、都市化や非感染性疾患の治療拡大に起因する堅調な需要の基盤を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の手術件数の増加
- 血液疾患の有病率の増加
- 輸血機器における急速な技術進歩
- 新興市場における血液安全対策への政府支援の拡大
- 患者血液管理プログラムの導入拡大
- デジタル在庫分析の統合による無駄の削減
- 市場抑制要因
- 厳格な規制および品質コンプライアンス要件
- 採血およびコールドチェーンの高い運営コスト
- PVC系血液バッグ材料に対する持続可能性への圧力
- 人口動態の変化による適格ドナー基盤の縮小
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 血液バッグおよび付属品
- 血液ミキサー
- 血液フィルター
- 血液成分分離装置
- アフェレーシス装置
- 病原体低減システム
- 血液・輸液加温装置
- 採血・処理用消耗品
- その他
- 技術別
- 手動/従来型
- 自動/統合型
- 用途別
- 採血
- 処理・分離
- 保存・保管
- 輸血・投与
- エンドユーザー別
- 病院
- 外来手術センター
- 血液バンク
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton Dickinson and Company
- B. Braun Melsungen AG
- Terumo Corporation
- Grifols SA
- Fresenius Kabi AG
- Haemonetics Corporation
- Macopharma SA
- Ecomed Solutions, LLC.
- Polymedicure Ltd.
- Baxter International Inc.
- Smiths Medical(ICU Medical)
- Stryker Corporation
- Asahi Kasei Medical Co., Ltd.
- Immucor, Inc.
- Roche Diagnostics
- Thermo Fisher Scientific Inc.
- Werfen(Instrumentation Laboratory)
- HemoCue AB
- Medtronic plc
- Kawasumi Laboratories
- Nipro Corporation
- Kawamoto Corporation
- Mitra Industries
第7章 市場機会と将来の展望



