


バッテリー管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Battery Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 183 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121928
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のバッテリー管理システム(BMS)の市場規模は115億5,000万米ドルと推定されており、2025年の99億6,000万米ドルから拡大し、2031年には241億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは15.94%となる見込みです。
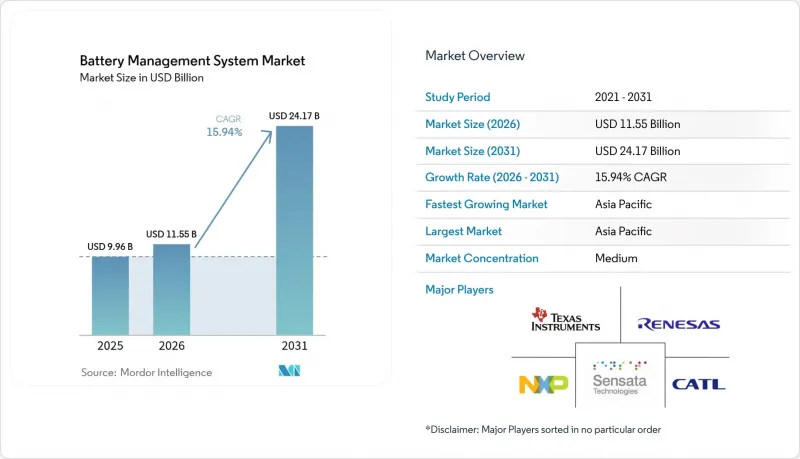
本レポートは、バッテリータイプ(リチウムイオン、鉛酸、ニッケル系、フロー電池、および全固体)、「トポロジー」(集中型、分散型、モジュール型、およびハイブリッド型)、「コンポーネント」(ハードウェアおよびソフトウェア)、「電圧範囲」(低、中、高)、「用途」(自動車、据置型エネルギー貯蔵、民生用電子機器など)、および「地域」(北米、欧州、アジア太平洋、南米など)ごとに分類されています。
世界のバッテリー管理システム(BMS)市場の動向と洞察
EV生産の急増が高電圧BMSの需要を後押し
2024年の世界のバッテリー式電気自動車(BEV)の販売台数は1,390万台を超え、2027年までに3,000万台を超えると予測されています。これに伴い、バッテリー管理システム(BMS)市場のベンダー各社は、商用車のバッテリーパックにおいて最大360個のセルを監視する、ASIL D準拠のソリューションの開発を進めています。ゼネラル・モーターズ(GM)などの自動車メーカーは、ワイヤレスBMS設計を採用し、ハーネス配線の90%を削減することで、重量と組立時間の削減を実現しています。800 Vの高電圧プラットフォームでは、高度な熱管理アルゴリズムとリアルタイム診断が求められており、BMSは受動的な安全装置というよりも、急速充電を可能にする能動的な要素として位置づけ直されています。現在、プレミアムEVセグメントにおけるプラットフォームの採用を決定づけるのは、独自通信ICをめぐるサプライチェーン上のパートナーシップとなっています。
リチウムイオンパックの価格下落が対象市場の拡大をもたらしています
2024年には、特定の構成においてリチウムイオン電池のコストが1kWhあたり100米ドルを下回り、これまで鉛蓄電池パックに依存していた新たな産業用および住宅用プロジェクトが可能になりました。この手頃な価格の化学電池の動向により、フォークリフト、通信用UPS、新興市場におけるマイクロモビリティの車両群などへのバッテリー管理システム(BMS)の市場浸透が促進されています。ベンダー各社は、必要な安全性を維持しつつ部品原価を削減した、簡素化された基板でこれに対応しています。モジュール式BMSキットは、1kWhの家庭用太陽光発電システムから数MWh規模の蓄電施設まで幅広く対応しており、迅速な導入と保守によるダウンタイムの短縮を支援します。
半導体不足がBMSの出荷を制約
ファウンドリ各社が利益率の高いスマートフォン向けノードを優先しているため、2026年にかけても自動車用グレードのアナログおよびパワーチップの供給不足が続いています。バッテリー管理システム(BMS)市場のサプライヤーは、入手可能なピン配置に合わせて基板を再設計し、複数年にわたる供給契約を交渉し、さらには割り当てを確保するために新たな200 mm製造ラインへの投資さえ行っています。リードタイムが52週間を超えるため、自動車メーカーは過剰在庫を抱えざるを得ず、運転資金が拘束され、新モデルの導入が遅れています。
セグメント分析
2025年にはリチウムイオンが売上高の52.74%を占めましたが、2028年頃に商用化が迫る中、全固体バッテリーはCAGR41.38%で急成長しています。トヨタは航続距離の20%向上と10分間の急速充電を目標としており、すべてのBMS内に全く新しいインピーダンス検出ロジックを組み込むことを求めています。リチウムイオン電池のバッテリー管理システム(BMS)市場シェアは、LFPや高ニッケルNMCの価格がますます低下しているおかげで依然として大きな割合を占めていますが、鉛酸電池はスターターバッテリー分野で依然として使用されています。フロー電池やニッケル系電池は、1時間以上の放電や極端な温度環境への耐性が求められるニッチな産業用途に対応しています。
2025年には、分散型基板が売上高の42.45%を占め、CAGR22.96%でイノベーションを牽引しました。処理能力が各モジュールに分散されることで、ハーネスの長さが短縮され、耐障害性が向上しています。NXPの超広帯域チップセットは配線を最大90%削減し、設計者があらゆる形状のスケートボード型バッテリーパックを設計できるようにします。低価格帯のスクーターや電動工具では集中型設計が主流である一方、実用的な収納用途ではモジュラー式ラックが優れています。ハイブリッドレイアウトは、マスターECUとワイヤレスセルノードを組み合わせることで、コストと性能のバランスを実現しています。
地域別分析
アジア太平洋地域は2025年に売上高の60.92%を占め、2031年まで年率19.08%で成長すると予測されています。中国の規模の大きさは、同一の産業クラスター内での原材料精製、セル製造、および最終車両組立を促進しており、それによって国内のBMSボードの着荷コストを削減しています。CATL一社だけで、2024年の第1~第3四半期における世界のEV用バッテリー容量出荷量の36.7%を占めており、次世代コントローラーを必要とするセル・トゥ・パック(Cell-to-Pack)診断機能への投資を行っています。インドは、国内でのEV普及を促進するために6,000万米ドルを割り当てており、これにより地域のサプライヤーには大量受注への道が開かれています。日本と韓国は、高精度ICや自動車用ソフトウェアの専門知識を提供し、エコシステムを補完しています。
北米は、「インフレ抑制法」が税額控除を現地調達バッテリーに紐づけていることから、第2位にランクインしています。ゼネラル・モーターズ(GM)は、自社開発の「Ultium」ワイヤレスBMSを活用してパックバリエーションを合理化するEVプログラムに350億米ドルを予算計上しています。テスラ、リビアン、および既存自動車メーカーは、中西部各地でギガファクトリーの建設に着手しており、高電圧基板アセンブリの需要を支えています。カリフォルニア州とテキサス州はグリッド用蓄電設備の導入をリードしており、2024年にはそれぞれ2GWhを超える容量が追加され、ユーティリティグレードのBMSの需要を牽引しています。
欧州では、厳格な炭素規制とセカンドライフ電池のイノベーションが組み合わされています。自動車メーカー各社は、より高速な充電と軽量なケーブルを求めて、800Vのドライブトレインの開発を進めています。EUの電池規制では、材料のトレーサビリティとリサイクルが義務付けられており、メーカー各社はコンプライアンスを確保するため、パックに安全なデータロガーを組み込むよう求められています。南米、中東・アフリカ地域は依然として初期段階ですが、将来性が期待されています。チリのリチウム資源の豊富さと南アフリカの再生可能エネルギー目標を背景に、コスト最適化されたBMS基板を試験するエネルギー貯蔵ファームのパイロット事業が推進されており、将来の成長に向けた基盤が築かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV生産の急増が、高電圧BMSの需要を後押ししています
- リチウムイオン電池パックの価格下落により、対象市場が拡大しています
- 政府による安全基準および炭素排出規制が導入を加速させています
- グリッド規模の蓄電設備の整備には、電力会社レベルのBMSが必要です
- 800Vパワートレインへの移行により、次世代HV用BMSの需要が生まれています
- ワイヤレスBMSアーキテクチャにより、柔軟なパック設計が可能になります
- 市場抑制要因
- 高度なBMSにおける高い集積化コストおよび認証コスト
- 半導体不足がBMSの出荷を抑制しています
- 接続されたBMSプラットフォームにおけるサイバー攻撃の標的範囲の拡大
- セカンドライフ電池に関する世界各国の規制がまちまちであるため、再利用の進展が鈍化しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- バッテリータイプ別
- リチウムイオン
- 鉛蓄
- ニッケル系
- フロー電池
- 個体電池
- トポロジー別
- 集中型
- 分散型
- モジュラー
- ハイブリッド
- コンポーネント別
- ハードウェア
- ソフトウェア
- 電圧範囲別
- 低電圧(36 V以下)
- 中電圧(36~60 V)
- 高電圧(60 V以上)
- 用途別
- 自動車
- 据置型エネルギー貯蔵
- 家庭用電子機器
- 産業用および通信用UPS
- 医療用機器
- 航空宇宙・船舶
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Sensata Technologies
- Texas Instruments
- Renesas Electronics
- NXP Semiconductors
- Analog Devices
- Eberspaecher Vecture
- Elithion
- LION Smart
- Nuvation Energy
- CATL
- LG Energy Solution
- BYD Co.
- Panasonic Holdings
- Infineon Technologies
- Denso
- Mitsubishi Electric
- Johnson Matthey
- Lithium Balance
- Preh GmbH
- Ewert Energy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 183 Pages
- 納期
- 2~3営業日


