


ビスコース短繊維:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Viscose Staple Fiber - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121884
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
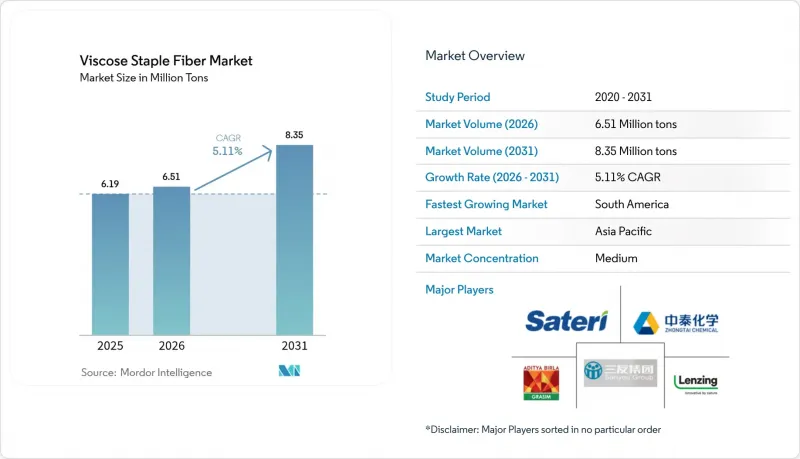
Mordor Intelligenceによると、2026年のビスコース短繊維の市場規模は651万トンと推定されており、2025年の619万トンから拡大し、2031年には835万トンに達すると予測されています。
2026年から2031年にかけてのCAGRは5.11%となる見込みです。
本レポートは、用途別(織物、不織布、特殊用途)、エンドユーザー産業別(繊維・アパレル製品、医療・ヘルスケア、自動車、産業用およびその他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は数量(トン)ベースで提示されています。
世界のビスコース短繊維市場の動向と洞察
アパレルおよび衣料品に対する需要の高まり
世界のアパレル消費量は依然として増加傾向にあり、ビスコースは綿や合成繊維の両方からシェアを奪い続けています。小売業者は、中価格帯でありながら高級感のある外観を実現するのに役立つ、この繊維の吸湿性、ドレープ性、および染色性を高く評価しています。ファストファッションチェーンは、デザインから店頭へのサイクルが短縮される中で、天然繊維のような風合いを再現するためにビスコースを活用しています。米国の紡績能力が限られているため、増加分の生産量はアジアの紡績工場へと振り向けられており、地域間の供給不均衡が浮き彫りになっています。快適さと手頃な価格を新たに重視する消費者は、ビスコースを多く含む混紡素材をますます選ぶようになっており、自由裁量支出が減少している状況下でも、基礎的な需要は維持されています。
綿価格の変動がビスコースに追い風
2024年、綿花価格は急激な変動を見せました。このような価格変動は、季節ごとのコスト計画を複雑にし、紡績メーカーを、木材由来のビスコース短繊維市場の契約が持つ相対的な安定性へと向かわせています。これと並行して、溶解パルプ価格の緩和により、ビスコースのコスト優位性がさらに拡大し、紡績メーカーは長期的な供給を確保するよう促されています。天候リスク、土地利用をめぐる競合、政策の転換などが、綿花の供給に不確実性を持ち込み続けており、繊維ポートフォリオにおけるビスコースのヘッジとしての役割を強化しています。
合成繊維からの競合激化
ポリエステルおよびスパンデックスの生産者は、大衆市場でのシェアを守るために積極的な値引きを行っており、リサイクルPET糸には現在、ビスコースの「天然」というイメージに挑むようなサステナビリティラベルが付けられています。スパンデックス分野は成長を続けており、これは合成繊維がニッチな高性能分野を開拓できる能力を反映しています。確立された炭化水素原料チェーンは価格の安定性をもたらし、バリュー志向の小売業者に支持されていますが、マイクロプラスチックに対する環境面の監視が、その優位性をやや弱めています。
セグメント分析
2025年、織物セグメントはビスコース短繊維市場の出荷量の71.62%を占め、アジア太平洋地域全体に根付いたアパレルおよびホームテキスタイルの加工能力を反映しています。優れたドレープ性、通気性、そして鮮やかな発色性により、ビスコース織物はシャツ、ドレス、ベッドリネンの中心的な素材であり続けています。アパレル需要全体は正常化しつつありますが、コスト意識の高いブランドは、販売価格を管理しつつ高級感ある美観を維持するため、依然としてビスコース混紡を指定しています。
現在は規模が小さいもの、衛生用品や医療用グレードの需要が拡大するにつれ、特殊不織布用途はCAGR6.26%を記録しています。撥水性ビスコースの技術革新により、かつてポリプロピレンが主流だったおむつの吸収層や女性用衛生用品のトップシートへの採用が進んでいます。医療機器メーカーは、生分解性や皮膚への親和性がわずかに高いコストを上回る利点があることから、吸収性創傷パッドや使い捨て手術用カバーにビスコースを採用しています。予測期間を通じて、不織布の急速な成長により織物のシェアは徐々に削られていきますが、生産量における主導的地位を脅かすことはありません。
地域別分析
2025年、アジア太平洋地域は世界総生産量の52.10%を占めました。これは、中国のパルプから繊維までの統合型複合施設と、下流の織物・アパレル産業の高度な発展に支えられたものです。国内のビスコース生産量は世界最大の生産能力を誇り、現地の加工業者に安定した繊維の供給を保証するとともに、積極的な輸出価格設定を可能にしています。インドネシアやベトナムなどの東南アジア諸国は規模を拡大しており、ベトナムで計画されているリサイクル施設は、同地域内での循環型供給への移行を示唆しています。堅調な物流回廊と繊維ハブに対する政府の支援により、2031年までアジア太平洋地域の優位性が維持される見込みです。
南米は生産規模は小さいもの、2031年までの地域別CAGRは6.12%と最も高い伸びを示しています。ブラジルにおけるニットウェア工場の拡大と、域内貿易協定の改善が、生産能力の増強を支えています。可処分所得の増加により、高付加価値のアパレル分野において、国内市場では綿からビスコースへの代替が進んでいます。依然として輸入パルプや繊維に依存しているもの、現地の利害関係者は、輸送コストの削減や為替変動へのヘッジを目的として、合弁事業の検討を進めています。
北米と欧州は成熟した安定した需要パターンを示していますが、その規制環境は世界の生産基準に極めて大きな影響を及ぼしています。EUの炭素排出規制により、世界中の工場はスクラバー、溶剤回収、および認証を受けた持続可能な森林管理への投資を余儀なくされています。北米のブランドによるサステナビリティ評価基準では、パルプの原産地追跡可能性やクローズドループ加工がますます必須条件となっています。こうした期待により、絶対的な消費量の伸びが緩やかであっても、技術的に先進的な工場の競争力は高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アパレルおよび衣料品に対する需要の高まり
- ビスコースに有利な綿価格の変動
- アジア太平洋地域におけるファストファッション製造の拡大
- 衛生用品およびワイプ用不織布の配合が急増
- 繊維からパルプへのリサイクルによる循環型原料の実現
- 市場抑制要因
- 合成素材からの競合の激化
- CS2排出規制の強化
- 溶解パルプの供給ボトルネック
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 生産プロセスの分析
第5章 市場規模と成長予測
- 用途別
- 織物
- 不織布および特殊用途
- エンドユーザー産業別
- 繊維・アパレル製品
- 医療・ヘルスケア
- 自動車
- 産業用およびその他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- Acelon Chemicals & Fiber Corporation
- Asia Pacific Rayon Limited
- Century Rayon
- Fulida Group Holding Co., Ltd
- Grasim Industries Limited(Aditya Birla Group)
- Jilin Chemical Fibre Group
- Kelheim Fibres GmbH
- Lenzing AG
- Nanjing Chemical Fibre
- Sateri
- Shandong Helon Textile Sci. & Tech. Co., Ltd.
- Tangshan Sanyou Xingda Chemical Fiber CO.,Ltd
- Xinjiang Zhongtai Group
- Yibin Hiest Fibre Limited Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


