


ビール包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Beer Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121869
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のビール包装市場の規模は257億1,000万米ドルと推定されており、2025年の248億8,000万米ドルから成長し、2031年の予測値は302億7,000万米ドルとなり、2026年から2031年にかけてCAGR3.32%で成長すると見込まれています。
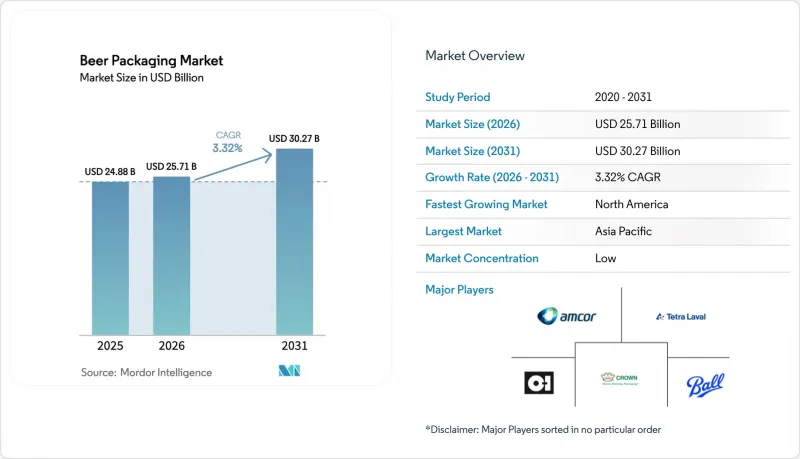
本レポートは、包装素材(ガラス、金属、PET、紙)、包装形態(ボトル、缶、樽、パウチ)、容量(330ミリリットル以下、331~650ミリリットル、650ミリリットル超)、流通チャネル(直接販売、間接販売)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のビール包装市場の動向と洞察
北米では、クラフトビール醸造所の急増が小ロットの缶デザインを牽引しています
クラフトブルワリーの成長により、パッケージングの経済性が再構築されています。これは、Ball社の「Dynamark Advanced Pro」などのデジタル印刷技術により、1つのパレット上で複数のグラフィックを印刷できるようになり、従来の最小発注数量という障壁が解消されたためです。フレキシブルな缶製造ラインにより、醸造業者は在庫管理や新規SKUの試験導入が可能となり、ガラス瓶を過剰に購入することなく季節限定商品の発売を実行できます。デジタル印刷のコストはオフセット印刷に比べて300%近く高くなりますが、この地域全体の9,000社以上の醸造所において、販売回転率の向上と陳列効果の高まりによって、そのコストは相殺されています。
EUのデポジット・リターン制度に支えられた軽量リターナブルガラス瓶の普及拡大
ドイツでは、義務付けられたデポジット制度により98%の回収率が達成されており、これを受けて、Vetropack社の「Echovai」のような革新的な製品が生まれています。この強化ガラス瓶は、従来の製品より30%軽量でありながら、複数回の使用サイクルに耐える頑丈さを備えています。フランスでの制度導入に伴い、年間6,000万本の処理能力を持つ集中洗浄拠点が整備され、コスト構造が使い捨て型から循環型資産管理へと移行しつつあります。
欧州における使い捨てプラスチックの法的禁止措置がPETの使用を抑制
EUの「包装および包装廃棄物規則」では、2030年までに30%の再生素材含有率が義務付けられ、2025年からは対象となる製品形態が段階的に廃止されます。拡大生産者責任(EPR)に基づく手数料により、無限にリサイクル可能なアルミニウムと比較してPETのコストが上昇しており、金属や軽量な返却式ガラスへの製品構成の転換が進んでいます。
セグメント分析
ガラスは、味や香りに影響を与えない特性と、消費者の間に根付いたイメージにより、2025年においても80.25%のシェアを維持しました。しかし、アルミニウムの優れたリサイクル性と輸送コストの削減が販売量を押し上げており、2030年までに包装材を100%リサイクル可能にするという政策目標も後押ししています。CAGR5.52%で拡大しているPETは、現在ではビールの炭酸ガス保持ニーズを満たすバリアコーティングボトルに支えられていますが、紙は依然として二次包装に限定されています。
エネルギーコストの上昇と炭素税の導入により、アルミニウムは炉焼成ガラスに対して総コスト面での優位性をさらに拡大しています。一方、使用済み食用油から製造されるバイオパラキシレンPETなどの革新技術は、ブランドの信頼性を高め、ポリマーのより広範な採用を予感させます。ビールメーカーはプレミアム製品向けにニッチなガラス製SKUを維持していますが、ビール包装市場では、新規生産能力がますます軽量な素材へとシフトしています。
2025年には、世界全体の販売量の74.64%をボトルが占めました。それでも、クラフトビールの活況、コンビニでの買い物、屋外での消費といった動向が金属容器を有利に導いていることから、缶はCAGR6.38%で急速に伸びています。樽の成長は、新興地域における洗浄システムの設備投資により依然として鈍化しており、パウチは依然としてごくわずかなシェアにとどまっています。
デジタル印刷技術により、小規模な醸造業者でも多国籍企業と同等のパッケージ品質を実現できるようになり、無駄な過剰生産を招くことなくSKUの入れ替えが促進されています。ブラジルで見られるような地域ごとの缶製造ラインへの投資は、規模の経済をさらに拡大させ、単位当たりのコストを削減し、供給安定性を高めています。
一方、ガラス容器メーカーは、エンボス加工やテーパー形状を採用することで、店舗での商品価値を高め、対抗しています。
地域別分析
アジア太平洋地域は、人口規模、所得の増加、およびパッケージ製品を好む急速な都市化に支えられ、2025年には38.05%のシェアで首位を占めました。ベトナムやインドネシアにおけるコールドチェーンの拡大がPETの普及を後押しする一方、中国のクラフトビール市場は2024年に331億人民元まで成長し、ブティック風の缶デザインやギフト向けのガラス瓶の需要をともに促進しています。
北米は2031年までCAGR6.08%と最も高い伸びを示しています。9,000を超えるクラフトビール醸造所が少量生産用缶への安定した需要を生み出していますが、関税やスラブの不足によりコストが押し上げられています。ボール社のフロリダ買収などの投資により、供給ネットワークが合理化され、持続可能な生産能力が追加され、この地域におけるアルミニウムの成長エンジンとしての役割が強化されています。
欧州は依然としてプレミアム市場の拠点ですが、一人当たりのビール消費量が横ばいとなっています。EUのリサイクル義務化により、強化ガラス製のリターナブルボトルや高リサイクル率の缶への資本シフトが進んでいます。ドイツの醸造所では、循環型経済のKPIを満たしつつ産業レベルの生産速度を実現するエンボス加工ラインを導入し、プレミアムなパッケージングを打ち出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米では、クラフトビール醸造所の急増が、短期間の缶デザインを牽引しています
- EUのデポジット・リターン制度を背景に、軽量なリターナブルガラス瓶の採用が拡大しています
- アジアのビール市場におけるPETの普及を後押しする、急速なコールドチェーンの拡大
- ドイツの醸造業界において、ブランドのプレミアム化がエンボス加工を施した特製ボトルの普及を後押ししています
- アルミニウム関税の引き下げが南米で缶の素材転換を促しています
- 英国では、Eコマース向けマルチパックが段ボール製二次包装の需要を加速させています
- 市場抑制要因
- 欧州における使い捨てプラスチックに対する法的規制がPETの需要を抑制しています
- 米国におけるアルミニウムスラブの供給逼迫により、クラフトビール醸造業者の缶コストが上昇しています
- オーストラリアでは、ハードセルツァーへの消費者のシフトにより、ガラス瓶の消費量が減少しています
- 樽の改修にかかる多額の設備投資が、新興市場におけるリターナビリティを制限しています
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 包装材料別
- ガラス
- 金属
- PET
- 紙
- 包装タイプ別
- ボトル
- 缶
- 樽
- パウチ
- パッケージサイズ別
- 330 ml未満
- 331~650 ml
- 650 ml超
- 流通チャネル別
- 直接販売
- 間接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor Ltd.
- Ardagh Group SA
- Crown Holdings Inc.
- Ball Corporation
- Tetra Laval International SA
- O-I Glass Inc.
- Canpack Group
- Silgan Holdings Inc.
- Vidrala SA
- Allied Glass Containers Ltd.
- Plastipak Holdings Inc.
- Nampak Ltd.
- Orora Limited
- Graphic Packaging International
- Toyo Seikan Group Holdings Ltd.
- Envases Universales
- Berlin Packaging LLC
- Sidel(Sidel Group)
- Krones AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


