


電子用接着剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electronics Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121831
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電子機器用接着剤の市場規模は、2025年の65億1,000万米ドルから2026年には70億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.63%で推移し、2031年までに106億9,000万米ドルに達すると予測されています。
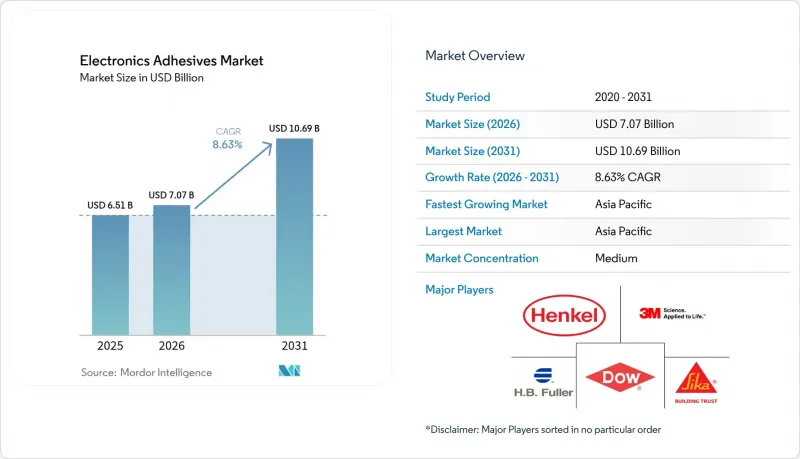
本レポートは、樹脂の種類(エポキシ、アクリルなど)、製品タイプ(導電性、熱伝導性など)、用途(コンフォーマルコーティング、表面実装など)、エンドユーザー産業(民生用ハードウェア、ITハードウェアなど)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電子機器用接着剤市場の動向と洞察
高密度パッケージングの急増
高密度パッケージングにより、ボンディングラインの公差はミクロンレベルへと狭まっており、粘度範囲が狭く、アウトガスを制御でき、積層されたダイ間の熱膨張差を吸収できる弾性率を持つ接着剤が求められています。ウェハーレベルパッケージング(WLP)や3D集積化では、接合部が260°C付近でピークに達するリフロー温度変動にさらされますが、この閾値は、新たに配合されたエポキシ・シロキサンハイブリッド材料によって満たされています。DELO社の最新のウェーハレベル用製品群は、この温度に耐えつつ、高精度ジェットヘッドに適した流動特性を維持しています。これらの堅牢な材料は、スマートフォンにとどまらず、先進運転支援システム(ADAS)の制御ユニットやコンパクトな産業用センサーへと応用範囲を広げており、これらはいずれも民生用デバイスと同様のスペース制約に直面しています。
接着剤を必要とする表面実装技術(SMT)への需要の高まり
SMTはかつてコスト削減の役割を果たしていましたが、現在では、部品間隔がはんだペーストの許容誤差を下回る超微細ピッチ実装を可能にしています。アンダーフィル接着剤は、フリップチップパッケージ内の熱機械的応力を再配分し、スズウィスカーの伝播を阻止することで、ウェアラブル電子機器の現場故障率を低減します。自動車用インフォテインメント基板では、振動減衰や1,000時間の熱サイクル耐久性といったさらなる要件が求められており、特殊なエポキシ・ポリイミドブレンドへの需要が高まっています。機器メーカーは、インラインのタクトタイムを最大40%短縮する高スループットのジェットディスペンサーや、2段階の熱/UV硬化ステーションでこれに対応しており、エレクトロニクス用接着剤市場全体での接着剤の採用を後押ししています。
エポキシおよびアクリレート原料価格の変動
エピクロロヒドリンの供給混乱と運賃割増により、エポキシのスポット価格は数年ぶりの高値に達し、小規模な配合メーカーの粗利益率を圧迫しました。米国国際貿易委員会(ITC)による特定のアジア産エポキシ輸入品に対する裁定により、追加関税が導入され、その影響は数週間以内に契約の再交渉に波及しました。複合材用樹脂メーカーは、1トンあたり150~200ユーロの価格引き上げで対応し、これにより接着剤の原価が直接上昇しました。大手ベンダーは複数年にわたる供給契約を通じてリスクヘッジを行っていますが、地域専門メーカーは運転資金の逼迫に直面しており、これがイノベーションのペースを鈍らせる可能性があります。
セグメント分析
エポキシ樹脂は依然として最重要であり、2025年の電子機器用接着剤市場における売上高の29.74%を占めています。その高い内接強度、誘電安定性、および過酷な流体に対する耐性により、自動車のエンジンルーム内のモジュールや産業用駆動装置において確固たる地位を築いています。一方、CAGR10.78%で拡大しているアクリル系樹脂は、光と熱を併用したより迅速な硬化と、基板に対する高い柔軟性を提供しており、これらの特性はスマートフォンのレンズスタック接着において高く評価されています。リグニンや植物油誘導体を活用したバイオベースのエポキシ樹脂の取り組みは、260°Cのピーク温度対応能力を損なうことなく、カーボンフットプリントの削減を目指しています。専門の組立メーカーの間では、単一の配合で瞬速硬化特性を必要とする場面において、エポキシとアクリレートのハイブリッドブレンドが注目を集めています。こうした従来の堅牢性と新たな機動性の相互作用は、電子機器用接着剤市場を牽引する多様な配合ロードマップを浮き彫りにしています。
第2世代のポリウレタン系システムは、路面からの衝撃にさらされるバッテリーモジュールなど、振動の激しい環境に対応しています。一方、シリコーンやシアノアクリレートは、高温の電力デバイスや迅速な固定用途において、依然としてニッチな市場を維持しています。ビスフェノールAジグリシジルエーテルに対する規制当局の注目により、エポキシ樹脂のサプライヤーは代替モノマーへの移行を迫られていますが、長期的な需要の基盤は依然として堅調です。メーカー各社は、動作温度範囲を-55°Cから175°Cへと広げる独自の靭性向上剤を通じて差別化を図り続けており、アクリル系接着剤の出荷量が伸びている中でも、エポキシ系接着剤の主導的地位を確固たるものにしています。
導電性グレードは2025年の売上高の43.25%を占め、はんだボイドが回路の連続性を脅かすあらゆる場面で不可欠であることが証明されています。銀フレーク入りエポキシはフリップチップのダイアタッチで主流となっている一方、ニッケル配合タイプは5Gアンテナ向けにコスト効率の高いEMIシールドを提供しています。CAGR11.42%で拡大しているUV硬化型接着剤は、ラインのタクトタイムを数秒単位に短縮し、その場での光学検査を可能にすることで、カメラモジュール工場における初回合格率を向上させています。窒化アルミニウムや窒化ホウ素の充填剤を配合した熱伝導性グレードは、最大5 W/mKの熱を放散し、LEDのルーメン維持率とインバーターの稼働時間を延長します。
非導電性の構造用エポキシ樹脂は、高電圧トレースからの絶縁が必須とされる分野、特にトラクションインバーターやデータセンターの電源装置において、安定した需要を維持しています。UVによる予備ゲル化と熱による後硬化を組み合わせたハイブリッド型デュアルキュア製品は、複雑な3次元アセンブリにおいて最適な選択肢として台頭しています。現在利用可能な幅広い性能プロファイルは、電子機器用接着剤市場を強化しており、設計者に電気的、熱的、光学的なパラメータを同時に最適化するための自由度をもたらしています。
地域別分析
アジア太平洋地域は2025年の売上高の58.21%を占め、エレクトロニクス用接着剤市場において最大の地域的支柱となっています。中国本土では、先進パッケージングラインへの国家補助金や、現地のウェハーレベルアンダーフィル生産能力の拡大により、2024年のエレクトロニクス生産高が11.3%増加しました。米国が2025年4月から電子機器の輸入に対して一部の関税免除を認めたことを受け、タイとベトナムは新たな外国直接投資を誘致し、組立プログラムがASEANクラスターへと再配置されました。樹脂反応槽から完全自動化されたSMTラインに至るまで、この地域の統合された供給基盤はリードタイムを短縮し、コスト面での優位性を強化しています。
北米における「リショアリング」の動きは、「CHIPS and Science Act(チップス・アンド・サイエンス法)」により勢いを増しており、同法では国内のウェハー製造に520億米ドルが割り当てられています。この上流工程への資本投下は、クリーンルームグレードのアンダーフィルや液体熱界面材料といった下流工程における接着剤需要を刺激しています。カナダのケベック・コリドーでも同様に、バイオベースの化学物質を優先する新しいプリンテッドエレクトロニクスのパイロットプラントが稼働しており、欧州で見られる持続可能性への取り組みを反映しています。
欧州では、EU独自の「EUチップス法」が地域のマイクロエレクトロニクス・バリューチェーンを強化していることから、電子用接着剤市場の規模が回復の兆しを見せています。進歩的なPFAS規制を含む環境規制が、フッ素フリーの潤滑性フィラーに関する研究開発を活発化させています。ドイツの自動車ティア1サプライヤーは、ダッシュボードディスプレイ向けに剥離可能なグレードの認定を進めており、一方、スカンジナビアのEMSプロバイダーは、エネルギーフットプリントを削減するために低温硬化を重視しています。
南米、中東・アフリカは、新たな成長のフロンティアとなっています。ブラジルのマナウス自由貿易地域では、民生用電子機器の組立が拡大しており、熱帯の湿度に適した中粘度アクリル系接着剤への需要が生まれています。アラブ首長国連邦(UAE)は、フリーゾーンの優遇措置とAIを中心とした研究開発パークを組み合わせ、地域物流ハブとしての地位を確立しつつあり、これにより現地での接着剤混合プラントの設立につながる可能性があります。現時点では規模は小さいもの、これらの地域は、従来の生産拠点への集中によるリスクを軽減したいと考える企業にとって、事業多角化の展望をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高密度パッケージング需要の急増
- 接着剤を必要とする表面実装技術(SMT)への需要の増加
- Mini-LEDおよびMicro-LEDバックライトの採用拡大
- 電子用接着剤における技術の進歩
- 家電製品の生産拡大
- 市場抑制要因
- エポキシおよびアクリレート原料価格の変動
- 厳格なVOC規制およびRoHS/REACHへの準拠コスト
- 超薄型フレキシブル基板における熱不整合による故障
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂タイプ別
- エポキシ
- アクリル
- ポリウレタン
- その他の樹脂タイプ(シリコーン、シアノアクリレートなど)
- 製品タイプ別
- 導電性
- 熱伝導性
- UV硬化
- その他の製品タイプ(非導電性など)
- 用途別
- コンフォーマルコーティング
- 表面実装
- カプセル化
- ワイヤー・タッキング
- その他の用途(アンダーフィル、ダイアタッチ)
- エンドユーザー産業別
- コンシューマー向けハードウェア
- ITハードウェア
- 自動車
- その他のエンドユーザー産業(産業用・パワーエレクトロニクスなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- Avery Dennison
- BASF
- DELO
- Dow
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG and Co. KGaA
- Huntsman International LLC.
- ITW Engineered Polymers
- Master Bond Inc.
- NAMICS CORPORATION
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


