


ハイドロキノン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Hydroquinone - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121822
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ハイドロキノン市場の規模は、2025年の4億1,223万米ドルから2026年には4億2,868万米ドルへと拡大し、2031年までに5億2,130万米ドルに達すると予想されており、2026~2031年にかけてCAGR3.99%で成長する見込みです。
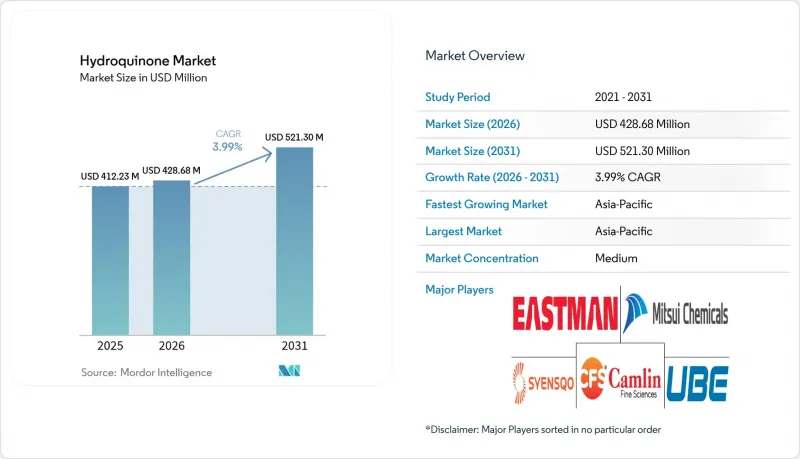
本レポートは、製造プロセス(クメンヒドロペルオキシド法、フェノールのH2O2によるヒドロキシル化、アニリン酸化)、用途(中間体、酸化防止剤、重合抑制剤、感光性化学品)、最終用途産業(ポリマー、化粧品、塗料・接着剤、ゴム、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界のハイドロキノン市場の動向と分析
食品包装における非フェノール系酸化防止剤の需要増加
食品加工業者は現在、包装食品の約40%にtert-ブチルヒドロキノン(TBHQ)を配合しています。これは、TBHQが揚げ油の温度でも効果を維持し、従来型フェノール系酸化防止剤と比較して酸素吸収を100分の1に低減できるためです。世界のTBHQ売上高は2025年に82億1,600万米ドルに達し、2032年までにCAGR4.2%で109億5,800万米ドルを超えると見込まれており、ハイドロキノン市場全体の成長軌道を大きく上回っています。WHOとFDAが定める体重1kgあたり0.2mgという摂取上限値により、配合基準が標準化され、需要はスナック菓子やレディミールの数量に直接連動しています。Camlin Fine Sciencesのような、TBHQの生産能力を自社で保有するメーカーは、食品包装加工業者との長期供給契約を締結することで、化粧品セグメントにおける規制変動のリスクをヘッジすることができます。ISO 22000とFSSC 22000の認証は、調達における必須条件として台頭しており、トレーサビリティを確保し、GMPに準拠した生産ラインに投資するサプライヤーが評価されています。
アジアにおける重合抑制剤の生産能力増強
インドのダヘジ拠点では、ハイドロキノンの名目生産能力を2020年の年間1万MTPAから2022年までに1万5,000MTPAへと拡大し、エネルギー集約型の欧州の工場よりも低いコスト基盤を実現しています。10~300ppmの濃度で添加されるメチルエチルヒドロキノン(MEHQ)は、輸送中のアクリル酸を安定化させ、最新の分光分析装置では、リアルタイムで±0.22ppmの精度を維持できるようになりました。熱帯気候の影響により、阻害剤の保持時間は80°Cで50時間から90°Cで12時間に短縮されるため、東南アジアのモノマー製造設備では連続添加システムが導入されています。中国の輸出業者は供給量を増やしており、これにより地域価格は低水準に抑えられ、欧州の生産者は生産量の削減を余儀なくされていますが、新規のMMAとアクリル酸生産ラインによるアジアの需要が、2027年までに供給過剰分を吸収すると予想されています。MEHQとアクリルモノマーの引き取り契約を組み合わせた統合施設は、供給量の安定性と、より良好な運転資金サイクルを享受しています。
洗い流さない化粧品に対するECHAのREACH規制
ハイドロキノンは、附属書IIの項目1339において化粧品への使用が禁止されており、附属書IIIの項目14による人工ネイルシステムへの使用のみ、0.02%の許容範囲が設けられています。2024年の規制強化により、アルブチン誘導体を介した間接的な供給チャネルが排除され、広範囲にわたる製品リコールが発生し、安定していた需要の10~15%がほぼ一夜にして消失しました。また、この化合物は発がん性カテゴリー2(Carc. 2)と変異原性カテゴリー2(Muta. 2)に分類されているため、配合開発者がニッチな適用除外を求めることを躊躇させています。米国環境保護庁(EPA)が設定した暫定経口参照用量0.04mg/kg/日は、経皮曝露に関する法的責任リスクを高めています。下流プロセスにおいてTBHQやMEHQへの多角化を図っていない生産者は、著しい収益の急減に直面することになります。
セグメント分析
2025年には、クメンヒドロペルオキシド法がハイドロキノン市場シェアの54.36%を占めました。これは、製品別であるアセトンの経済性が良好であるためです。しかし、欧州や北米の事業者が廃棄物処理コストの削減と設備投資の軽減を求める中、フェノールのH2O2によるヒドロキシル化はCAGR4.52%で拡大しています。Cu(II)ービピリジン触媒を用いた連続流反応器により、フェノールの変換効率が向上しており、価格変動に応じて原料を切り替えられるモジュール式プラントへの大きな転換を示唆しています。
精製負荷の低減、アセトンの発生がないこと、迅速な稼働開始が可能であることから、H2O2システムは、近隣のアクリル酸コンプレックスに供給を行う東南アジアの新規参入企業にとって魅力的な選択肢となっています。ベンゼンの直接酸化とアニリンを基盤とする製造ルートは依然としてニッチな存在ですが、ニトロベンゼンやベンゼンの供給過剰が生じている場合には、戦略的なヘッジ手段となります。イーストマンなどの統合型企業は、2つの製造ルートを兼ね備えた資産を維持しており、プロピレンや過酸化水素のスプレッドが拡大した際には、柔軟な原料アービトラージを行うことが可能です。
地域別分析
アジア太平洋は、2025年に売上高シェア47.92%を占め、ハイドロキノン市場を独占しており、インドの生産能力拡大と中国の価格主導型輸出戦略に後押しされ、CAGR4.33%で成長しています。値引きによりマージンは圧迫されていますが、地域の生産者はアクリル酸コンプレックスへの近接性や低いエネルギー料金の恩恵を受けています。
北米市場は、アクリル樹脂メーカーからのMEHQに対する旺盛な需要と、スナック食品ブランドからのTBHQ需要に支えられています。イーストマン社が米国で展開するデュアルルート体制は、フェノール価格の変動を緩和し、医薬品グレード製品の納期を短縮するのに役立っています。
欧州では、REACH規制への対応コストと電力価格の高騰という二重の逆風に直面しており、現地の生産拡大が抑制されています。USPグレードのハイドロキノンや新規の酸化防止剤といったプレミアムなニッチ市場が、一部の高純度生産施設を支えています。南米、中東・アフリカの合計消費量は世界供給量に占める割合が低く、主にゴム、石油化学、包装用途用に輸入を行っています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品包装における非フェノール系酸化防止剤の需要増加
- アジアにおける重合抑制剤の生産能力増強
- エコフレンドリーH2O2ヒドロキシル化経路への関心の高まり
- 生体触媒反応によるリグニンのHQへのアップサイクリングによる供給柔軟性の向上
- より安全な誘導体としてのHQ-ジパルミテートの登場による需要拡大
- 市場抑制要因
- 洗い流さない化粧品に対するECHAのREACH規制
- クメン原料の価格変動
- ESGを重視する投資家によるフェノール系バリューチェーンからの撤退
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製造プロセス別
- クメンヒドロペルオキシド法
- フェノールのH2O2によるヒドロキシル化
- アニリン酸化
- 用途別
- 中間体
- 酸化防止剤
- 重合抑制剤
- 感光性化学品
- 最終用途産業別
- ポリマー
- 化粧品
- 塗料・接着剤
- ゴム
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Brother Technology
- Camlin Fine Sciences Ltd.
- Clean Science and Technology Limited
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Haihang Industry
- Hubei Kaiyuan Chemicals & Technology Co., Ltd.
- Jiangsu Sanjili Chemical Co., LTD
- Mitsui Chemicals, Inc.
- Syensqo
- TIANJIN ZHONGXIN CHEMTECH CO.,LTD.(ZX CHEMTECH)
- UBE Corporation
- Yancheng Fengyang Chemical Co., Ltd.
第7章 市場機会と将来の展望



