


ピクルスとピクルス製品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Pickles And Pickle Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121808
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界のピクルスとピクルス製品の市場規模は2025年に146億1,000万米ドルと評価され、2026年の151億8,000万米ドルから2031年までに189億1,000万米ドルへと成長し、予測期間(2026~2031年)においてCAGR4.49%を記録すると見込まれています。
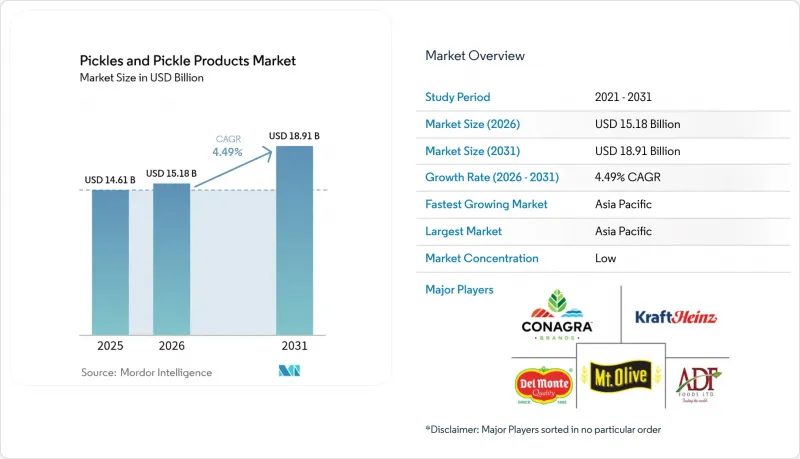
本レポートは、製品タイプ(果実のピクルス、野菜のピクルス、肉のピクルス、その他)、包装タイプ(ガラス瓶、プラスチック瓶、その他)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のピクルスとピクルス製品市場の動向と洞察
発酵食品とプロバイオティクス食品への嗜好の高まり
発酵食品やプロバイオティクスを豊富に含む食品に対する消費者の嗜好の高まりは、世界のピクルスとピクルス製品市場の主要な促進要因となっています。消化器の健康や腸内細菌叢に対する意識が高まるにつれ、消費者は基本的な栄養に加え、機能的な健康効果をもたらす食品を求めています。発酵ピクルス、特に天然の乳酸発酵によって作られたものは、腸の健康、消化、全体的な免疫力に有益であるとますます認識されるようになっています。このような機能食習慣への移行により、ピクルスは従来型調味料から、健康志向の食品カテゴリーへと地位を高めています。健康意識の高い消費者は、消化器の健康をサポートする製品に注目しており、これがプロバイオティクス含有食品への需要を牽引しています。2024年までに、米国の消費者の約36%が、消化器や腸の健康に関連する食品を好むようになり、こうした効能を求める重要な市場セグメントの存在が浮き彫りになっています。この動向は、自然発酵されたピクルスの人気が高まっていることとも一致しています。自然発酵のピクルスは、加工を最小限に抑え、人工保存料を含まないことで、有益な細菌を含む食品として評価されています。消化器の健康が世界の動向における中心的なテーマであり続ける中、発酵食品やプロバイオティクス食品への需要が、ピクルスとピクルス製品市場の持続的な成長を支えると予想されます。
クリーンラベル、オーガニック、非遺伝子組み換え、最小限の原料への注目
クリーンラベル、オーガニック、非遺伝子組み換え、最小限の加工に重点を置いた食品に対する消費者の嗜好は、世界のピクルスとピクルス製品市場の成長を牽引する重要な要因となっています。現代の消費者は、原料表示をますます厳しく精査し、人工保存料、合成添加物、過剰なナトリウム、化学的安定剤を避けるようになっています。ピクルスは従来から野菜、塩、香辛料、油、酢などのシンプルな原料で作られるため、メーカーが透明性と本物志向を重視すれば、このカテゴリーはクリーンラベルへの期待に合致します。この動向は特に若い世代の間で顕著です。2025年までに、Z世代やミレニアル世代の消費者は、「オーガニック」「天然」「高タンパク」または「人工成分不使用」と表示された製品に対して、20~30%高い価格を支払う意思があることが明らかになりました。こうしたプレミアム価格を支払う意欲は、有機認証を受けた野菜や非遺伝子組み換え(Non-GMO)の原料を使用し、添加物を削減して製品を再配合するピクルスメーカーにとって、大きな収益機会を生み出しています。その結果、各ブランドは、利益率の高い市場セグメントを対象に、少量生産、保存料不使用、最小限の加工を施した製品を次々と投入しています。
ナトリウム低減規制の厳格化
公衆衛生機関は、加工食品のナトリウム含有量を削減する取り組みを強化しており、保存や風味のために高塩分塩水に依存している従来型ピクルスの配合にとって課題となっています。米国食品医薬品局(FDA)が2024年に向けて設定した自主的なナトリウム削減目標では、ピクルスのナトリウム含有量を1食分あたり300ミリグラムに削減することが推奨されています。これは、現在の平均値である450~600ミリグラムと比較して低い数値です。これらのガイドラインにより、メーカーは製品の再配合に関する研究開発に投資することが求められており、多くの場合、塩化ナトリウムを塩化カリウムや塩化カルシウムなどの代替品に置き換える必要があります。しかし、これらの代替品は苦味や金属的な風味をもたらす可能性があり、消費者の購買意欲を削ぐ恐れがあります。中小企業は、官能検査や保存期間の検証を行うためのリソースが不足していることが多いため、さらなる課題に直面しており、食品科学の専門能力を持つ大手競合他社に市場シェアを奪われるリスクにさらされています。
セグメント分析
2025年には、南アジアや中東の料理に欠かせないマンゴー、ライム、ミックス果実などの人気品種に牽引され、果実のピクルスが市場シェアの38.09%を占めました。対照的に、野菜のピクルスはより速いペースで成長すると予想されており、2031年のCAGRは4.59%と予測されています。この成長は、低ナトリウムのキュウリのレシピ開発における革新や、健康志向の欧米消費者における発酵野菜のミックス製品の人気の高まりに支えられています。野菜カテゴリーの中で最大のサブカテゴリーであるキュウリのピクルスは、生産者と加工業者の連携により、塩水耐性があり高収量の品種が開発され、投入コストの削減と製品の品質安定化が図られていることから恩恵を受けています。
主に中央欧州やアジア太平洋の一部で見られるニッチなセグメントである「肉のピクルス」は、北米のレストランや家庭でシャルキュトリーボードやグラジングプラッターが人気を集めるにつれ、緩やかな成長を見せています。ニシンやタコのピクルスなどの「水産物のピクルス」は、依然としてスカンジナビアや日本といった地域に集中しています。しかし、米国の都市部市場では、冒険心のある消費者の関心を集め始めており、ホールフーズなどの専門小売店では、輸入されたスウェーデン産や日本産の水産物のピクルスにエンドキャップのスペースを割いています。ピクルスと調味料のカテゴリーを橋渡しする「レリッシュ」は、ブランド各社が従来種のトマトや職人が厳選したスパイスを使用したオーガニックで小ロットの商品を投入するにつれ、プレミアム化が進んでいます。
地域別分析
アジア太平洋は、2025年に43.92%のシェアを占め、世界のピクルス市場をリードしており、2031年までの年間平均成長率(CAGR)5.01%という、地域別で最も高い成長率を示しています。インドは同地域の拡大を牽引しており、2023年のピクルス輸出額は2億米ドルを超え、PMFMEスキーム(1,000億インドルピーの予算配分)やPLISFPI(1,090億インドルピーの資金提供)などの政府プログラムに支えられ、15%の増加を記録しました。中国では、都市化と可処分所得の増加に後押しされ、堅調な国内消費の伸びが見られます。一方、日本と韓国は、従来型発酵製法を通じてプレミアムセグメントを強化しています。同地域は、有利な原料コスト、農業サプライチェーン、政府の輸出支援策を活かしています。APEDAの支援により、2019~20年度から2023~24年度にかけて、インドの果物・野菜の輸出は47.3%増加し、ピクルス輸出業者のインフラと品質管理能力が強化されました。
北米は成熟した市場としての地位を維持しており、米国のピクルス市場はソーシャルメディアの動向や製品イノベーションの影響を受けています。この地域では、消費者が高価格帯の職人技による製品、オーガニック製品、革新的なフレーバーを選ぶ傾向にあり、プレミアム化が顕著に進んでいます。カナダは、独自の規制基準を維持しつつ、米国の流通ネットワークの恩恵を受けています。北米のメーカーは包装の革新に優れており、Berry Globalのリサイクル可能なソリューションがその好例です。FDAのナトリウム削減ガイドラインは製品開発に影響を与えており、配合の見直しが求められる一方で、健康志向の製品にとっての機会も生み出しています。同地域の発達した小売インフラと電子商取引の普及率は、新製品の発売や消費者への直接販売を支えています。
欧州のピクルスとピクルス製品市場は毎年成長を続けており、ドイツが最大の輸入国と消費国として主導的な役割を果たしています。この地域ではオーガニック製品やサステイナブル製品が重視されており、ドイツは欧州における主要なオーガニック食品市場となっています。主要な消費市場には、英国、フランス、オランダ、ベルギー、ポーランドが含まれ、それぞれが製品、包装、風味に対して独自の嗜好を示しています。欧州連合(EU)の有機基準や環境配慮型包装規制への準拠は課題である一方、競争上の優位性ももたらします。同地域の確立された小売・流通ネットワークは、信頼性の高いサプライチェーンを備えた品質重視のブランドを支えています。欧州市場への主要な供給国としてのトルコの役割は、品質と規制基準を満たす国際的な生産者が受け入れられていることを浮き彫りにしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 発酵食品とプロバイオティクス食品への嗜好の高まり
- クリーンラベル、オーガニック、非遺伝子組み換え、最小限の原料への注目
- インドのピクルス製造中小企業に対する輸出奨励策
- 大胆で多様性があり、エスニックな風味への需要の高まり
- 製品の革新とプレミアム化
- 文化・従来型消費パターン
- 市場抑制要因
- ナトリウム低減規制の厳格化
- 原料(酢、香辛料)価格の変動
- 保存期間の短さと腐敗の問題
- 代替となる調味料やスプレッドとの競合
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 果実のピクルス
- 野菜のピクルス
- 肉のピクルス
- 水産物のピクルス
- レリッシュ
- その他(ナッツのピクルスなど)
- 包装タイプ別
- ガラス瓶
- プラスチック瓶
- スタンドアップパウチ
- その他(缶・容器)
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売ストア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- The Kraft Heinz Company
- ADF Foods Ltd.
- Conagra Brands Inc.
- Del Monte Foods Inc.
- Mt. Olive Pickle Company Inc.
- Pinnacle Foods(Vlasic)
- Bay Valley Foods LLC
- Orkla ASA
- Angel Camacho Alimentacion
- Bennett Opie Ltd.
- G.D. Foods Pvt. Ltd.(Tops)
- Desai Foods(Mother's Recipe)
- Nilon's Enterprises Pvt. Ltd.
- Carl Kuhne KG
- Hengstenberg GmbH & Co. KG
- Roland Foods LLC
- Columbia Valley Family Farms
- Gedney Foods Company
- B&G Foods Inc.
- Pacific Pickle Works
- Bay View Packing Co.
第7章 市場機会と将来の展望
