


肥料添加剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fertilizer Additives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121794
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
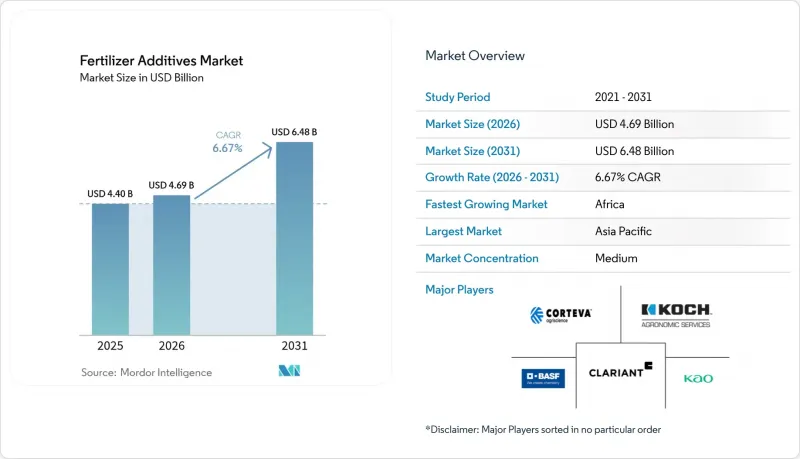
Mordor Intelligenceによると、2026年の肥料添加剤市場の規模は46億9,000万米ドルと推定されており、2025年の44億米ドルから拡大し、2031年には64億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.67%となる見込みです。
本レポートは、機能別(抑制剤、被覆剤、造粒助剤など)、形態別(固体、液体、マイクロカプセル化)、用途(尿素、硝酸アンモニウム、リン酸二アンモニウム(DAP)など)、作物(穀物、油糧種子など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。本レポートでは、市場規模(米ドル)に基づく市場予測を提供しています。
世界の肥料添加剤市場の動向と洞察
高集約型農業地域における肥料消費量の増加
穀物需要の急増により、すでに最大限の集約農業が行われている地域において、添加剤の使用量が増加しています。『OECD-FAOアウトルック』によると、2032年までに世界の穀物生産量は31億トンに達すると見込まれており、その大部分はアジアとアフリカからの生産となります。添加剤は、湿度が高く灌漑が行われているシステムで増加する栄養素の損失を抑制し、現在500万エーカー以上の農地で、施肥灌漑中の揮発を低減する改良された配合が採用されています(worldfertilizer.com)。点滴灌漑やピボット灌漑システムを利用する生産者は、90%に近い栄養利用効率を達成しており、高湿度下でも混合肥料の流動性を維持する固結防止剤やコーティング剤のさらなる普及を後押ししています。食料安全保障に向けた資本流入により、添加剤サプライヤーにとって予測可能な長期的な需要曲線が形成されています。
高効率肥料(EEF)への需要
198億米ドル規模の付加価値型肥料は、バイオ刺激剤、阻害剤、徐放性コーティングを、施用時期や作物の生育段階に合わせて調整された単一の粒状肥料に統合しています。NBPTなどのウレアーゼ阻害剤は、Duromide安定剤と組み合わせることでアンモニアの損失を54%低減し、生産者が追加の耕起を行うことなく、タンパク質含有量の高い穀物を収穫できるよう支援しています。米国のバイオ刺激剤の売上高は2026年までに3倍の12億米ドルに達し、従来の栄養管理プログラムに生物由来の成分が組み込まれていく見込みです。ポリマー被覆による徐放性製品は、有効成分の供給期間をさらに絞り込み、肥料添加剤市場を、供給と根の需要を同期させる、よりスマートな多層フィルムへと導いています。
農業投入資材のコスト上昇
2025年初頭、肥料価格は11%上昇しましたが、穀物価格の伸び悩みにより農家の利益率は圧迫されています。UAN28の納入価格は1トンあたり354米ドル、DAPは765米ドル、MAPは810米ドルに達しており、資金繰りに苦しむ農家にとって、高価格の添加剤の販売はますます困難になっています。ラボバンクの「購入力指数」は、特に農家支出の大部分を占めている窒素およびリン酸塩のカテゴリーにおいて、需要の減少リスクを示唆しています。アフリカや南アジアの小規模農家は最も厳しいトレードオフに直面しており、投資回収効果が実証されているにもかかわらず、生産効率を高める資材の購入を先送りすることがよくあります。
セグメント分析
2025年、肥料添加剤市場において、固結防止剤が売上高の36.45%を占め、最大のシェアを記録しました。この優位性は、湿度の高い輸送シーズンや長期の倉庫保管中に、粒子の流動性を維持する上でこの素材が果たす極めて重要な役割に起因しています。脂肪アミンブレンドや界面活性剤を低減したシステムは、鉄道車両内での圧縮に耐える、より薄く柔軟なフィルムを形成することで、初期のバイオワックスを上回る性能を発揮しています。一方、コーティング剤は、45日から90日間にわたって放出を制御するポリマーおよびバイオポリマーフィルムに牽引され、CAGR 9.32%で成長のトップを走っています。これら2つの主要カテゴリーは、信頼性と栄養素の供給タイミングが相まって、購買決定を左右することを示しています。
第2位のカテゴリーも進化しています。抑制剤は、一酸化二窒素の排出抑制を求める規制に対応しており、造粒助剤は、厳しい粒子サイズ公差が求められる精密散布機において支持を広げています。新興のハイブリッド製品は、固結防止、抑制剤、コーティングの機能を単一の添加剤に融合させ、添加率を削減し、サプライチェーンを簡素化しています。腐食防止ソリューションが液体肥料分野に参入する一方、作業者の曝露基準が厳格化される分野では、除塵剤が勢いを増しています。肥料添加剤市場は、1回の投与で複数の課題を解決できる多目的化学製品へと、引き続き傾倒しています。
粒状の栄養素ブレンドが市場を牽引しており、売上高の67.10%を占め、タルク系コンディショナー、ワックス、脂肪アミン粉末に安定したキャッシュフローをもたらしています。バルクターミナルやはしけ運航業者は、積載物の流動性を維持するために固形防結塊剤に依存しています。液体製品は規模は小さいもの、成長著しく、肥料灌漑の作付面積の拡大やドローン散布の普及を反映して、7.98%のCAGRを記録しています。液体分散液はナースタンク内で素早く溶解し、収量マップに合わせた可変率でのインライン注入を可能にします。
マイクロカプセル化された形態は、これら2つの極の中間に位置しています。これらは有効成分を保護し、放出を遅らせるとともに、ポリ乳酸やデンプンから作られた堆肥化可能なシェルにより、迫り来るマイクロプラスチック規制にも対応しています。ミリケン社のマイクロカプセル分野への進出は、次世代のデリバリー経路に向けた資本のシフトを如実に示しています。肥料添加剤市場では、剤形が統合されつつあります。一部のサプライヤーは現在、液体の種子処理剤と、追肥作業用の乾燥コーティング剤の両方を含むキットを提供しており、シーズンを通じて一貫した栄養管理を保証しています。
地域別分析
アジア太平洋地域は、中国とインドに密集する小規模農地が合計で約30億人にサービスを提供していることから、2025年も38.40%のシェアで売上トップの座を維持しました。中国のリン酸塩輸出の一時的な制限は、供給を国内流通経路へと再配分し、輸入への依存度を低下させるため、国内の添加剤製品ラインに恩恵をもたらしています。インドの化学セクターは、土壌検査室や農場用センサーに資金を提供する「デジタル農業ミッション」の後押しを受け、2025年までに特殊化学品の売上高が500億米ドルに達する見込みです。肥料添加剤市場において、国内メーカーは統合されたサプライチェーンを活用し、運賃市場の変動にもかかわらず、配送コストを低く抑えています。
アフリカでは、政府や民間資本が新たな生産拠点に資金を投入していることから、CAGRが10.02%と最も高い伸びを示しています。ナイジェリアの150万トン規模のプラントや、インドラマ社の280万トン規模の拡張を牽引役として、この10年の終わりまでに栄養素の消費量は760万トンから1,360万トンへと急増する見込みです。西アフリカだけでも、2030年までに460万トンを超える可能性があります。導入には、袋詰め製品のコストや農村部の資金調達格差といった「ラストワンマイル」の課題が依然として存在しますが、添加剤サプライヤー各社は、流動性調整剤の提供と農家への研修を組み合わせることで、受容性を高める余地があると見ています。
北米と欧州では、CAGRがそれぞれ5.05%と4.38%と、成熟しつつも革新的な成長を記録しています。精密農業が需要増加の大部分を支えており、英国の農場の28%が、窒素固定と合成肥料の使用抑制を目的としたマメ科作物の輪作を活用して、施肥計画を調整しています。2026年に導入されるEUの炭素国境調整メカニズム(CBAM)では、肥料輸入業者に対し、製品に含まれる炭素量の開示が義務付けられ、これにより地元の低排出型配合肥料が有利になります。両大陸において、生物由来の代替品がシェアを伸ばしていますが、寒冷な気候や限られた播種期間においても性能データが堅調であるため、化学コーティングは依然として定着しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 集約型農業地域における肥料消費量の増加
- 高効率肥料(EEF)の需要
- 栄養素利用効率の向上に向けた規制上の取り組み
- 精密農業の導入により、微量施肥が可能になります
- 極低温低炭素アンモニアの物流が、新たな固結防止のニーズを生み出しています
- 土壌微生物叢に優しいバイオポリマーコーティング
- 市場抑制要因
- 農業投入資材価格の上昇
- 添加物に対する環境規制の強化
- 特殊界面活性剤向け石油化学原料の価格変動
- 生物由来の代替品の急速な台頭
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機能別
- 阻害剤
- コーティング剤
- 造粒助剤
- 固結防止剤
- 除塵剤
- 腐食防止剤
- 消泡剤
- その他のニッチ機能
- フォーム別
- 固体
- リキッド
- マイクロカプセル化
- 用途別
- 尿素
- 硝酸アンモニウム
- リン酸二アンモニウム(DAP)
- リン酸一アンモニウム(MAP)
- 硫酸アンモニウム
- 三重過リン酸塩(TSP)
- カリウム混合物
- その他の特殊肥料
- 作物別
- 穀類・穀物
- 油糧種子
- 果物・野菜
- 芝生・観賞用植物
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BASF SE
- Corteva Agriscience
- Clariant International Ltd
- KAO Corporation
- Koch Agronomic Services
- Arkema(ArrMaz)
- Dorf Ketal Company LLC
- Michelman Inc.
- Novochem Group
- Lanxess AG
- Croda International Public Limited Company(Cargill, Incorporated)
- Hubei Forbon Technology Co., Ltd.
- Jiangsu Kolod Food Ingredients Co., Ltd.
- TIMAC AGRO INDIA PRIVATE LIMITED
- Nutrien Ltd.
- CF Industries
- The Mosaic Company
- Yara International
- ADM
- ICL Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


