


電子証拠開示:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electronic Discovery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121770
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、電子証拠開示の市場規模は、2025年の165億8,000万米ドルから2026年には181億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.40%で推移し、2031年には284億2,000万米ドルに達すると予測されています。
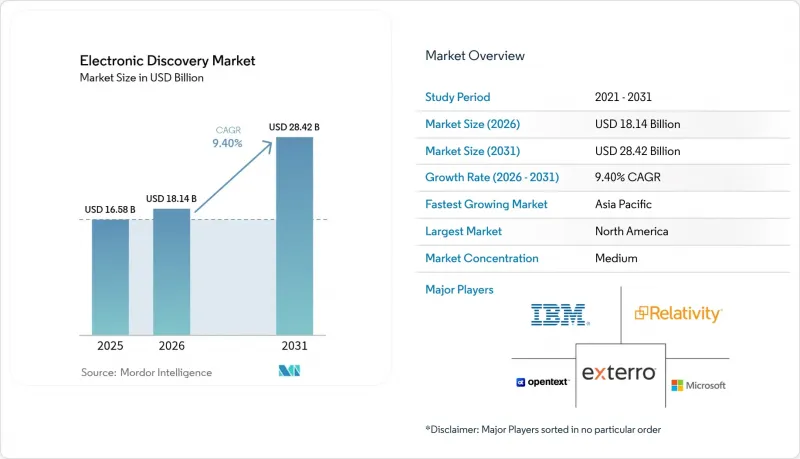
本レポートは、サービス別(プロフェッショナルサービス、マネージドサービス、アドバイザリーおよび導入後サービス)、ソフトウェア別(E-discoveryおよび早期案件評価、リーガルホールドおよび証拠保全、その他)、展開別(SaaS/クラウド、オンプレミス、ホスト型/ハイブリッド)、エンドユーザー別(政府・公共部門、BFSI、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電子証拠開示市場の動向と洞察
AI/MLの統合によるレビュー効率の向上
生成AIや大規模言語モデルを活用したツールにより、人的レビューに要する時間が最大70%削減され、法律事務所はスタッフをより付加価値の高い弁護活動に再配置できるようになっています。CS Discoの「Cecilia」アシスタントは、会話分析が監査証跡を維持しつつ、反復的なタグ付け作業をどのように削減するかを示しています。同時に、裁判所は証拠基準を厳格化しています。米国規則707の改正案では、AIの出力が証拠として採用される前に、弁護士は正確性だけでなく信頼性も立証することが義務付けられることになります。そのため、ベンダー各社は、証拠採用可能性を損なうことなく導入の勢いを維持するため、説明可能なランキング、キャリブレーション指標、保管履歴のログ記録といった、透明性の高いモデルガバナンスの枠組みに投資しています。こうした保証の仕組みが成熟するにつれ、効率性と法的な正当性を両立させる電子証拠開示の市場参入企業は、競争上の優位性をさらに拡大していくでしょう。
モバイルおよびクラウドデータソースの急増
Microsoft Teamsだけでも年間1兆ページ以上を処理しており、ディスカバリーチームが直面する規模の課題を浮き彫りにしています。ハイブリッドな働き方の普及により、証拠リポジトリは個人用デバイスやコンシューマー向けアプリにまで拡大しており、企業は情報ガバナンスの基準を見直すことを余儀なくされています。クラウドネイティブのベンダー各社は、Slack、Google Vault、Microsoft 365から直接データを取得するAPI駆動型のコネクタを通じて複雑さに対処し、リーガルホールドや収集のワークフローを自動化しています。しかし、新たなデータパイプが追加されるたびに、プライバシー侵害の攻撃対象領域が拡大するため、クライアントはゼロ知識暗号化や地域別のデータ保存場所管理を求めています。そのため、電子証拠開示市場は、ポリシーの適用、フェデレーテッド検索、AIを活用したエンティティ抽出を単一のユーザーインターフェースの下で統合したプラットフォームへと移行しつつあります。
中小企業における総所有コスト(TCO)の高騰
1GBあたり15~30米ドルのエントリーレベルの処理料金に、データ量の増加が相まって、プロジェクト全体の支出が多くの中小法律事務所の予算を上回ってしまっています。クラウドライセンシングにより初期投資は軽減されますが、ストレージ、高度な分析、専門のレビュー人材といった下流の費用は依然として大きな負担となっています。KLDiscoveryのような多額の負債を抱えるサービスプロバイダーの事例は、ベンダーが財務状況を立て直そうとする中で、利益率への圧力が価格設定に波及しうることを示しています。手頃な価格の自動化、透明性の高いサブスクリプションプラン、コミュニティベースのトレーニングリソースがあれば、こうした制約を和らげることができるかもしれませんが、市場は二極化が続き、大企業顧客はフルサービス型プラットフォームに流れ、コストに敏感なユーザーは基本的なキーワード検索に頼らざるを得ない状況です。
セグメント分析
2025年、マネージドサービスは電子証拠開示(eDiscovery)市場の45.72%を占めました。これは、処理、ホスティング、AIモデルのチューニングといった労働集約的な業務をアウトソーシングすることを企業が好む傾向を反映しています。プロバイダーはインフラと人材を一元化することで規模の経済を実現し、クライアントが固定費を変動費に転換できるようにしています。CAGR10.02%と予測されるアドバイザリーおよび導入後サービスは、マルチクラウドの無秩序な拡大を抑制し、AIを責任を持って導入するためのガバナンスロードマップを必要とする組織を惹きつけています。ディスカバリー要求がモバイルチャット、クラウドアーカイブ、ソーシャルフィードに及ぶ中、企業は単一のサービスレベル契約(SLA)の下で、エンドツーエンドの説明責任、リーガルホールド、収集、分析、およびデータ提供を重視しています。したがって、電子ディスカバリー業界では、単発的なタスク単位の価格設定よりも、成果ベースのサービスバンドルを販売するベンダーが評価されています。
また、マネージドサービスの専門企業は、データ最小化プレイブックや特権スクリーニングモデルなどの調査効率化ツールを統合しています。これらの差別化要因は、証拠採用の審査が厳格化している時代において、レビューサイクルを短縮し、立証の妥当性を強化します。Exterroがチェンナイに新設したフォレンジックラボに代表されるように、高成長地域へ事業を拡大するプロバイダーは、現地の人材プールを活用して24時間365日のサポート体制を拡充し、提供コストを削減しています。
2025年には、E-discoveryおよび早期案件評価スイートがソフトウェアカテゴリーを牽引し、売上高シェア33.62%を占めましたが、AI駆動型のレビューおよび分析はCAGR10.18%で拡大すると予測されており、このセグメント内で最も高い成長率を示しています。顧客は、調達基準を単なる処理能力から、インサイトの生成速度、すなわちプラットフォームが保管者のホットスポット、感情の転換、または特権の異常をどれだけ迅速に特定できるかという点へとシフトさせています。Relativityがクラウド導入率を75%に引き上げたことは、SaaSによる提供が機能の展開を加速させ、負荷の高い機械学習ワークロードに対応するための演算能力を拡張することを示しています。一方、リーガル・ホールドや証拠開示を専門とするポイントソリューションのベンダーは、APIゲートウェイを組み込み、より広範な案件管理スタックにシームレスに統合することで、プラットフォームの統合が進む中でもニッチな市場での存在感を維持しています。
AI分析に関連する電子証拠開示の市場規模は、説明可能性ダッシュボードやバイアステストのプロトコルによって、ますます確固たるものとなっています。購入者は、法廷での提示をサポートする、設定可能な信頼度閾値やナラティブ形式のサマリーを求めています。透明性の高いAIときめ細かなコスト追跡ツールを組み合わせたベンダーは、リスク管理と財務管理の両面で差別化を図り、予算管理を担う企業法務担当者にアピールしています。
地域別分析
北米は、確立された判例法、多発する訴訟、そしてサービスプロバイダーの密なエコシステムを背景に、2025年には売上高の40.75%を占めました。同地域に本社を置く市場リーダーであるMicrosoft、IBM、OpenText、Relativityは、世界的に波及する製品ロードマップを策定しています。しかし、クラウドの導入が飽和状態に近づき、法律事務所によるAIの導入が最終段階に入るにつれ、成長は鈍化しつつあります。プロバイダー各社は現在、市場シェアを維持するために、予測結果モデリングや自動化された特権情報のスクリーニングといった付加価値モジュールを重視しています。
アジア太平洋地域は、企業責任に関する法令の拡大や国境を越えた取引活動の増加に支えられ、2031年までCAGR11.05%で成長すると予測されています。日本では、証拠開示に関する規定が限定的であり、弁護士・依頼者間の秘密保持特権が存在しないため、現地でのデータ処理とオフショアの分析ハブを融合させたハイブリッドなワークフローに対する需要が生まれています。オーストラリア、インド、シンガポールは、現地の開示基準を世界のベストプラクティスに整合させる規制の調和を主導しており、プラットフォームの導入を加速させています。APAC地域で成功を収めているベンダーは、ユーザーインターフェースの現地化、地域ごとのデータセンターの提供、および主権に関する懸念を解消するための国内インシデント対応チームの育成に取り組んでいます。
欧州では、GDPRに起因するデータ転送の制約に対応しつつ、着実な導入が進んでいます。域内ホスティング、きめ細かな同意管理、および個人識別情報(PII)の自動削除機能を提供するプロバイダーが、競合入札において優遇されています。ブレグジット後の英国における規制の相違により、管轄区域ごとに保存および削除ポリシーを切り替え可能なモジュール式のコンプライアンスエンジンが求められています。ラテンアメリカ、中東・アフリカではまだ導入初期段階にありますが、米国当局との規制面での協力が深まっていることから、多国籍企業は、執行措置が具体化する前に、証拠開示インフラを事前に導入するよう動き始めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルおよびクラウドのデータソースの急増
- 厳格なデータプライバシー規制(GDPR、CCPAなど)
- 企業内部調査の拡大
- AI/MLの統合によるレビュー効率の向上
- コラボレーションプラットフォーム(Slack、Teams)の台頭がデータの複雑化を招いている
- 複数の法域にわたる証拠開示を必要とする国境を越えた訴訟の増加
- 市場抑制要因
- 中小企業における総所有コストの高騰
- 熟練したE-discovery専門家の不足
- 国境を越えたデータ転送の制限
- AIモデルの透明性に関する懸念が、法的な証拠能力に影響を及ぼしている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- サービス別
- プロフェッショナルサービス
- マネージドサービス
- アドバイザリーおよび導入後のサービス
- ソフトウェア別
- E-discovery・早期事件評価
- リーガル・ホールドおよびデータ保存
- データ処理および選別
- 文書のレビューと分析
- 制作とプレゼンテーション
- 展開別
- SaaS/クラウド
- オンプレミス
- ホスト型/ハイブリッド型
- エンドユーザー別
- 政府・公共部門
- BFSI
- IT・通信
- ヘルスケア・ライフサイエンス
- エネルギー・ユーティリティ
- 運輸・物流
- メディア・エンターテイメント
- 小売・Eコマース
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- OpenText Corporation
- Relativity ODA LLC
- Exterro Inc.
- Nuix Pty Ltd
- Micro Focus International plc
- Veritas Technologies LLC
- Logikcull.com Inc.
- CloudNine Discovery
- DISCO Inc.
- Everlaw Inc.
- ZyLAB Inc.
- FTI Consulting Inc.
- Deloitte Touche Tohmatsu Ltd.
- Kroll Ontrack LLC
- Xerox Holdings Corporation
- Catalyst Repository Systems Inc.
- Driven Inc.
- AccessData Group Inc.
- Guidance Software(OpenText)
- HaystackID LLC