


化学注入スキッド:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Chemical Injection Skids - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121749
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の化学注入スキッド市場の規模は30億4,000万米ドルと推定されており、2025年の29億5,000万米ドルから拡大し、2031年には35億2,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは2.97%となる見込みです。
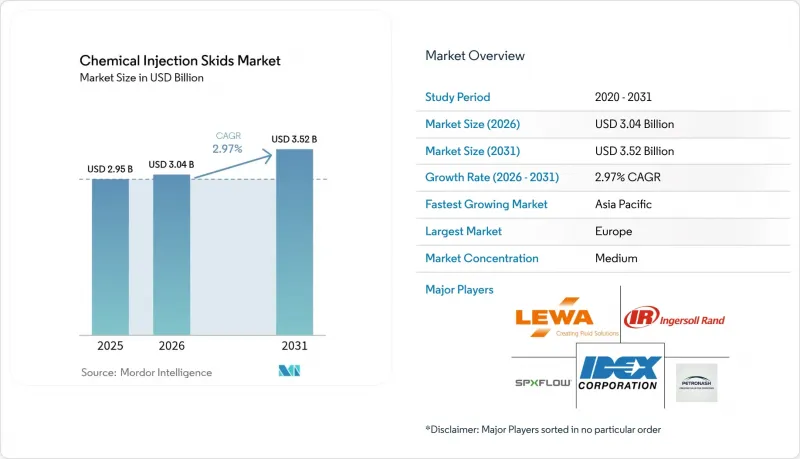
本レポートでは、産業をエンドユーザー産業別(石油化学製品、化学品、エネルギー・発電、その他)、ポンプタイプ別(ピストン/プランジャーポンプ、ダイアフラムポンプ、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の化学注入スキッド市場の動向と洞察
石油化学下流部門における生産能力の急速な拡大
中国の200億米ドル規模の山東複合施設などのメガプロジェクトでは、腐食防止、酸化防止剤の注入、触媒のクエンチングのために、数百カ所の専用投与ポイントが必要となります。これに対応するため、システムサプライヤーは製造ラインの規模を拡大しています。例えば、Advanced Precision Industrial Servicesは、中東のEPC受注残に対応するため、サウジアラビアの工場におけるスキッドの年間生産量を500%増加させました。新規のクラッカーでは、掘削や生産作業よりも厳しい流量制御公差が求められており、これにより化学注入スキッドは、単なるオプションの付属品からクリティカルパスとなる設備へと変貌を遂げています。エチレン生産ラインが1つ増設されるごとに、ポリマー、芳香族化合物、ユーティリティ・アイランドの各プロセスで個別の注入ループが必須となるため、相乗効果が生まれます。下流部門の拡大は、プロジェクトに連動した持続的な需要を生み出し、原油価格の変動から化学注入スキッド市場を保護する緩衝材となっています。
水処理用途における需要の加速
自治体では現在、単一のプロセスラインにおいて複数のポリマー、凝集剤、臭気制御用混合を併用しています。この複雑さにより、事業者は高粘度ポリマーポンプと重量式フィーダーを統合した、全自動化された多化学品用スキッドの導入を迫られています。正確な投与により、化学品の過剰使用による罰則を回避し、汚泥処理コストを削減できるため、北米のプラントでは平均2年で投資回収が可能となっています。工業ユーザーも同様の動向を示しており、特殊化学品メーカーは下水道への放流に際し、塩化物、リン酸塩、CODに関する厳しい制限に直面しています。ベンダーはM&Aを通じて製品ラインナップを拡大しています。例えば、インガーソル・ランドによるSSIエアレーションの買収は、拡散空気技術の専門知識をもたらし、同社の計量ポンプ製品ラインを補完して、包括的な水処理包装を実現しています。こうした変化により、従来型石油・ガスセグメントの受注が鈍化しても、薬品注入スキッド市場は活況を保ち続けています。
高い初期投資コスト
増進採油(EOR)試験用の統合型薬液注入ステーションへの設備投資額は、1,500万米ドルを超えることもあり、この障壁により、価格低迷時には独立系事業者が手動のドラム給液方式に傾く傾向があります。高度スキッドには、防爆モーター、シールレス計量ポンプ、PLC、冗長化された計装機器が組み込まれているため、参入障壁は依然として存在します。試運転やトレーニングにかかる追加費用により、請求額が2倍になることもあり、中堅事業者にとっては投資回収が遅れることになります。ベンダー側はレンタル機材や実績連動型リースプランで対応していますが、資金繰りが厳しいセグメントでは、依然として導入に慎重な姿勢が見られます。
セグメント分析
2025年、石油化学セクタは化学注入スキッド市場シェアの34.62%を占めました。これは、クラッキング、水素化、重合プラントに分散した投与ポイントが背景にあります。大規模な複合施設では予定外の稼働停止が許容されることはほとんどないため、事業者は、流量を中断することなく切り替え可能なホットスタンバイポンプを備えたデュプレックススキッドラックを好んで採用しています。このセグメントは、新しいエチレン製造ユニットごとに、条件に応じた酸抑制剤、消泡剤、中和剤、殺菌剤ループが必要とされるため、化学注入スキッド市場の規模を支える中核となっています。
上下水道施設は、2031年までCAGR3.70%と最も高い伸びを示しています。水道事業者は栄養塩除去に関する規制遵守を求められているため、マルチフィードシステムでは、床面積を節約するために、ポリマー、ミョウバン、PACの注入を単一のフレームに統合しています。自治体では、労働集約的なジャーテストから、ポリマーの過剰投与を15%削減する自動フィードバックループへの移行が進んでおり、導入が拡大しています。水処理用の化学注入スキッドの市場規模は、三次処理と汚泥脱水ラインの拡充に伴い、拡大すると予測されています。
地域別分析
2025年には、ドイツの1,600億ユーロに上る化学製品生産高と、高精度の投与装置を奨励する規制環境に支えられ、欧州が売上高の28.10%を占めました。同セクタ企業の96%を占めるドイツの中小企業は、バッチ式特殊生産用にコンパクトなスキッドを購入している一方、BASF規模の複合施設では、自動切り替え機能を備えた完全密閉型のISOコンテナソリューションを導入しています。エネルギー価格は2010~2020年の平均と比較して4倍に高騰したため、プラントではポンプの消費電力を20%削減する可変速駆動装置へのアップグレードが進み、既存の設備全体で改修活動が活発化しています。
アジア太平洋は、2031年までCAGR3.28%と最も高い成長率を示しています。中国における製油所と化学工業の統合の波や、インドの製薬産業の拡大に伴い、原料の純度を確保し、反応器を保護するため、同期化された添加剤供給が求められています。ベトナムで進められている7億米ドル規模のSCG Chemicalsによるエタン増産プロジェクトでは、エタンの組成変動に対応するため、重量式混合機能を備えた3ポンプ式スキッドが採用されています。地域のEPC企業は、配線と試験が完全に完了した状態で出荷されるモジュラー式包装を採用しており、熟練した溶接工が依然として不足している現場での労力を最小限に抑えています。
北米では、シェールガス主導の石油化学投資や、7年ごとの更新サイクルでスキッドを交換する成熟した海洋油田により、安定したシェアを確保しています。予知保全への重点化に伴い、デジタルツインや振動分析が導入され、事業者は故障前にホースやダイヤフラムの交換を計画できるようになっています。メキシコでは、マキラドーラ(輸出加工区)の拡大に伴い、塗料、接着剤、電子機器の仕上げラインに供給する小容量のスキッドが採用され、顧客基盤が拡大しています。南米、中東・アフリカは生産量では後れを取っていますが、ブラジルのコンペルジ(Comperj)プロジェクトやサウジアラビアの「ビジョン2030」による下流部門の多角化に伴い、高度な化学注入機能を統合した連続プロセスユニットが導入され、勢いを増しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 石油化学下流部門における生産能力の急速な拡大
- 水処理用途における需要の加速
- より厳格な環境排出基準
- 腐食・スケール防止用途での使用の増加
- マルチフィードスキッド設計を必要とするグリーンケミカルの利用拡大
- 市場抑制要因
- 高い初期投資コスト
- スキッドの製造・保守における熟練労働者の不足
- 原料価格の変動
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- エンドユーザー産業別
- 石油化学製品
- 化学品
- エネルギー・発電
- 石油・ガス
- 水処理
- ポンプタイプ別
- ピストン/プランジャーポンプ
- ダイアフラムポンプ
- ペリスタルティックポンプ
- その他の計量ポンプ
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AES Arabia Ltd.
- Amarinth Limited
- Carotek, Inc
- Casainox FS Pty Ltd
- Euro Mechanical
- IDEX Corporation
- Ingersoll Rand
- INTECH
- Integrated Flow Solutions, Inc.
- ITC SL
- Lewa GmbH
- Petrak Industries, Inc.
- Petronash
- Proserv UK Ltd
- SEKO S.p.A.
- SLB
- SPX FLOW, Inc.
- TechnipFMC plc
- Watson-Marlow Fluid Technology Solutions
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


